

Índice
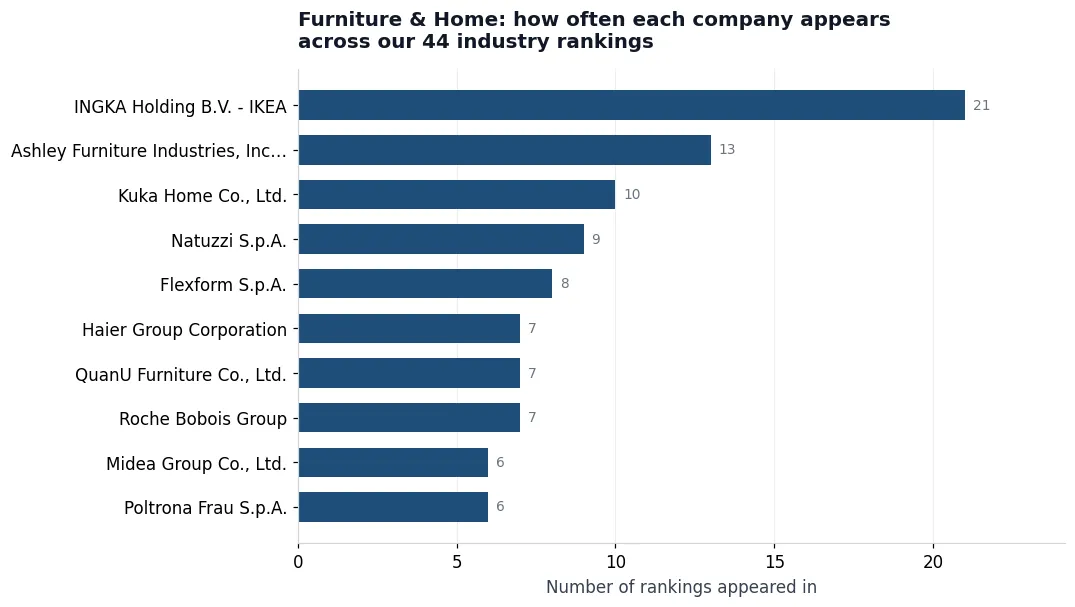
IKEA aparece en 21 de los 44 rankings de muebles y hogar que mantenemos. La segunda empresa que aparece con más frecuencia, Ashley Furniture, figura en 13. A partir de ahí, los recuentos caen rápidamente: 10, 9, 8, 7. Esa distribución es el dato más útil de esta categoría, y no es visible desde ninguna de esas 44 listas por separado.
Hallazgos clave de un vistazo
IKEA aparece 21 veces
Más de la mitad de los 44 rankings de la categoría. Su amplitud proviene de la integración minorista, no de la escala manufacturera.
El segundo puesto cae a 13
Ashley Furniture, y luego 10, 9, 8, 7: la distribución desciende rápidamente tras el líder.
Dos países, la mitad del sector
Estados Unidos (57) y China (54) dominan; la presencia de Italia se concentra en tapicería de alto diseño.
La marca blanca es invisible
Una gran parte del volumen llega a los consumidores bajo nombres de minoristas, por lo que ningún ranking capta la verdadera base manufacturera.
La anomalía de IKEA
Una presencia en 21 listas significa que IKEA se considera un participante creíble en veintiuna categorías de compras distintas: muebles de salón de armado plano, sistemas de dormitorio, almacenamiento, textiles, accesorios de cocina, etc. Muy pocos fabricantes aparecen en esa variedad. La mayoría de los fabricantes de muebles, incluidos los que tienen ingresos de nueve cifras, son especialistas: fabrican sofás, o fabrican asientos de oficina, o fabrican colchones, y no fabrican los tres.
La amplitud de IKEA es consecuencia de la integración vertical en el comercio minorista, no de la escala de fabricación. La empresa es ante todo vendedora, lo que significa que cada categoría de producto que decide almacenar se convierte en una categoría en la que puede ser clasificada. Esa es una posición competitiva sustancialmente distinta de la de una fábrica que abastece a tres minoristas con asientos tapizados.
Por qué el mueble nunca se ha consolidado
Tres propiedades económicas mantienen fragmentada esta industria. El flete es caro en relación con el valor del producto, por lo que los muebles se fabrican cerca de donde se venden. Las preferencias de diseño son locales de una manera en que, por ejemplo, las especificaciones de semiconductores no lo son. Y los productos son voluminosos pero no técnicamente difíciles, lo que limita la ventaja que un gran fabricante puede obtener sobre uno regional competente.
El resultado es una categoría en la que 44 rankings que contienen 438 posiciones todavía no describen una base de suministro consolidada. Casi todas las posiciones son disputables por una empresa de la que un comprador nunca ha oído hablar.
Quién se repite en las listas
La presencia de Italia aquí —Natuzzi y Flexform aparecen ambos repetidamente— merece una pausa. Los fabricantes de muebles italianos compiten a nivel global en un segmento donde la escala es lo que menos importa: la tapicería de alto diseño. Esa es una posición estratégica deliberada, no un accidente de la historia.
Dos países abastecen casi la mitad de la categoría
Estados Unidos y China juntos representan aproximadamente una cuarta parte de las empresas clasificadas en esta categoría, pero sus posiciones son estructuralmente diferentes. Las entradas estadounidenses se agrupan en marcas y minoristas; las entradas chinas se agrupan en la fabricación, particularmente en las subcategorías de textiles para el hogar, iluminación y almacenamiento. Un comprador que busque cambiar de una marca estadounidense a un fabricante chino no está haciendo una sustitución equivalente.
Alemania y Japón, con 15 y 14 empresas respectivamente, están sobrerrepresentados en relación con el perfil público de sus industrias del mueble. Ambos se concentran en sistemas de cocina y herrajes —una subcategoría donde las tolerancias de ingeniería importan y donde las marcas globales han mantenido su posición durante décadas.
El competidor que nadie clasifica
Un factor estructural está ausente de todas las listas de esta categoría: la marca privada de los minoristas. Una parte significativa del volumen de muebles y textiles para el hogar en Norteamérica y Europa es producida por fabricantes cuya producción llega a los consumidores bajo el nombre de un minorista, y esos fabricantes rara vez ocupan una posición de marca en alguna lista.
La consecuencia es que nuestros rankings, y cualquier ranking comparable, subestiman sistemáticamente la concentración real de la base manufacturera de esta industria. Las empresas que aparecen con más frecuencia son las que tienen marcas orientadas al consumidor. Las empresas que fabrican más producto suelen ser invisibles y se encuentran, en cambio, a través del fabricante y no de las listas de marcas, razón por la cual mantenemos ambas.
Cómo utilizar esta categoría al abastecerse
La lección práctica de 438 posiciones clasificadas es que la profundidad de la oferta varía enormemente según la subcategoría. En asientos tapizados y muebles de caja, las alternativas son abundantes. En herrajes de cocina, sistemas de sanitarios y hardware para el hogar inteligente, el campo se reduce a un puñado de nombres recurrentes, los mismos que aparecen lista tras lista.
Comience por las listas individuales en lugar de este centro:home-textiles-fabrics-brands, home-textiles-fabrics-suppliers, living-room-furniture-brands, living-room-furniture-factory.
Preguntas de los compradores sobre esta categoría
¿Cuántos rankings de muebles y hogar mantiene VerityRank?
44 rankings que contienen 438 posiciones clasificadas, abarcando muebles, textiles para el hogar, iluminación, almacenamiento, herrajes de cocina y baño, y productos para mascotas. Cada uno se mantiene por separado para marcas y para fabricantes.
¿Por qué aparece IKEA en tantos rankings?
IKEA aparece en 21 de las 44 listas de esta categoría. Su amplitud proviene de la integración minorista más que de la escala de fabricación, ya que IKEA decide qué categorías de productos almacenar, y cada decisión crea una categoría en la que ocupa una posición de mercado.
¿Está consolidada la industria del mueble?
No, y nuestros datos muestran por qué. El costo del flete en relación con el valor del producto, las preferencias de diseño locales y las bajas barreras técnicas favorecen la producción regional sobre la consolidación global. Incluso entre 438 posiciones clasificadas, la mayoría de las empresas aparecen en solo una o dos listas.
Los datos detrás de este análisis
Cómo leer estos datos
Nota metodológica
El costo del flete en relación con el valor del producto, las preferencias de diseño locales y las bajas barreras técnicas favorecen la producción regional, y por eso esta categoría nunca se ha consolidado.
Rankings y análisis relacionados
Todos los artículos se basan en el mismo conjunto de datos. Estas páginas profundizan en rankings específicos:
Textiles y telas para el hogar — Marcas
La subcategoría más grande en muebles y hogar.
Muebles de salón — Marcas
La posición más fuerte de IKEA en nuestras clasificaciones.
Marcas de colchones
Una subcategoría en la que los fabricantes regionales ocupan la mayoría de las posiciones.
Índice de fabricantes de todos los sectores
Todos los fabricantes que mantenemos, en 213 sectores.
VerityRank mantiene 426 clasificaciones sectoriales que abarcan 1.506 empresas verificadas y 10.933 posiciones clasificadas. Todas las cifras de este artículo proceden de ese conjunto de datos.
Explore elíndice de fabricantes de todos los sectoresodirectorio de empresas verificadas.