VerityRank

Top 10 Fabricantes y Proveedores de Electrónica de Consumo

InicioEquipo ElectrónicoTop 10 Fabricantes y Proveedores de Electrónica de Consumo
Última actualización: septiembre de 2026·Por el Equipo de Investigación de VerityRank·Metodología

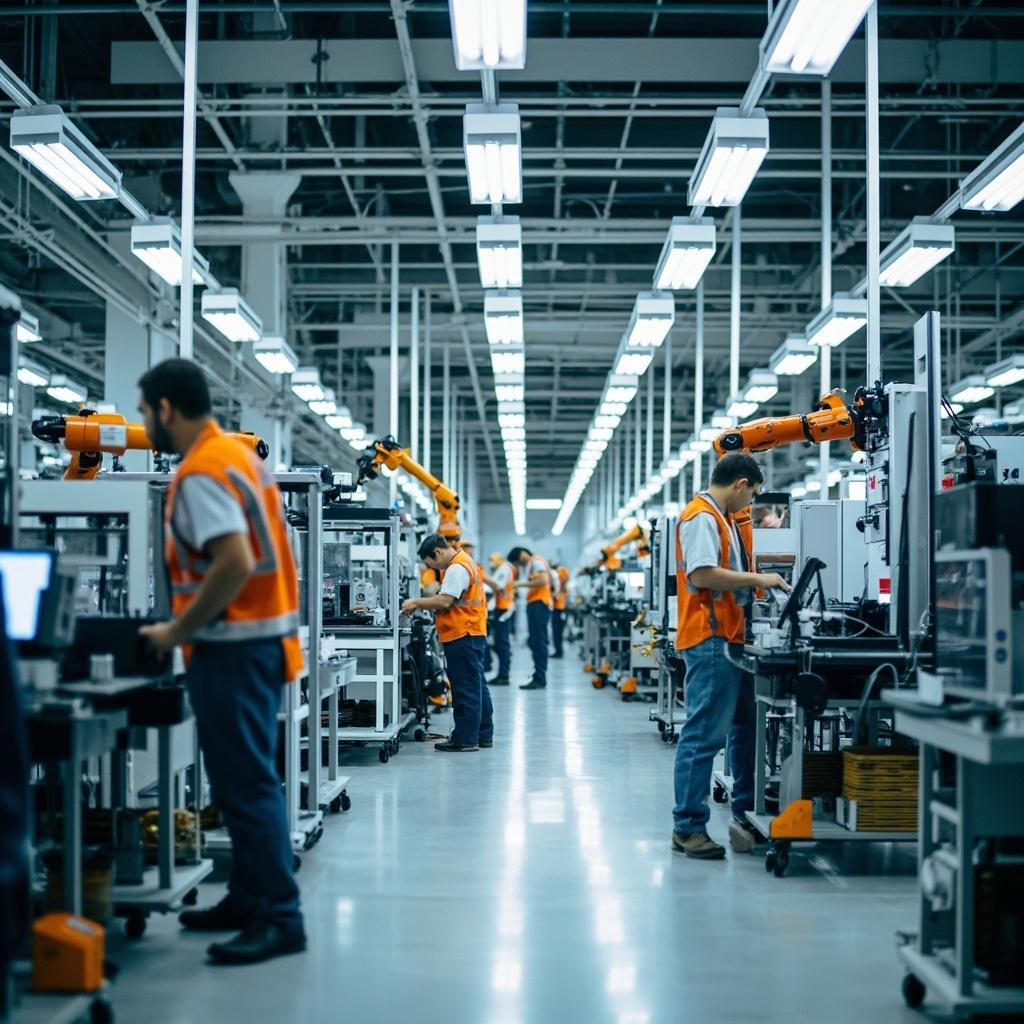
En la electrónica de consumo, las ventajas más profundas ya no se ganan en el escaparate — se forjan dentro de la fábrica. Solo Samsung Electronics opera entre 221 y 240 centros de fabricación, ventas e I+D en 76 países, Panasonic gestiona aproximadamente 218 fábricas de producción, y Haier mantiene entre 163 y 173 bases de fabricación repartidas en 200 países. Los diez fabricantes clasificados aquí son propietarios de las obleas, paneles, sensores de imagen, celdas de batería y líneas de montaje que deciden qué pueden vender las marcas de consumo del mundo — y a qué costo. Este ranking excluye deliberadamente a los ensambladores exclusivamente por contrato como Foxconn y Pegatron, y a los operadores solo de marca como Apple, HP y Dell: cada una de las empresas listadas a continuación combina marcas de consumo reconocidas a nivel mundial con una incuestionable capacidad de producción interna de activos pesados.

r>
¿Quiénes son los gigantes manufactureros de hoy? Samsung Electronics gestiona entre 221 y 240 centros de producción, ventas e I+D en 76 países y controla toda la cadena, desde las obleas de silicio hasta los teléfonos inteligentes terminados, registrando unos ingresos récord en 2025 de 333,6 billones de KRW (~233.000 millones de dólares) con un beneficio operativo un 33,2 % mayor. Las fábricas de sensores de imagen CMOS de Sony en Kumamoto y Nagasaki suministran a prácticamente todos los teléfonos inteligentes premium del mercado. Las 218 fábricas y los 208.000 empleados de Panasonic anclan las cadenas de suministro mundiales de baterías para vehículos eléctricos y electrónica de potencia. Los campeones chinos han reescrito la industria: Midea opera 43 bases en el extranjero con una escala equivalente a entre 15 y 20 millones de empleados, Haier gestiona entre 163 y 173 bases de fabricación en 200 países, TCL CSOT suministra ahora aproximadamente el 15 % de los paneles LCD del mundo tras absorber la fábrica de LG Display en Guangzhou, y Hisense domina el 58 % del mercado mundial de televisores de más de 100 pulgadas.

Criterios de Evaluación

VerityRank evalúa a los fabricantes de electrónica de consumo en cuatro dimensiones ponderadas adaptadas a la fabricación de activos pesados:

• Capacidad de Fabricación e Integración Vertical (30 %): número y escala de las fábricas en propiedad, producción interna de obleas/paneles/componentes y control sobre toda la cadena de producción.

• Autosuficiencia en Componentes Básicos (25 %): semiconductores patentados, paneles OLED/LCD, sensores de imagen, celdas de batería, compresores y óptica de precisión.

• Cadena de Suministro Global y Red de Fábricas (25 %): amplitud geográfica de los parques industriales, resiliencia regional y capacidad de atender los mercados globales con producción localizada.

• Escala Financiera y Relevancia de Marca (20 %): ingresos mundiales incluida la Gran China, rentabilidad, tamaño de la plantilla y reconocimiento de marca entre los consumidores.

Fuentes de Datos: Este ranking se basa en informes anuales auditados (Samsung, Sony, Panasonic, LG, Midea, Lenovo, Haier, TCL, Hisense, Canon), divulgaciones de relaciones con inversores e investigación manufacturera de terceros citada en Spherical Insights, Manufacturing Digital y la lista de Wikipedia de las mayores empresas tecnológicas. Las cifras de ingresos se convierten a tipos de cambio indicativos para el ejercicio fiscal 2025/2026.

Aviso Legal: Los rankings se elaboran a partir de fuentes públicas de terceros y se proporcionan únicamente con fines informativos. VerityRank es un directorio independiente y no vende, distribuye ni respalda ningún producto listado aquí.


Clasificación Top 10

2026.09 Edición
1
Samsung Electronics Co., Ltd.

Samsung Electronics Co., Ltd.

Samsung Electronics Co., Ltd. (KRX: 005930) es un gigante tecnológico integral líder mundial con sede en Suwon, Corea del Sur. Su negocio se extiende desde semiconductores centrales y paneles de visualización hasta un ecosistema de hogar inteligente completo, integrando profundamente electrodomésticos y espacios habitables a través de su serie Bespoke y la plataforma SmartThings, abarcando electrodomésticos de cocina con IA (por ejemplo, refrigeradores Family Hub), entretenimiento audiovisual, electrodomésticos de limpieza y sistemas inteligentes para todo el hogar. Con ingresos en 2025 de aproximadamente KRW 337 billones, más de 30 bases de producción a nivel global y alrededor de 260,000 empleados, Samsung redefine la integración de la tecnología y la vida en el hogar con su integración vertical inigualable, tecnología de visualización de vanguardia y ecosistema SmartThings abierto. Su negocio de iluminación existe como un subsistema dentro del hogar inteligente.

Fortalezas: Las fortalezas centrales de Samsung son su capacidad de fabricación verticalmente integrada de primer nivel mundial y el control de la cadena de suministro desde chips y pantallas hasta productos finales, junto con el poderoso apego del usuario y el foso del ecosistema creado por su plataforma SmartThings abierta, que actualmente cuenta con el mayor número de dispositivos conectados a nivel mundial.

Debilidades: Las principales debilidades de Samsung residen en la posible falta de enfoque de marca y profundidad de producto en segmentos especializados (por ejemplo, iluminación) para algunos negocios no centrales dentro de su vasto imperio tecnológico; simultáneamente, su software y localización de servicios enfrentan desafíos en mercados regionales específicos (por ejemplo, China).

Marca

Samsung

Fundada

1969

Empleados

260K+

Presencia

200+ Países

Instalaciones

10+ FábricaSemiconductor

Sede

Corea del Sur

Mercado

KRX : 005930, 005935

Categorías de Productos Clave
Equipo ElectrónicoIndustria de Equipos de Fabricación de SemiconductoresIndustria de Máquinas de Litografía EUVIndustria de System LSI y FundiciónIndustria de Empaque y PruebasIndustria de Equipos de Fabricación de Paneles de VisualizaciónEquipo ElectrónicoIndustria de Equipos de Fabricación de SemiconductoresIndustria de Máquinas de Litografía EUVIndustria de System LSI y FundiciónEquipo ElectrónicoIndustria de Equipos de Fabricación de SemiconductoresIndustria de Máquinas de Litografía EUVIndustria de System LSI y FundiciónIndustria de Empaque y PruebasIndustria de Equipos de Fabricación de Paneles de VisualizaciónEquipo ElectrónicoIndustria de Equipos de Fabricación de SemiconductoresIndustria de Máquinas de Litografía EUVIndustria de System LSI y Fundición
2
Sony Group Corporation

Sony Group Corporation

Sony Group Corporation es un gigante líder mundial en audio y video, juegos electrónicos y entretenimiento, reconocido por su diseño industrial superior y tecnología de vanguardia, con sede en Tokio, Japón. En el sector del hogar inteligente, su papel no es como proveedor de soluciones para toda la casa, sino como el definidor de la experiencia premium de entretenimiento en el hogar y sensorial inmersiva. Su negocio central se enfoca profundamente en rediseñar el espacio de la sala de estar, estableciendo los estándares de primer nivel para los hogares modernos en entretenimiento audiovisual y productividad profesional de escritorio a través de productos icónicos como los televisores BRAVIA, las consolas PlayStation, los sistemas de audio de mapeo de sonido espacial 360 y los auriculares premium con cancelación de ruido. Con ingresos estables en el año fiscal 2025 estimados en más de ¥13.5 billones y más de 10 sitios de producción principales a nivel mundial, Sony, cotizada en la Bolsa de Tokio (TSE: 6758) y la Bolsa de Nueva York (NYSE: SONY), continúa liderando la innovación en entretenimiento en el hogar a través de su ecosistema de contenido y hardware verticalmente integrado.

Fortalezas: Las fortalezas centrales de Sony en el hogar inteligente (particularmente en entretenimiento audiovisual) residen en su capacidad de integración vertical inigualable y atractivo de marca. Desde sensores de imagen centrales y chips cognitivos XR hasta contenido exclusivo de juegos y películas, ha construido un bucle cerrado completo y de alta barrera de "hardware + contenido + ecosistema", ofreciendo experiencias excepcionales y una fuerte lealtad del usuario para sus productos premium.

Debilidades: Las principales debilidades de Sony provienen de su negocio altamente enfocado en segmentos premium de entretenimiento y audiovisual profesional. Su línea de productos es relativamente concentrada y de alto precio, careciendo de una presencia profunda y liderazgo de ecosistema en sistemas de hogar inteligente más amplios (por ejemplo, iluminación, seguridad, control ambiental), lo que limita su cobertura general del mercado.

Marca

Sony

Fundada

1946

Empleados

113K+

Presencia

200+ Países

Instalaciones

10+ Base de Producción

Sede

Japón

Mercado

TYO : 6758
Categorías de Productos Clave
Equipo ElectrónicoIndustria de Componentes ElectrónicosIndustria de SensoresIndustria de Sensores de ImagenIndustria de Dispositivos OptoelectrónicosIndustria de Electrónica de ConsumoEquipo ElectrónicoIndustria de Componentes ElectrónicosIndustria de Dispositivos OptoelectrónicosIndustria de Diseño de Chips y MódulosEquipo ElectrónicoIndustria de Componentes ElectrónicosIndustria de SensoresIndustria de Sensores de ImagenIndustria de Dispositivos OptoelectrónicosIndustria de Electrónica de ConsumoEquipo ElectrónicoIndustria de Componentes ElectrónicosIndustria de Dispositivos OptoelectrónicosIndustria de Diseño de Chips y Módulos
3
Panasonic Holdings Corporation

Panasonic Holdings Corporation

Panasonic Lighting, una unidad de negocio central de Panasonic Holdings Corporation (Tokio: 6752), que cotiza en bolsa, es la división dedicada de soluciones de iluminación para el hogar del gigante electrónico japonés. Como componente vital de esta marca tecnológica integral reconocida mundialmente en el sector del hogar, su negocio se centra absolutamente en la iluminación saludable e inteligente, ofreciendo una gama completa de productos que incluyen luces de techo, lámparas de escritorio para el cuidado de los ojos y sistemas de iluminación inteligentes. Aprovechando el sistema de fabricación integrado verticalmente del grupo y tecnologías patentadas como nanoe™ X, Panasonic Lighting integra profundamente la tecnología de espectro saludable en el diseño de productos y está comprometida a transformarse de un mero fabricante de accesorios a un proveedor integral de soluciones de ambiente lumínico. A pesar de enfrentar una intensa competencia en el mercado, conserva una influencia significativa a nivel mundial, particularmente en el segmento premium de mercados como China, gracias a su credibilidad de marca centenaria y su enfoque en "ambientes de luz saludables".

Fortalezas: Las fortalezas centrales de Panasonic Lighting son las profundas barreras técnicas y la diferenciación de productos que ha establecido en el sector de iluminación saludable (por ejemplo, lámparas para el cuidado de los ojos, iluminación para exhibición de alimentos), respaldadas por las sólidas capacidades de I+D del grupo, junto con su capacidad para integrar perfectamente los sistemas de iluminación en el ecosistema del hogar inteligente para ofrecer soluciones integradas.

Debilidades: Las principales debilidades de Panasonic Lighting provienen de su posición como unidad de negocio dentro de un conglomerado integral, lo que puede limitar su agilidad en la toma de decisiones y la velocidad de respuesta al mercado en comparación con marcas de iluminación especializadas, y enfrenta una feroz competencia en mercados clave como China por parte de marcas locales como OPPLE y NVC en términos de penetración de canales y relación costo-rendimiento.

Marca

Panasonic Lighting

Fundada

1918

Empleados

220K+

Presencia

130+ Países

Instalaciones

200+ Base de Producción

Sede

Japón

Mercado

TYO : 6752
Categorías de Productos Clave
Equipo ElectrónicoIndustria de Componentes ElectrónicosIndustria de Dispositivos OptoelectrónicosIndustria de Componentes de Gestión TérmicaIndustria de SensoresIndustria de Equipos de Electrónica de PotenciaEquipo ElectrónicoIndustria de Equipos de Fabricación de Paneles de VisualizaciónIndustria de Productos de Paneles de VisualizaciónIndustria de Componentes ElectrónicosEquipo ElectrónicoIndustria de Componentes ElectrónicosIndustria de Dispositivos OptoelectrónicosIndustria de Componentes de Gestión TérmicaIndustria de SensoresIndustria de Equipos de Electrónica de PotenciaEquipo ElectrónicoIndustria de Equipos de Fabricación de Paneles de VisualizaciónIndustria de Productos de Paneles de VisualizaciónIndustria de Componentes Electrónicos
4
LG Electronics Inc.

LG Electronics Inc.

LG Electronics Inc. (KRX: 066570) es un gigante mundial de la electrónica de consumo y los electrodomésticos con sede en Seúl, Corea del Sur. Su negocio abarca televisores inteligentes, electrodomésticos, aires acondicionados y comunicaciones móviles, e impulsa la integración profunda de los electrodomésticos con la estética del hogar a través de series como "Objet Collection". Como líder en los mercados mundiales de TV OLED y electrodomésticos premium, LG alcanzó unos ingresos de aproximadamente 88,5 billones de KRW en 2025, opera 28 bases de producción en todo el mundo y emplea a unas 73.500 personas. Sus capacidades de iluminación no son una línea de productos independiente, sino que están profundamente integradas en su ecosistema inteligente; por ejemplo, creando efectos de iluminación ambiental a través del panel cambiante de color del refrigerador MoodUP y permitiendo el control coordinado de la iluminación inteligente de toda la casa a través de su plataforma ThinQ.

Fortalezas: Las fortalezas centrales de LG son su inigualable capacidad de integración vertical, que permite la producción interna de componentes clave como paneles OLED, motores Direct Drive y compresores inverter, garantizando un rendimiento y una calidad de producto de primer nivel; al mismo tiempo, su pionero diseño de "electrodoméstico como mueble" (por ejemplo, la serie Objet) define con éxito un nuevo paradigma para la estética premium del hogar.

Debilidades: Las principales debilidades de LG residen en los altos precios de sus productos premium innovadores (por ejemplo, el refrigerador MoodUP, el sistema de cuidado de ropa Styler), que se concentran en el mercado de gama alta, lo que limita su tasa de adopción y escala de crecimiento en el mercado de consumo masivo; simultáneamente, su red de servicio postventa y velocidad de respuesta se enfrentan a desafíos de las marcas locales en algunos mercados regionales.

Marca

LG Electronics

Fundada

1958

Empleados

73K+

Presencia

180+ Países

Sede

Corea del Sur

Mercado

KRX : 066570

Categorías de Productos Clave
Muebles de CocinaIndustria de Iluminación para el HogarIndustria de Luces AmbientalesIndustria de Iluminación InteligenteIndustria de Cocina y ComedorIndustria de ElectrodomésticosEmpresa de dispositivos inteligentes para el hogarIndustria de Iluminación para el HogarIndustria de Luces AmbientalesIndustria de Iluminación InteligenteMuebles de CocinaIndustria de Iluminación para el HogarIndustria de Luces AmbientalesIndustria de Iluminación InteligenteIndustria de Cocina y ComedorIndustria de ElectrodomésticosEmpresa de dispositivos inteligentes para el hogarIndustria de Iluminación para el HogarIndustria de Luces AmbientalesIndustria de Iluminación Inteligente
5
Midea Group Co., Ltd.

Midea Group Co., Ltd.

Midea Group Co., Ltd. (SZSE: 000333) es el conglomerado tecnológico y de hogar inteligente de categoría completa más grande de China, con sede en Foshan, Guangdong. Su negocio abarca desde electrodomésticos básicos como aires acondicionados domésticos, refrigeradores y lavadoras hasta electrodomésticos de cocina, electrodomésticos de limpieza y sistemas integrales de hogar inteligente. Penetra profundamente en el sector de iluminación inteligente a través de su subsidiaria "Midea Intelligent Lighting", ofreciendo productos y soluciones que van desde luces de techo e iluminación ambiental hasta sistemas de iluminación inteligente para toda la casa. Con ingresos en el primer semestre de 2025 que alcanzan los 252.100 millones de RMB, opera 63 bases de producción a nivel mundial y emplea aproximadamente a 195.000 personas. Como empresa global verticalmente integrada, Midea está aprovechando sus formidables capacidades de fabricación e I+D (p. ej., compresores GMCC) para impulsar una actualización integral desde la fabricación de un solo producto hasta un ecosistema inteligente para todo el hogar.

Fortalezas: Las fortalezas principales de Midea son su capacidad de fabricación verticalmente integrada sin igual y la sinergia completa del ecosistema de hogar inteligente; su cadena de suministro interna de componentes centrales (p. ej., el compresor GMCC líder mundial) garantiza ventajas de costo y calidad, mientras que la integración profunda de iluminación, electrodomésticos y sistemas inteligentes proporciona a los usuarios soluciones integrales.

Debilidades: Si bien el negocio de iluminación de Midea se beneficia de los vastos recursos del grupo como un componente de su ecosistema, la marca principal "Midea" es percibida predominantemente en el mercado masivo como electrodomésticos tradicionales, enfrentando desafíos en la imagen de marca y el poder de fijación de precios premium en el segmento de iluminación de alta gama que valora la especialización y el diseño, en comparación con marcas de iluminación dedicadas.

Marca

Midea Group

Fundada

1968

Empleados

195K+

Presencia

200+ Países

Sede

China

Categorías de Productos Clave
Electrodomésticos de Limpieza para el HogarIndustria de Iluminación para el HogarIndustria de Iluminación PrincipalIndustria de Luces AmbientalesIndustria de Iluminación de TrabajoIndustria de Iluminación InteligenteElectrodomésticos de Limpieza para el HogarIndustria de Iluminación para el HogarIndustria de Iluminación PrincipalIndustria de Luces AmbientalesElectrodomésticos de Limpieza para el HogarIndustria de Iluminación para el HogarIndustria de Iluminación PrincipalIndustria de Luces AmbientalesIndustria de Iluminación de TrabajoIndustria de Iluminación InteligenteElectrodomésticos de Limpieza para el HogarIndustria de Iluminación para el HogarIndustria de Iluminación PrincipalIndustria de Luces Ambientales
6
Lenovo Group Limited

Lenovo Group Limited

Lenovo Group Limited es el fabricante de computadoras personales (PC) más grande del mundo y un proveedor líder de dispositivos inteligentes, con sede global en Hong Kong, China, y su centro operativo principal en Pekín. Integrando producción interna con extensas asociaciones ODM, ha construido una red de ventas que cubre más de 180 mercados y bases de fabricación en múltiples países. Como líder absoluto en el mercado de PC (manteniendo la mayor participación de mercado durante años consecutivos), aproximadamente el 80% de los ingresos de Lenovo en el año fiscal 2025, de alrededor de $62 mil millones, provienen de su Grupo de Dispositivos Inteligentes centrado en marcas como ThinkPad y Yoga. La empresa está aprovechando su escala incomparable en PC y la eficiencia de su cadena de suministro global para expandirse estratégicamente en áreas de mayor valor, como soluciones de infraestructura y servicios.

Fortalezas: La fortaleza central de Lenovo es su liderazgo absoluto en el mercado global de PC, con una ventaja de escala significativa (aproximadamente el 25% de participación de mercado). Esta base permite una gestión de la cadena de suministro incomparable, un valor de marca profundo (ejemplificado por ThinkPad) y una sólida base de clientes empresariales, formando la base sólida de sus operaciones.

Debilidades: La principal debilidad de la empresa es su fuerte dependencia del mercado de PC global, maduro y cíclico, para su crecimiento. Su negocio móvil (teléfonos inteligentes Motorola) lucha por ganar tracción en medio de una intensa competencia, sin convertirse en un nuevo pilar de crecimiento. Además, su expansión en nuevos negocios como servidores y soluciones enfrenta una feroz competencia de gigantes tradicionales como Dell y HP, así como de proveedores de servicios en la nube.

Marca

Lenovo

Fundada

1984

Empleados

72K+

Presencia

180+ Países

Instalaciones

35+ Base de Producción

Sede

China

Mercado

SEHK : 992

Categorías de Productos Clave
Equipo ElectrónicoIndustria de Equipos de Fabricación de Paneles de VisualizaciónIndustria de Productos de Paneles de VisualizaciónIndustria de Equipos de Fabricación de Dispositivos InteligentesIndustria de Equipos de Producción de Dispositivos MóvilesIndustria de Equipos de Producción de Equipos InformáticosEquipo ElectrónicoEquipo ElectrónicoIndustria de Electrónica de ConsumoIndustria de Equipos de ComunicaciónEquipo ElectrónicoIndustria de Equipos de Fabricación de Paneles de VisualizaciónIndustria de Productos de Paneles de VisualizaciónIndustria de Equipos de Fabricación de Dispositivos InteligentesIndustria de Equipos de Producción de Dispositivos MóvilesIndustria de Equipos de Producción de Equipos InformáticosEquipo ElectrónicoEquipo ElectrónicoIndustria de Electrónica de ConsumoIndustria de Equipos de Comunicación
7
Haier Group Corporation

Haier Group Corporation

Haier Group Corporation (con su entidad cotizada Haier Smart Home, SSE: 600690) es el líder mundial absoluto en electrodomésticos principales y una marca de ecosistema IoT, con sede en Qingdao, China. La empresa se ha transformado de un fabricante tradicional de electrodomésticos en una 'marca de escenarios' y 'marca de ecosistema', ofreciendo soluciones inteligentes para todo el hogar que abarcan cocina, baño, aire para toda la casa e iluminación inteligente a través de su plataforma 'Three Winged Bird'. Con ingresos estimados en 2025 de aproximadamente 435.000 millones de RMB, más de 163 bases de producción a nivel mundial y más de 130.000 empleados, ha ocupado el primer lugar en ventas minoristas globales de electrodomésticos principales durante 16 años consecutivos. Los sistemas de iluminación de Haier, como componentes integrales de su ecosistema de hogar inteligente, proporcionan soluciones de iluminación inteligente integradas, sirviendo a su visión más amplia de un hogar totalmente interconectado.

Fortalezas: Las fortalezas principales de Haier son su pionero ecosistema 'Three Winged Bird' centrado en escenarios de usuario para soluciones integrales del hogar, y la matriz multimarca y la red global de I+D/fabricación (incluidas 8 fábricas faro) construida a través de fusiones y adquisiciones globales y operaciones (p. ej., GE Appliances, Fisher & Paykel), cubriendo todos los niveles del mercado.

Debilidades: Las principales debilidades de Haier residen en las exigencias extremadamente altas que su vasta y compleja estrategia de 'marca ecosistema' impone a la capacidad de sinergia e integración interna entre marcas y unidades de negocio; al mismo tiempo, su negocio de iluminación, como componente del sistema de hogar inteligente, va por detrás de gigantes especializados en iluminación como Signify y OSRAM en términos de diseño profesional, profundidad tecnológica y reconocimiento de marca independiente.

Marca

Marca

Fundada

1984

Empleados

130K+

Presencia

200+ Países

Sede

China

Mercado

SSE : 600690

Categorías de Productos Clave
Electrodomésticos de Limpieza para el HogarIndustria de Iluminación para el HogarIndustria de Iluminación PrincipalIndustria de Luces AmbientalesIndustria de Iluminación de TrabajoIndustria de Iluminación InteligenteMuebles de CocinaIndustria de Iluminación para el HogarIndustria de Iluminación PrincipalIndustria de Luces AmbientalesElectrodomésticos de Limpieza para el HogarIndustria de Iluminación para el HogarIndustria de Iluminación PrincipalIndustria de Luces AmbientalesIndustria de Iluminación de TrabajoIndustria de Iluminación InteligenteMuebles de CocinaIndustria de Iluminación para el HogarIndustria de Iluminación PrincipalIndustria de Luces Ambientales
8
TCL Technology Group Corp.

TCL Technology Group Corp.

TCL Technology Group Corp. es una empresa líder mundial en terminales inteligentes y tecnología de visualización de semiconductores, centrada en su estrategia de vida inteligente de escenario completo “AI × IoT”, con sede en Huizhou, Guangdong, China. Su negocio integra profundamente la cadena industrial vertical desde la visualización de semiconductores upstream (a través de TCL CSOT) hasta los terminales inteligentes downstream. Su ecosistema de hogar inteligente toma las pantallas inteligentes (por ejemplo, las pantallas inteligentes insignia QD-Mini LED) como punto de entrada central, extendiéndose a electrodomésticos inteligentes, gestión ambiental, sistemas de seguridad y control integral del hogar, construyendo una solución integrada que cubre entretenimiento audiovisual, aire saludable y entrada inteligente. Con un rápido crecimiento esperado de ganancias netas en 2025, aproximadamente 130,000 empleados a nivel mundial y 38 bases de fabricación, TCL, cotizada públicamente en la Bolsa de Valores de Shenzhen (SZSE: 000100) (entidad del grupo) y en la Bolsa de Valores de Hong Kong (HKEX: 01070) (negocio de terminales), se está transformando con éxito de un fabricante de electrodomésticos a un líder en el ecosistema de tecnología inteligente, aprovechando su poderosa integración vertical y capacidades de operación global.

Fortalezas: Las fortalezas principales de TCL en el hogar inteligente radican en su cadena de suministro integrada verticalmente de primer nivel mundial, particularmente la auto-investigación y el suministro de paneles de visualización centrales a través de TCL CSOT. Esto otorga a sus productos insignia, como los televisores inteligentes, ventajas significativas en costos, iteración tecnológica rápida y control de calidad, formando un foso industrial formidable difícil de replicar.

Debilidades: Las principales debilidades de TCL provienen de su naturaleza como conglomerado integral de hardware. En comparación con empresas como Apple, que sobresalen en ecosistema y experiencia, TCL todavía enfrenta brechas en la construcción de una imagen de marca premium para el consumidor y en la construcción de un ecosistema de experiencia de software definitivo. Además, su vasta cartera de productos puede diluir el enfoque de la marca, presentando desafíos contra competidores especializados en ciertos nichos de mercado.

Marca

TCL Technology Group

Fundada

1981

Empleados

130K+

Presencia

160+ Países

Sede

China

Categorías de Productos Clave
Dispositivos inteligentes para el hogarIndustria de Muebles de Sala de EstarIndustria de Muebles para TV y MediosIndustria de Muebles Funcionales y ModularesIndustria de Iluminación para el HogarIndustria de Iluminación PrincipalMuebles para el HogarDispositivos para Hogar InteligenteIndustria de Equipos de Monitoreo AmbientalIndustria de Sistemas de Aire AcondicionadoDispositivos inteligentes para el hogarIndustria de Muebles de Sala de EstarIndustria de Muebles para TV y MediosIndustria de Muebles Funcionales y ModularesIndustria de Iluminación para el HogarIndustria de Iluminación PrincipalMuebles para el HogarDispositivos para Hogar InteligenteIndustria de Equipos de Monitoreo AmbientalIndustria de Sistemas de Aire Acondicionado
9
Hisense Group Co., Ltd.

Hisense Group Co., Ltd.

Hisense Group Co., Ltd. nació en 1969 como la Fábrica de Radios n.º 2 de Qingdao y se ha convertido en uno de los fabricantes de electrónica de consumo de China con mayor proyección global. Con más de 80.000 empleados y producción distribuida en más de 14 parques industriales en China, Sudáfrica, México, la República Checa y otros países, Hisense combina una profunda fabricación interna con una agresiva expansión en el extranjero. Las dos cotizadas insignia del grupo generaron ingresos combinados de 145.600 millones de RMB en 2025, con Hisense Visual (57.680 millones de RMB, beneficio neto +9,24 %) y Hisense Home Appliances (87.930 millones de RMB) como pilares.

Fortalezas:

• Dominio de pantallas ultra grandes — Hisense controla aproximadamente el 58 % del mercado mundial de televisores de 100 pulgadas o más, una ventaja incontestable en el segmento premium de grandes pantallas.

• Verdadera huella manufacturera global — Más de 14 parques industriales en el extranjero y en el país, además de plantas propias en Sudáfrica y México, permiten producción local, entrega local y resiliencia frente a los aranceles.

• Doble certificación «Fábrica Faro» — Hisense Hitachi Huangdao y Hisense Visual Qingdao fueron ambas designadas Fábricas Faro del WEF en 2025, en reconocimiento a la excelencia manufacturera impulsada por la IA y baja en carbono.

• Diversificación B2B — Las participaciones mayoritarias en Hisense Hitachi (aire acondicionado central/HVAC) y Sanden Automotive (gestión térmica) impulsan al grupo hacia la electrónica profesional y automotriz.

• Impulso de marca global — Patrocinador oficial de la Copa Mundial de la FIFA y nueve veces miembro del Top 10 de marcas chinas globales de Kantar.

Debilidades:

• Debilidad doméstica — Los ingresos del sector de electrodomésticos en China cayeron un 5,19 % en 2025 al desvanecerse el estímulo de las subvenciones a la sustitución, con unos ingresos del grupo en el cuarto trimestre un 26 % inferiores en términos interanuales.

• Exposición a materias primas y aranceles — El aumento de los precios del cobre y la fricción arancelaria entre EE. UU. y China elevan significativamente los costes de materias primas y logística.

• Brecha estructural de rentabilidad — El grupo depende en gran medida de los televisores y electrodomésticos de consumo; los márgenes siguen siendo reducidos en comparación con competidores con integración de componentes como Samsung o TCL CSOT.

Marca

Hisense

Fundada

1969

Empleados

80,000+

Presencia

Global; sales in 160+ countries; #1 worldwide in 100-inch+ TVs with 58% share; double WEF Lighthouse factories (Hisense Hitachi Huangdao + Hisense Visual Qingdao)

Instalaciones

14+ industrial parks globally: Qingdao, Shunde, Huzhou, Chengdu (China); South Africa, Mexico, Czech Republic; JV plants in Egypt and Hungary

Sede

China

Categorías de Productos Clave
Fabricantes de Electrónica de ConsumoEquipo ElectrónicoIndustria de Electrónica de ConsumoFabricantes de Componentes ElectrónicosFabricantes de Equipos de ComunicaciónFabricantes de Equipos de Fabricación de Dispositivos InteligentesFabricantes de Equipos para la Fabricación de PCBFabricantes de Equipos de Electrónica de PotenciaFabricantes de Aulas Inteligentes y Equipamiento EducativoFabricantes de Electrónica de ConsumoEquipo ElectrónicoIndustria de Electrónica de ConsumoFabricantes de Componentes ElectrónicosFabricantes de Equipos de ComunicaciónFabricantes de Equipos de Fabricación de Dispositivos InteligentesFabricantes de Equipos para la Fabricación de PCBFabricantes de Equipos de Electrónica de PotenciaFabricantes de Aulas Inteligentes y Equipamiento Educativo
10
Canon Inc.

Canon Inc.

Canon Inc. es el gigante de la imagen y la impresión de Japón, fundado en 1937 en Tokio, Japón. Con ventas netas récord de ¥4,62 billones (~$29,46 mil millones) en el año fiscal 2025 — un aumento interanual del 2,5% — Canon se posiciona como el fabricante de equipos de impresión más integrado verticalmente a nivel mundial. Solo el Grupo de Impresión generó ¥2,522 billones, impulsado por impresoras de tanque de tinta recargable y dispositivos de inyección de tinta de próxima generación. Cotiza en TYO: 7751, emplea a 165.547 personas y opera en más de 200 países. Logros clave: ingresos anuales récord en el año fiscal 2025; recompra de acciones completada por ¥300 mil millones; y lanzamiento de la estrategia de integración 'One Canon' en América.

Fortalezas: Integración vertical inigualable — Canon controla toda la cadena de valor, desde equipos de litografía de semiconductores y óptica de precisión hasta la fabricación de cabezales de impresión y la formulación de tintas, garantizando una calidad y seguridad de suministro sin igual. Dominio en impresión de producción — las series imagePRESS y varioPRINT de Canon dominan la impresión comercial y de producción, destacando por su fidelidad de color y fiabilidad. Fuerte compromiso con I+D — la importante inversión de capital en la nueva instalación de semiconductores en Utsunomiya refuerza el liderazgo tecnológico, mientras que la integración de IA en la robótica de fábrica logra tasas de automatización excepcionales. Resiliencia de ingresos recurrentes — los consumibles de alto margen y los contratos de servicio proporcionan flujos de caja estables incluso ante fluctuaciones en las unidades de hardware.

Debilidades: Vulnerabilidad macroeconómica — la dirección advirtió explícitamente sobre los riesgos de las políticas arancelarias proteccionistas de EE. UU. (aranceles adicionales del 10-25%), que podrían comprimir significativamente los márgenes de exportación de hardware. Declive secular de la impresión de oficina — como todos sus pares, Canon enfrenta la erosión a largo plazo de los volúmenes de impresión de oficina tradicional debido a la digitalización y las tendencias de trabajo remoto. Fuerte exposición al yen japonés — a pesar de la diversificación global, la concentración de fabricación en Japón expone las ganancias al riesgo de apreciación del yen frente a las principales monedas de comercio.

Marca

Canon

Fundada

1937

Empleados

165,547 total; Printing Group ~105,938

Presencia

220+ países y regions

Instalaciones

Fábrica clusters en Japan, Netherlands, Taiwan, China, y Southeast Asia

Sede

Japón

Mercado

TYO: 7751
Categorías de Productos Clave
Equipos Host de ImpresiónImpresión de ProducciónPrensas DigitalesImpresoras de Inyección de TintaMultifuncionales de OficinaImpresión de Gran FormatoImpresión ComercialCabezales de Impresión IndustrialesImpresión FotográficaImpresión de EtiquetasEquipos Host de ImpresiónImpresión de ProducciónPrensas DigitalesImpresoras de Inyección de TintaMultifuncionales de OficinaImpresión de Gran FormatoImpresión ComercialCabezales de Impresión IndustrialesImpresión FotográficaImpresión de Etiquetas

Preguntas Frecuentes

¿Qué define a un fabricante líder de electrónica de consumo?
Un fabricante líder de electrónica de consumo debe ser capaz de fabricar —y no solo ensamblar— el hardware central de sus productos. Este ranking excluye deliberadamente a los operadores de marca pura (Apple, HP, Dell) y a los ensambladores por contrato puros (Foxconn, Pegatron). Las diez empresas que figuran a continuación combinan marcas de consumo reconocidas a nivel mundial con capacidad de producción propia intensiva en activos.

Cinco criterios definitorios:
• Red propia de fábricas: Samsung opera entre 221 y 240 centros de fabricación, ventas e I+D en 76 países; Panasonic gestiona aproximadamente 218 fábricas; Haier mantiene entre 163 y 173 bases de producción en 200 países.
• Autosuficiencia en componentes: Sony fabrica los sensores de imagen CMOS utilizados en prácticamente todos los teléfonos inteligentes gama alta; TCL CSOT suministra alrededor del 15 % de los paneles LCD del mundo; Samsung produce sus propias memorias, chips lógicos, paneles y teléfonos.
• Profundidad de integración vertical: desde obleas de silicio (Samsung, Sony) y vidrio para pantallas (TCL, LG) hasta celdas de batería (Panasonic) y compresores (Midea, Haier), los líderes controlan los eslabones críticos aguas arriba.
• Red global de entregas: las fábricas en Vietnam, Tailandia, México, Hungría, Sudáfrica e India permiten producción localizada, resiliencia ante aranceles y un cumplimiento regional rápido.
• Economías de escala con arraigo de marca: los ingresos de 458.500 millones de RMB de Midea, los 302.300 millones de RMB de Haier y los 83.100 millones de dólares de Lenovo demuestran cómo la escala de fabricación financia la inversión en marca —y viceversa.

Los fabricantes más consolidados controlan los componentes que determinan la velocidad de innovación del producto y el margen bruto, razón por la cual la integración vertical se ha convertido en la medida central del liderazgo.
¿Cómo se clasifican y puntúan a los fabricantes de electrónica de consumo?
VerityRank evalúa a cada fabricante sobre una escala de 100 puntos en cuatro dimensiones ponderadas según la economía manufacturera de activos intensivos. El marco prioriza lo que realmente determina la competitividad a largo plazo en esta industria de alto capital.

Capacidad de Fabricación e Integración Vertical (30 %): número y escala de fábricas propias, producción interna de obleas/paneles/componentes y control sobre toda la cadena — los más de 221 sitios globales de Samsung y las 218 fábricas de Panasonic anclan esta métrica.

Autosuficiencia en Componentes Clave (25 %): semiconductores propios, paneles OLED/LCD, sensores de imagen, celdas de batería, compresores y óptica de precisión. El monopolio de sensores de Sony en teléfonos inteligentes de gama alta y el 15 % de cuota global de LCD de TCL CSOT obtienen puntuaciones altas aquí.

Cadena de Suministro Global y Red de Fábricas (25 %): amplitud geográfica de los parques industriales y resiliencia regional. Las bases de fabricación de Haier en 200 países, las 43 bases en el extranjero de Midea y las plantas de LG en Vietnam y América demuestran esta dimensión.

Escala Financiera y Fuerza de Marca (20 %): ingresos mundiales incluida la Gran China, rentabilidad, tamaño de la plantilla y reconocimiento de marca por parte de los consumidores — los ingresos de 333,6 billones de KRW de Samsung en 2025 y el crecimiento de ingresos del 12,1 % de Midea lideran el campo.

Todas las cifras provienen de informes anuales auditados y divulgaciones a inversores del ejercicio fiscal 2025/2026, convertidas a tipos de cambio indicativos. Las puntuaciones se actualizan a medida que se publican los nuevos resultados trimestrales.
¿Qué Gigantes de la Fabricación Controlan las Cadenas de Suministro Más Críticas?
Las cuatro cadenas de suministro más críticas de la electrónica de consumo —memoria, sensores de imagen, paneles de visualización y celdas de batería— están cada una controladas por un puñado de fabricantes de esta lista.

Memoria y lógica: Samsung Electronics es el mayor fabricante de memoria del mundo y una fundición de lógica avanzada, con envíos de HBM4 a Nvidia a principios de 2026. Su proyecto de planta en Taylor, Texas, representa una inversión de 17.000 millones de dólares, y sus fábricas de teléfonos inteligentes en Vietnam exportaron 57.100 millones de dólares en 2025.

Sensores de imagen CMOS: la división I&SS de Sony opera plantas de semiconductores avanzadas en Kumamoto y Nagasaki, Japón, monopolizando de hecho el suministro de sensores CMOS para teléfonos inteligentes de gama alta y cámaras automotrices. El beneficio operativo de la división en el tercer trimestre saltó un 35 %, impulsando una revisión al alza de la previsión anual.

Paneles de visualización: TCL CSOT produce aproximadamente el 15 % de los paneles LCD del mundo y, tras adquirir la planta 8.5G de LG Display en Guangzhou, consolidó el control chino sobre el suministro de LCD de gran tamaño; los envíos de televisores Mini LED crecieron un 118 % hasta alcanzar la primera posición mundial. LG Display, a través de la participación accionarial de LG Electronics, sigue anclando el suministro de OLED premium.

Baterías y electrónica de potencia: las gigafactorías norteamericanas de Panasonic Energy en Nevada y Kansas abastecen las líneas de vehículos eléctricos de Tesla, mientras que las 218 fábricas de Panasonic y sus más de 11.000 patentes sustentan su liderazgo en almacenamiento de energía y conversión de potencia. Las operaciones de compresores y motores de Midea ocupan el primer puesto mundial en volumen de producción.

Quien controle estos cuatro nodos marca, en la práctica, el ritmo —y la estructura de márgenes— de toda la industria de la electrónica de consumo.
¿Cómo lograron los fabricantes chinos alcanzar el dominio mundial en electrónica?
Los fabricantes chinos han pasado dos décadas escalando la cadena de valor, desde el ensamblaje de bajo coste hasta el control de componentes clave, y los resultados de 2025-2026 muestran la recompensa.

Midea se ha transformado de ensamblador de electrodomésticos en un grupo industrial tecnológico de cadena completa: 43 bases de producción en el extranjero, 29 centros de I+D y la propiedad al 100 % del fabricante alemán de robots industriales KUKA. En 2025, los ingresos crecieron un 12,1 % hasta 458.500 millones de RMB, con un 42 % de las ventas procedentes del extranjero; su negocio ToB (tecnología de edificación, robótica, nuevas energías) se disparó un 17,5 % hasta 122.800 millones de RMB.

Haier ha ejecutado el modelo de localización más profundo de "investigación-producción-venta" del sector: 10 centros de I+D, 71 institutos de investigación, 35 parques industriales y entre 163 y 173 bases de fabricación en 200 países. Los ingresos globales superaron por primera vez los 300.000 millones de RMB en 2025, y su filial GE Appliances ha mantenido la cuota número 1 en Norteamérica durante cuatro años consecutivos.

TCL rompió el cuello de botella aguas arriba comprando capacidades: CSOT absorbió la planta 8.5G de LG Display en Cantón y avanzó su línea de OLED impreso 8.6G, mientras que Zhonghuan Semiconductor lidera el suministro global de obleas fotovoltaicas. Hisense se llevó el 58 % del mercado mundial de televisores de 100 pulgadas o más gracias a su tecnología propia de visualización láser y motores ópticos, obteniendo la doble certificación Fábrica Faro del WEF en 2025.

La lección estratégica: los fabricantes chinos han utilizado la escala junto con adquisiciones agresivas aguas arriba para convertir el volumen de ensamblaje en poder de fijación de precios de componentes — la misma estrategia que Samsung y Sony emplearon décadas antes.
¿Cómo Está Cambiando la Fabricación Global de Electrónica de Consumo en 2025-2026?
Tres fuerzas están transformando la fabricación de electrónica: fábricas inteligentes impulsadas por IA, cadenas de suministro regionalizadas y consolidación de capital a nivel de componentes.

1. La IA transforma la planta de producción. Midea desplegó más de 13.000 agentes inteligentes y robots humanoides para inspección de calidad y almacenaje, ahorrando 15 millones de horas y 700 millones de RMB en 2025. Las dos fábricas faro del WEF de Hisense utilizan IA y tecnología baja en carbono, mientras que Haier integra gemelos digitales en todas sus plantas a nivel global.

2. Las cadenas de suministro se regionalizan para ganar resiliencia. LG cerró su planta de audio de Huizhou, con 34 años de antigüedad, y trasladó la producción a Vietnam y a ecosistemas de menores costes; Haier constituyó una empresa conjunta de ventas en Norteamérica al 50:50 con Electrolux y adquirió el 65 % de una planta de conservación de alimentos en Juárez, México; Panasonic amplía su capacidad de baterías en Norteamérica; Midea acelera su localización en Brasil y Europa del Este. Producir localmente y entregar localmente es ya la opción estratégica por defecto.

3. El capital se consolida a nivel de componentes. TCL CSOT completó su mayor adquisición de pantallas hasta la fecha (LG Display Guangzhou), mientras que LG Electronics ejecutó su primera recompra de acciones y aumentó su dividendo a medida que los beneficios B2B (componentes de automoción y climatización) superaban el billón de KRW. Sony escindió su filial financiera para reenfocarse en su negocio central de electrónica y entretenimiento, y Canon destina un capex récord a la litografía por nanoimpresión para desafiar el dominio de la tecnología EUV.

Los ganadores de 2025-2026 serán quienes combinen eficiencia impulsada por IA, producción multirregional y control de un componente crítico —las mismas tres cualidades que mide este ranking.