Dos nombres faltan deliberadamente en este ranking, y su ausencia explica qué mide. Xiaomi vende más patinetes eléctricos al año que la mayoría de las empresas que figuran a continuación, y Lime opera más vehículos de micromovilidad compartida que nadie en el mundo. Ninguno aparece aquí, porque ninguno posee una fábrica. Los patinetes de Xiaomi son fabricados por Segway-Ninebot y otros fabricantes por contrato; el hardware de Lime se encarga a terceros. Marcas estadounidenses como Razor y la canadiense Apollo Scooters quedan excluidas por el mismo motivo, y también las plataformas europeas de suscripción y uso compartido. Cada empresa de esta lista posee sus plantas, sus líneas de montaje y —cada vez más— los motores, las baterías y los controladores de los vehículos que vende.
El mercado al que sirve esta base de suministro es más pequeño que la atención que recibe, y crece más rápido que su reputación. Los ingresos globales de la micromovilidad se valoraron en aproximadamente 4.560 millones de dólares en 2025 y se prevé que alcancen 5.260 millones de dólares en 2026, con una trayectoria de crecimiento compuesto de alrededor del 15 %, siendo los patinetes eléctricos los que se llevan el 34,6 % de ese conjunto. La capacidad de fabricación detrás de esas ventas está concentrada mucho más estrechamente de lo que sugiere la lista de marcas: los productores chinos y taiwaneses controlan más del 80 % de la producción mundial de vehículos de micromovilidad y del suministro de componentes básicos, y las diez empresas que figuran a continuación representan la gran mayoría de la capacidad organizada y lista para certificación de la categoría.
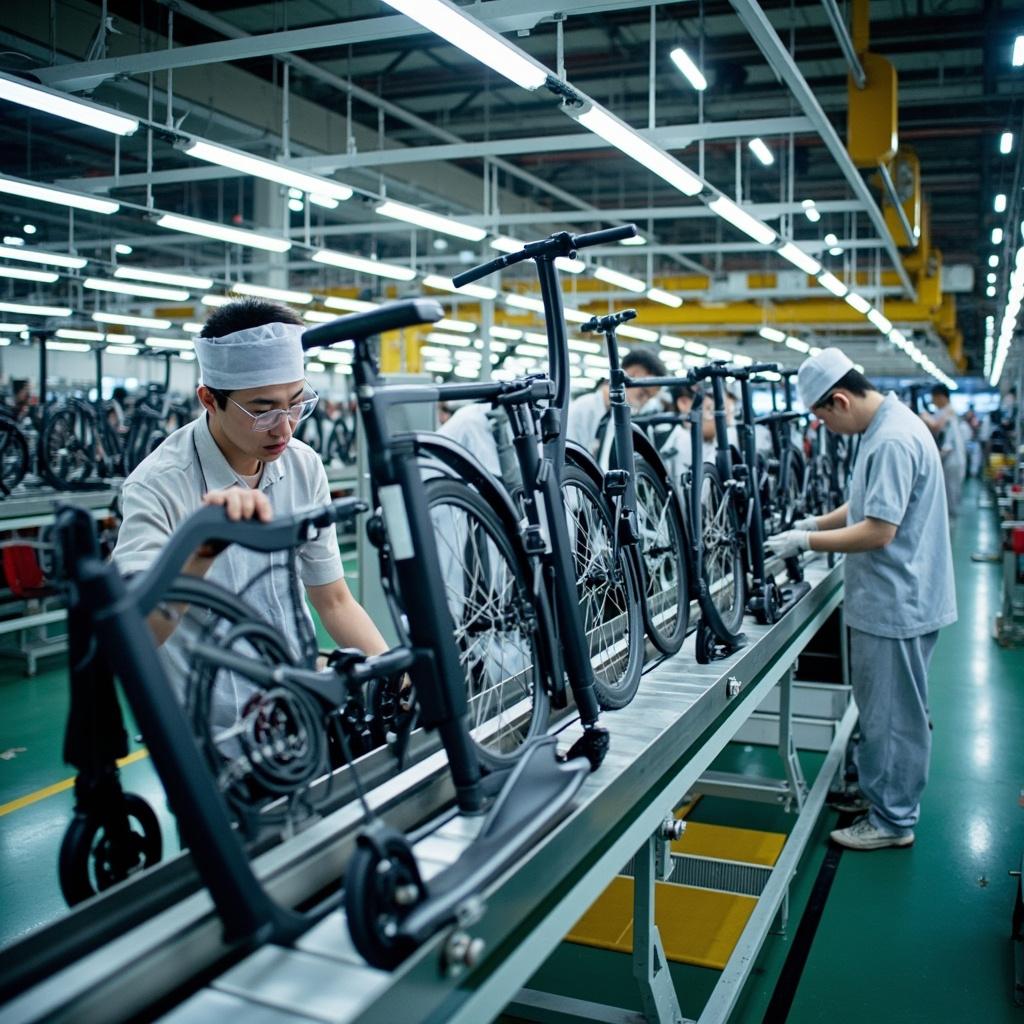
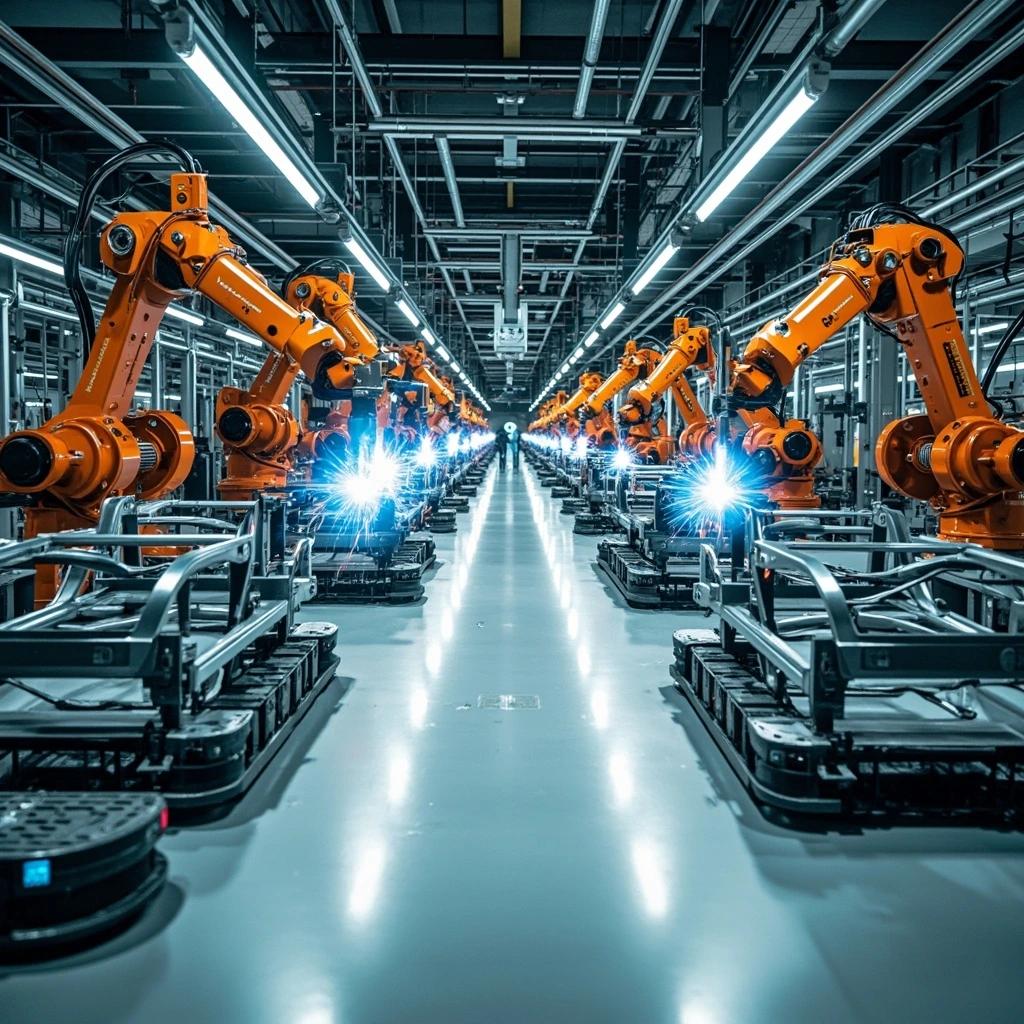
La escala en la cima de esta lista es china, y se mide en millones de vehículos al año. Yadea reportó ingresos de 37.010 millones de RMB (unos 5.400 millones de dólares) en 2025, aumentó su beneficio neto un 128,8 % y vendió 16,27 millones de vehículos eléctricos de dos ruedas —un noveno año consecutivo como el mayor del mundo—. Cuenta con ocho bases de fabricación inteligente con una capacidad superior a 20 millones de unidades al año, incluida una planta de 100 millones de dólares en Bac Ninh, Vietnam, con una capacidad inicial de un millón de unidades, y una fábrica en México construida por cerca de 80 millones de dólares. Aima produjo alrededor de 10,5 millones de vehículos en siete parques industriales, generó 25.100 millones de RMB en ingresos y se convirtió en la primera empresa cotizada en Shanghái en obtener una calificación MSCI ESG AAA. Segway-Ninebot obtuvo aproximadamente 2.980 millones de dólares —ingresos con un crecimiento del 49,9 %— gracias a un complejo en Changzhou cuyas líneas automatizadas se encargan de la soldadura de chasis, la inyección de plástico, el bobinado de motores y el ensamblaje de baterías, con una capacidad superior a 4,5 millones de unidades.
Los fabricantes premium y europeos compiten por ingeniería y marca más que por volumen. Giant despachó aproximadamente 5,5 millones de bicicletas y bicicletas eléctricas desde nueve bases de producción y reportó ingresos consolidados de 60.250 millones de TWD (unos 1.910 millones de dólares) en 2025, un año en el que la fabricación por contrato pasó del 26 % al 33 % del negocio a medida que la demanda de marca propia se debilitaba en China. Merida, con 32.100 millones de TWD, fabrica cuadros de carbono en Changhua y posee el 49 % de Specialized Bicycle Components. Pon.Bike vende alrededor de 2.000 millones de euros en bicicletas al año entre Gazelle, Cannondale, Cervélo, Kalkhoff y Urban Arrow, y ensambla dentro de la Unión Europea en una planta de 40.000 metros cuadrados en Kėdainiai, Lituania, con una plantilla de 600 personas y una capacidad de 450.000 bicicletas.
El grupo de fabricación de bicicletas más antiguo de Europa es también el más frágil financieramente. Accell Group, constituido en 1998 y propietario de Haibike, Batavus, Winora, Koga, Lapierre y las marcas de bicicletas de carga Babboe y Carqon, vio caer sus ingresos de 1.290 millones de euros en 2023 a aproximadamente 1.050 millones de euros entre 2024 y 2025. Con una deuda de pago en especie de 419 millones de euros y una retirada de bicicletas de carga en marcha, entró en reestructuración de deuda en 2026, trasladó el capital a sus acreedores, concentró el ensamblaje en una planta húngara con capacidad superior a un millón de unidades al año y convirtió sus fábricas neerlandesas en centros de ingeniería. Tres fabricantes chinos más completan la lista: SUNRA, que fabrica unos 2,5 millones de vehículos en cuatro bases provinciales con una capacidad de cinco millones y llega a casi 100 países; NIU Technologies, que ensambla sus propias baterías en líneas de Changzhou con capacidad superior a 2 millones de unidades al año y creció un 31,0 % hasta los 4.307,9 millones de RMB, aunque todavía registró pérdidas trimestrales; y Tao Motor, cuyos ingresos crecieron cerca del 27,6 % hasta los 3.600 millones de RMB con más de 1,3 millones de unidades vendidas, en su mayoría a través de Walmart, Target y Amazon en Norteamérica.
Filtro de Calificación y Modelo de Puntuación
Antes de la puntuación, cada candidato debe superar un único filtro estricto: la empresa debe poseer y operar las instalaciones que fabrican sus vehículos. Los propietarios de puro marcas, las plataformas de licencias y los operadores de movilidad compartida se eliminan independientemente de sus ingresos o reconocimiento. Los fabricantes que superan el filtro se puntúan luego en cuatro dimensiones ponderadas:
• Red de Fabricación Propia y Producción (35 %): el número y tamaño de las plantas propias, la superficie total, la capacidad de producción anual, el grado de utilización de la capacidad y la producción real de unidades.
• Concentración en Producción de Micromovilidad (25 %): la parte de la producción y de los ingresos de un fabricante que consiste en bicicletas eléctricas, patinetes eléctricos, ciclomotores eléctricos, componentes de micromovilidad y vehículos eléctricos ligeros. Un fabricante que también produce automóviles, motocicletas, motores marinos o electrónica de consumo obtiene una puntuación más baja, porque sus prioridades de producción están repartidas.
• Autosuficiencia en Transmisión (20 %): el desarrollo y la producción internos de motores, baterías, sistemas de gestión de baterías y controladores —los componentes que determinan el coste, la certificación de seguridad y la estabilidad del suministro—. Las empresas que ensamblan con transmisiones compradas obtienen una puntuación más baja incluso cuando sus volúmenes unitarios son elevados.
• Escala de Ventas Globales y Cobertura de Distribución (20 %): ingresos totales, rentabilidad neta, generación de caja, número de países con distribución real, cobertura de concesionarios y servicios, y tamaño de la plantilla.
Fuentes de Datos: Las cifras proceden de los informes anuales FY2025 y FY2026, de presentaciones a las bolsas de valores y de divulgaciones de las empresas, cotejadas con investigaciones independientes del sector, incluidos el análisis del mercado de micromovilidad de Grand View Research, la estimación del mercado de micromovilidad de Fortune Business Insights, el análisis del mercado de bicicletas eléctricas de MarketsandMarkets, el reportaje de BikeBiz sobre la reestructuración de Accell Group y las divulgaciones oficiales de la planta lituana de Pon.Bike. Cuando un fabricante reporta sobre un ejercicio fiscal no natural, se utiliza el período de doce meses completado más reciente, y las cifras de capacidad de producción se declaran tal como las ha comunicado el fabricante y no como estimaciones.
Descargo de responsabilidad: Este ranking se elabora a partir de información pública de terceros y se publica únicamente con fines de investigación y de referencia de mercado. No constituye asesoramiento en materia de inversión, adquisición ni legal, y los lectores deben verificar las especificaciones, la certificación y las condiciones comerciales directamente con los fabricantes correspondientes antes de realizar cualquier compra.