VerityRank

Top 10 Fabricantes y Proveedores de Naves Espaciales

InicioEquipo de TransporteTop 10 Fabricantes y Proveedores de Naves Espaciales
Última actualización: septiembre de 2026·Por el Equipo de Investigación de VerityRank·Metodología

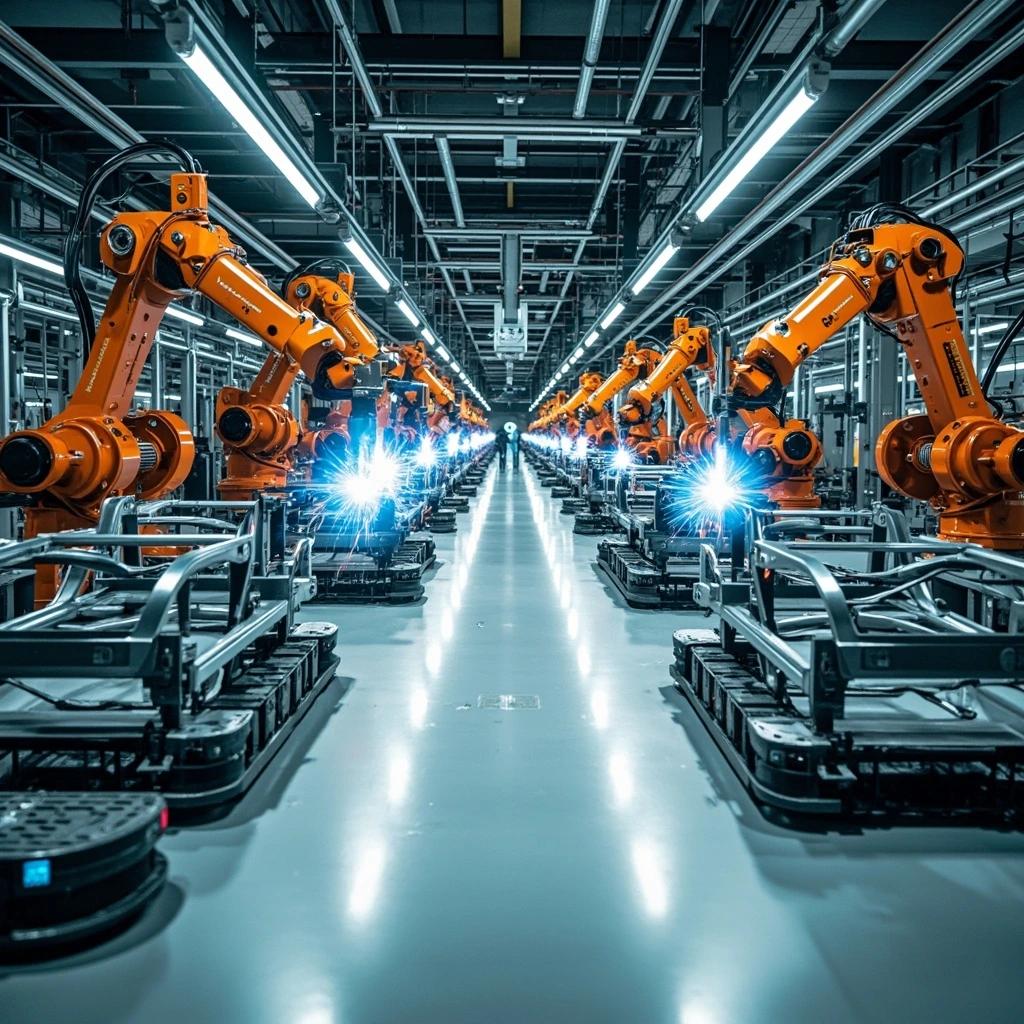
Dentro de la planta de Starlink de SpaceX cerca de Seattle, un satélite sale de la línea aproximadamente cada dos horas; al otro lado del océano, en el puerto espacial de Wenchang de CASC, un cohete Larga Marcha se ensambla, se verifica y se enciende cada cinco días. Esas dos cifras — más de 100 satélites al mes en un rincón de la industria, 73 lanzamientos orbitales al año en otro — definen la nueva realidad de la fabricación de naves espaciales. La era en la que un contratista principal espacial se juzgaba por una sonda insignia entregada cada década ha terminado. Lo que distingue a los diez fabricantes que figuran a continuación es el rendimiento: metros cuadrados de sala blanca, número de cámaras termo-vacío, soldadoras por fricción-agitación bajo un mismo techo, y cuánto de la cadena crítica — motores, estructuras, ruedas de reacción, sensores estelares, paneles solares — fabrican ellos mismos.

La importancia de todo ello se refleja en el balance más reciente del mercado: la OPI de SpaceX en junio de 2026 valoró la empresa en aproximadamente 1,75 billones de dólares, y Rocket Lab cerró 2025 con una cartera de pedidos equivalentes a tres veces sus ingresos anuales, el 74 % de los cuales correspondía a hardware de satélites y no a servicios de lanzamiento. Europa, apretada entre la escala comercial estadounidense y los campeones nacionales chinos, respondió planificando la fusión de las operaciones espaciales de Airbus, Thales y Leonardo en un único contratista principal con unos ingresos de ~6.500 millones de euros. La capacidad de fabricación — no la capacidad de diseño — es ahora el activo estratégico escaso.

Nuestro Marco de Puntuación

VerityRank evalúa a los fabricantes de naves espaciales según tres pilares ponderados alineados con la realidad industrial:

• Fortaleza y Escala Productiva (50 %): superficie propia de plantas, capacidad de salas blancas y de cámaras termo-vacío, sedes de AIT (ensamblaje, integración y pruebas), plantilla y — de forma crítica — la tasa de autofabricación interna de propulsión, ruedas de reacción, sensores estelares y grandes estructuras compuestas. Se excluyen los OEM y las casas de solo diseño.

• Cuota de Producción por Categoría (30 %): la proporción de ingresos y capacidad atribuible directamente a naves espaciales, vehículos de lanzamiento e infraestructura orbital. Un especialista puro como Rocket Lab u OHB obtiene aquí una puntuación mucho mayor que un conglomerado diversificado.

• Notoriedad de Marca y Desempeño Financiero (20 %): ingresos globales, valoración de mercado, cartera de pedidos y reputación de ingeniería a lo largo del ciclo 2025-2026.

En conjunto, los diez fabricantes siguientes emplean a más de 700.000 personas, operan las mayores redes de salas blancas del mundo, y entre ellos han construido casi todas las cápsulas tripuladas, naves de carga, módulos orbitales y grandes constelaciones de satélites que vuelan actualmente. Este es el ranking definitivo 2025-2026 de quién construye físicamente las máquinas que abandonan la Tierra.

Fuentes de Datos:

Informe FY2025 de Rocket Lab — SEC

73 lanzamientos orbitales de CASC en 2025

MoU de fusión espacial Airbus-Leonardo-Thales

Thales Alenia Space — oficial

Resultados financieros de MHI — oficial

Aviso legal: Este ranking se elabora a partir de datos disponibles públicamente, incluidos informes anuales, presentaciones ante reguladores (SEC, JPX, Euronext), páginas de relaciones con inversores de las empresas y análisis sectoriales de prestigio. Refleja la capacidad de fabricación, la escala y la fuerza de marca a cierre del ejercicio fiscal 2025 y principios de 2026; no constituye asesoramiento de inversión.

Clasificación Top 10

2026.09 Edición
1
SpaceX

Space Exploration Technologies Corp.

SpaceX fue fundada en 2002 por Elon Musk con un único y audaz objetivo: hacer que la humanidad se convierta en multiplanetaria. Veinticuatro años después, se ha convertido en la única empresa de la historia en operar un cohete orbital totalmente reutilizable, la mayor constelación de satélites comerciales jamás desplegada y — tras su récord histórico de salida a bolsa en el Nasdaq en junio de 2026 — la empresa aeroespacial más valiosa del planeta. Los ingresos alcanzaron 18.700 millones de dólares en 2025, un salto del 42,7 % respecto a los 13.100 millones de dólares de 2024, impulsados por los 11.400 millones de dólares de Starlink en ingresos por servicios, aproximadamente 4.100 millones de dólares por servicios de lanzamiento y 3.200 millones de dólares de su negocio de centros de datos de xAI.

Fortalezas:

• Integración vertical sin igual — SpaceX diseña, fabrica y lanza sus propios cohetes, motores, plataformas satelitales, estaciones terrestres e incluso aviónica de naves espaciales en Hawthorne, Boca Chica y Cape Canaveral, lo que la aísla de las perturbaciones de la cadena de suministro.

• Motor de caja de Starlink — Con 10,3 millones de suscriptores activos en más de 160 países en el primer trimestre de 2026 y 4.400 millones de dólares en beneficio operativo, Starlink es la franquicia de conectividad espacial dominante del mundo y la columna vertebral financiera del desarrollo de Starship.

• Monopolio de la reutilización — Los propulsores del Falcon 9 acumulan rutinariamente más de 20 vuelos, lo que otorga a SpaceX precios de lanzamiento aproximadamente un 60-70 % por debajo de los promedios del sector y un control casi total de la demanda de lanzamientos comerciales y gubernamentales de EE. UU.

• Profunda franquicia gubernamental — Contrato de 1.600 millones de dólares con la Fuerza Espacial para 18 misiones del Falcon 9, el monopolio de Crew Dragon sobre el transporte de tripulación estadounidense a la ISS y el negocio de satélites clasificados de seguridad nacional de Starshield.

Debilidades:

• La rentabilidad según GAAP sigue siendo esquiva — A pesar de 6.600 millones de dólares en EBITDA ajustado, SpaceX registró una pérdida neta de 4.940 millones de dólares en 2025, ya que el desarrollo de Starship y la construcción de capacidad de cómputo de xAI consumieron efectivo a un ritmo extraordinario.

• Volatilidad extrema de la valoración — La negociación en el mercado público ha castigado a la acción, con aproximadamente 1,5 billones de dólares en valor de mercado borrados en el punto álgido de una venta de un solo mes, exponiendo una amplia brecha entre el desempeño financiero y la fijación especulativa de precios.

• Riesgo de calendario de Starship — El sistema superpesado totalmente reutilizable sigue en el purgatorio de las pruebas de vuelo; cada prueba integrada fallida retrasa los hitos del alunizaje de Artemis y la cadencia de despliegue del Starlink V3.

Marca

SpaceX

Fundada

2002

Empleados

13,000+

Presencia

Starlink operates in 160+ countries

Instalaciones

Starbase (Boca Chica, TX), Hawthorne HQ (CA), Cape Canaveral (FL), Vandenberg (CA) launch complexes

Sede

Estados Unidos
Categorías de Productos Clave
Marcas de Naves EspacialesMarcas de Naves Espaciales
2
China Aerospace Science and Technology Corporation

China Aerospace Science and Technology Corporation

China Aerospace Science and Technology Corporation (CASC) es el conglomerado estatal que ejecuta todo el programa espacial civil y militar de China — desde la familia de cohetes Long March y las naves tripuladas Shenzhou hasta la constelación de navegación BeiDou y las misiones lunares Chang'e. En 2025 realizó un récord nacional de 73 lanzamientos orbitales (69 misiones Long March más 4 vuelos comerciales Jielong-3), colocando más de 300 naves espaciales y cargas útiles alojadas en órbita — aproximadamente una misión cada cinco días, una cadencia que ningún otro programa nacional ha igualado. Según datos de Fortune Global 500, los ingresos anuales de CASC ascienden a aproximadamente 32.100 millones de dólares estadounidenses (más de 230.000 millones de RMB), y casi el 100 % de esos ingresos están relacionados con el sector espacial, lo que le otorga la mayor pureza de categoría de este ranking.

Fortalezas:

• Integración vertical total — Ocho grandes complejos de investigación y producción, incluida la Academia China de Tecnología Espacial (CAST) y la Academia China de Tecnología de Vehículos de Lanzamiento (CALT), controlan todo, desde el diseño de microelectrónica de grado espacial hasta el ensamblaje final y las pruebas en salas limpias Clase 100.

• Cadencia de lanzamiento sin igual — 73 lanzamientos orbitales en 2025, incluidos más de 300 despliegues de cargas útiles; intervalo medio entre misiones de cinco días; línea de fabricación madura para las familias Long March 2F/3B/5/7.

• Dominio de vuelos tripulados y de espacio profundo — Misiones de cápsulas Shenzhou, vuelos de carga Tianzhou, retornos de muestras lunares Chang'e y exploración marciana Tianwen; los planes de 2026 incluyen dos misiones tripuladas Shenzhou y un vuelo de carga con astronautas de Hong Kong/Macao.

• Avance en reutilizabilidad — En 2026, el Long March 10B logró el primer aterrizaje vertical de China y la recuperación de la primera etapa de un cohete mediante captura con red (VTVL), un paso histórico hacia los lanzadores reutilizables.

Debilidades:

• Exposición a sanciones — Varios institutos de investigación (p. ej., la 9.ª Academia) permanecen en la Lista de Entidades de Estados Unidos, lo que restringe las importaciones de semiconductores avanzados e instrumentos de precisión y bloquea la expansión comercial de lanzamientos hacia los mercados occidentales.

• Presencia comercial de marca limitada — CASC vende lanzamientos y entrega en órbita a nivel internacional principalmente a través de su filial Great Wall Industry; su marca tiene una interacción mínima directa con clientes occidentales en comparación con SpaceX o Arianespace.

• Retraso en reutilizabilidad — Aunque las pruebas VTVL han comenzado, los propulsores reutilizables operativos siguen estando a años de distancia, manteniendo los costes por lanzamiento estructuralmente más altos que la economía de SpaceX con propulsores ya volados.

Marca

SpaceChina / Long March

Fundada

1999

Empleados

~174,000

Presencia

Global commercial launch & in-orbit delivery via subsidiaries

Instalaciones

8 major research-production complexes; Jiuquan, Wenchang, Xichang, Taiyuan launch sites

Sede

China

Mercado

State-owned (not listed); subsidiaries China Satcom 601698.SH, China Spacesat 600118.SH

Categorías de Productos Clave
Marcas de Naves EspacialesMarcas de Naves Espaciales
3
Lockheed Martin

Lockheed Martin Corporation

Lockheed Martin convierte una cartera de pedidos récord de aproximadamente 193.600 millones de dólares en pedidos de defensa firmados en un flujo de caja que sube y baja con los presupuestos de seguridad occidentales en lugar del ciclo de viajes aéreos comerciales. Constituida en 1995 por la fusión de Lockheed y Martin Marietta, la compañía genera 75.050 millones de dólares en ingresos anuales (2025) y ostenta una cartera de 193.600 millones de dólares, muy superior a la de cualquier fabricante puramente comercial de aeronaves. Su división de Aeronáutica opera la línea de producción de cazas furtivos más avanzada del mundo en Fort Worth, Texas, donde el F-35 Lightning II sale de fábrica junto a las modernizaciones del F-16, mientras que su unidad de Rotary and Mission Systems fabrica helicópteros Sikorsky Black Hawk y sistemas avanzados de misiles superficie-aire.

Fortalezas:
• Dominio del programa F-35 — entregó 191 F-35 en 2025, superando los objetivos, con una base instalada mundial de más de 1.000 aeronaves y décadas de producción por delante
• Aislamiento mediante la cartera de defensa — unos 193.600 millones de dólares en pedidos firmados proporcionan una visibilidad de ingresos plurianual que los fabricantes comerciales no pueden igualar
• Profundidad tecnológica vertical — la tecnología furtiva, los hipersónicos, la defensa antimisiles (victorias del PAC-3 MSE) y los programas espaciales clasificados crean barreras de entrada duraderas
• Portafolio diversificado — los transportes C-130J, los helicópteros Sikorsky y los satélites abarcan los dominios de transporte militar, rotores y espacio

Los aproximadamente 123.000 empleados de la compañía se distribuyen en una red de instalaciones de acceso restringido desde Fort Worth hasta Sunnyvale, con alrededor del 15 % de la plantilla destacada fuera de Estados Unidos, y su unidad de Misiles y Control de Fuego registró un crecimiento de ingresos del 14 % en 2025.

Debilidades:
• Riesgo de contratos a precio fijo — los sobrecostes en programas de desarrollo clasificados obligaron a una provisión por pérdidas de más de 1.700 millones de dólares a finales de 2024, aunque las condiciones mejoraron durante 2025
• Dependencia de los presupuestos gubernamentales — la concentración de ingresos en el gasto en defensa del Departamento de Defensa de EE. UU. y de los aliados expone los resultados a la política fiscal
• Inflación en la cadena de suministro — la inflación persistente de componentes sigue presionando los márgenes de beneficio en las plataformas heredadas

Marca

Lockheed Martin

Fundada

1995

Empleados

~123,000

Presencia

Defense support in 50+ countries

Instalaciones

F-35 final assembly in Fort Worth, Texas; C-130J in Marietta, Georgia; Sikorsky helicopters in Stratford, Connecticut

Sede

Estados Unidos

Mercado

NYSE: LMT
Categorías de Productos Clave
Equipo de TransporteEquipo de transporteMarcas de AvionesMarcas de Naves EspacialesEquipo de TransporteEquipo de transporteMarcas de AvionesMarcas de Naves Espaciales
4
Airbus SE

Airbus SE

Airbus SE es la compañía aeroespacial insignia de Europa y uno de los dos únicos fabricantes mundiales de aviones comerciales de gran tamaño, con su sede operativa en Blagnac (Francia) y registro legal en los Países Bajos. Fundada en 1970 como un consorcio para romper el monopolio estadounidense en la aviación civil, Airbus se ha convertido en un grupo aeroespacial diversificado que entregó 793 aviones comerciales en 2025, con unos ingresos de 73.400 millones de euros y una cartera de pedidos récord de 8.754 aviones — suficiente para mantener la producción durante más de una década.

Fortalezas:

• Posición de duopolio – Junto a Boeing, Airbus controla el mercado mundial de aviones comerciales de gran tamaño, con la familia A320 dominando el segmento de pasillo único y el A350 liderando la eficiencia en rutas de largo alcance

• Cartera de pedidos récord – La cartera de 8.754 aviones ofrece una excepcional visibilidad de ingresos plurianual y poder de fijación de precios

• Huella productiva global – Las líneas de ensamblaje final en Toulouse, Hamburgo, Tianjin y Mobile permiten diversificar el riesgo político y acceder a mercados locales

• Impulso comercial – La crisis de calidad de Boeing ha acelerado la preferencia de las aerolíneas por Airbus, con la compañía apuntando a 820 entregas en 2026

Las diez líneas de ensamblaje final de Airbus — dos en Toulouse, cuatro en Hamburgo, dos en Mobile y dos en Tianjin — constituyen la mayor red de producción de aviones comerciales del mundo, y sus 793 entregas de aviones comerciales en 2025 marcaron un récord para el grupo.

Debilidades:

• Fragilidad de la cadena de suministro – La escasez de motores de Pratt & Whitney y de materiales de grado aeroespacial redujo las entregas del primer trimestre de 2026 a solo 114 aviones y empujó el flujo de caja libre a un negativo de 2.500 millones de euros

• Salida del legado A380 – La discontinuación del superjumbo A380 dejó huecos de producción en Toulouse que deben reconfigurarse para programas más rentables

• Presión sobre los márgenes de defensa – Los contratos gubernamentales y el programa A400M conllevan márgenes notoriamente ajustados y riesgos recurrentes de sobrecostes

Marca

Airbus

Fundada

1970

Empleados

~166,900

Presencia

Customers in over 100 countries

Instalaciones

Final assembly lines in Toulouse, Hamburg, Tianjin, Mobile

Sede

Francia

Mercado

Euronext Paris: AIR

Categorías de Productos Clave
Equipo de TransporteEquipo de TransporteIndustria de Equipos de Apoyo en Tierra para Aeropuertos y Puertos (GSE)Industria de Vehículos de Propósito EspecialIndustria de Buques y Embarcaciones MarítimasIndustria de Vehículos ComercialesEquipo de transporteMarcas de AvionesMarcas de Naves EspacialesEquipo de TransporteEquipo de TransporteIndustria de Equipos de Apoyo en Tierra para Aeropuertos y Puertos (GSE)Industria de Vehículos de Propósito EspecialIndustria de Buques y Embarcaciones MarítimasIndustria de Vehículos ComercialesEquipo de transporteMarcas de AvionesMarcas de Naves Espaciales
5
The Boeing Company

The Boeing Company

The Boeing Company es la mayor compañía aeroespacial del mundo y uno de los dos únicos fabricantes de aviones comerciales de gran tamaño, con sede en Arlington, Virginia. Fundada en 1916 por William Boeing en Seattle, la compañía se ha convertido en un líder global que abarca aviones comerciales, sistemas de defensa, exploración espacial y servicios de aviación, generando 89.500 millones de dólares en ingresos en 2025 y entregando 600 aeronaves comerciales — su mayor producción desde 2018.

Fortalezas:

• Posición de duopolio en el mercado – Boeing y Airbus controlan prácticamente todo el mercado de aeronaves de más de 100 asientos, con el 737 MAX y el 787 Dreamliner de Boeing, que gozan de una fuerte lealtad por parte de las aerolíneas

• Amplia infraestructura de producción – La fábrica de Everett es el edificio más grande del mundo por volumen, y las plantas de Boeing en Washington y Carolina del Sur le otorgan una capacidad de ensamblaje sin rival

• Profundidad en defensa y espacio – Los programas F-15EX, KC-46A, P-8A y de satélites proporcionan una base de ingresos estable por contratos gubernamentales junto a los ciclos comerciales

• Trayectoria de recuperación – Las 600 entregas en 2025 y la reacquisición estratégica de Spirit AeroSystems señalan un retorno a la producción normalizada y al control de calidad

La huella de producción comercial de Boeing abarca ahora Everett y Renton en Washington, Charleston en Carolina del Sur y Zhoushan en China, y la integración de Spirit AeroSystems añade importantes plantas de fuselaje en Wichita, Carolina del Norte y Malasia a la base industrial del grupo.

Debilidades:

• Legado de la crisis de calidad – Las inmovilizaciones del 737 MAX y el incidente del tapa de puerta de Alaska Airlines en 2024 dañaron gravemente la confianza en la marca y desencadenaron una supervisión regulatoria intensificada por parte de la FAA

• Sobrecostos persistentes – Los contratos de defensa a precio fijo como el KC-46A siguen generando pérdidas, y los márgenes comerciales continúan reducidos por las compensaciones pagadas a las aerolíneas

• Dependencia de la cadena de suministro – Décadas de externalización dejaron a Boeing expuesto a fallos de calidad de los proveedores, forzando la costosa reacquisición de Spirit AeroSystems y un trabajo de integración de varios años

Marca

Boeing

Fundada

1916

Empleados

~170,000

Presencia

Customers in more than 150 countries

Instalaciones

Final assembly in Everett, Renton, Seattle, South Carolina

Sede

Estados Unidos

Mercado

NYSE: BA
Categorías de Productos Clave
Equipo de TransporteEquipo de TransporteIndustria de Equipos de Apoyo en Tierra para Aeropuertos y Puertos (GSE)Industria de Vehículos de Propósito EspecialIndustria de Buques y Embarcaciones MarítimasIndustria de Vehículos ComercialesEquipo de transporteMarcas de AvionesMarcas de Naves EspacialesEquipo de TransporteEquipo de TransporteIndustria de Equipos de Apoyo en Tierra para Aeropuertos y Puertos (GSE)Industria de Vehículos de Propósito EspecialIndustria de Buques y Embarcaciones MarítimasIndustria de Vehículos ComercialesEquipo de transporteMarcas de AvionesMarcas de Naves Espaciales
6
Northrop Grumman

Northrop Grumman Corporation

Northrop Grumman es la potencia silenciosa detrás de algunas de las máquinas más trascendentales del espacio: el telescopio espacial James Webb, la nave de carga Cygnus que mantiene abastecida la ISS y los propulsores de combustible sólido que elevarán las próximas misiones lunares tripuladas de Estados Unidos. Los ingresos de la empresa en 2025 alcanzaron 41.950 millones de dólares (un aumento del 2 % interanual), con su segmento de Sistemas Espaciales contribuyendo con 10.770 millones de dólares —aproximadamente una cuarta parte de las ventas totales— y una cartera de pedidos récord a nivel corporativo de 95.700 millones de dólares que ofrece una rara visibilidad de ingresos en un sector de defensa definido por las disputas presupuestarias.

Fortalezas:

• Domino de instrumentos científicos — Desde el espejo recubierto de oro de 6,5 metros del Webb hasta cargas útiles de observación terrestre de nueva generación, Northrop es el principal fabricante occidental de instrumentos científicos insignia para el espacio profundo y satélites de vigilancia militares.

• Monopolio de propulsión sólida — Como único productor estadounidense de grandes motores de cohete de combustible sólido para lanzamientos estratégicos y comerciales, posee una capacidad insustituible de la que dependen tanto el Pentágono como los operadores comerciales (incluidos los competidores).

• Cartera de pedidos resiliente — 95.700 millones de dólares en cartera total, con programas franquicia de Sistemas Espaciales (Next-Gen OPIR, GEOINT avanzado, cargas útiles restringidas) que abarcan décadas de trabajo contratado.

• Franquicia de disuasión estratégica — Los trabajos de Sentinel (ICBM de nueva generación), B-21 Raider y Ground Based Strategic Deterrent anclan a la empresa en los dominios terrestre, aéreo y espacial.

Debilidades:

• lastre de programas a precio fijo — Varios programas de desarrollo a precio fijo han absorbido sobrecostes, presionando los márgenes en los segmentos Espacial y Aeronáutico respecto a los máximos de 2023-2024.

• Descenso de ingresos de Sistemas Espaciales — Las ventas del segmento cayeron alrededor de un 8 % en 2025 hasta 10.770 millones de dólares, en parte por la reclasificación de la cartera Sentinel/SDS a Sistemas de Defensa y el cierre natural de grandes programas heredados.

• Brecha de exposición comercial — Sin una línea de productos significativa en lanzamientos comerciales ni en constelaciones LEO, Northrop carece de un motor de crecimiento fuera de los contratos gubernamentales, una debilidad estructural en una economía espacial cada vez más comercial.

Marca

Northrop Grumman

Fundada

1994

Empleados

~95,000

Presencia

Serves NATO and allied nations (25+ countries)

Instalaciones

Space Park (Redondo Beach, CA); sites across US; high-precision military satellite assembly

Sede

Estados Unidos

Mercado

NYSE: NOC
Categorías de Productos Clave
Marcas de Naves EspacialesMarcas de Naves Espaciales
7
Thales Group

Thales Group

Thales Group entró en el sector espacial no a través de los cohetes, sino mediante la electrónica de precisión que hace funcionar los satélites — y a través de Thales Alenia Space (TAS), su empresa conjunta 67/33 con la italiana Leonardo, que es el mayor contratista principal de satélites de Europa. Los ingresos del grupo en 2025 ascendieron a 22.140 millones de euros (un crecimiento orgánico del 8,8 %), con un EBIT ajustado de 2.740 millones de euros y un margen del 12,4 %. TAS aportó ~2.360 millones de euros en ventas consolidadas (un 7,6 % más), habiendo construido más de la mitad de los módulos presurizados de la Estación Espacial Internacional — incluida la querida cúpula de observación Cupola — junto con satélites de telecomunicaciones GEO y cargas útiles de espacio profundo para misiones de la ESA como ExoMars.

Fortalezas:

• Historial en la ISS — TAS ha fabricado más de la mitad de los módulos presurizados de la ISS, un legado de confianza en ingeniería que ahora alimenta una "Space Smart Factory" de 1.000 millones de euros, una planta de ensamblaje digital inaugurada en Roma para producir en serie satélites de nueva generación.

• Negocio dual civil-defensa — Thales combina los contratos principales de satélites de TAS con los negocios de aviónica, radares y comunicaciones seguras líderes mundiales del grupo, realizando ventas cruzadas a ministerios de defensa europeos y programas de la OTAN.

• Impulso de pedidos — Las reservas de 2025 incluyeron THOR 8 para Noruega, JSAT-32 para Japón, y participación en el módulo lunar Argonaut de la ESA y la constelación IRIS²; la cartera espacial crece al 7,6 % con un objetivo de margen superior al 7 % para 2027.

• Salto en fabricación digital — La fábrica inteligente de 100 millones de euros en Roma (con una planta hermana en Cannes) representa la apuesta más agresiva de Europa por la producción en serie de satélites para contrarrestar la curva de costes de SpaceX.

Debilidades:

• Erosión del mercado GEO — TAS asumió ~174,5 millones de euros en pérdidas por la cancelación repentina de dos grandes pedidos GEO de SES en 2025, además de 20 millones de euros en costes de reestructuración — evidencia de que el modelo GEO tradicional está siendo perturbado por las constelaciones LEO.

• Incertidumbre por la fusión — La prevista fusión espacial europea a tres bandas con Airbus y Leonardo (prevista como una entidad de ~6.500 millones de euros de ingresos y 25.000 personas) genera riesgo de integración y parálisis decisional durante la negociación.

• Desventaja de escala — Los ~2.400 millones de euros de ingresos de TAS son una fracción de la escala de SpaceX o Starlink, lo que limita su capacidad para competir en precio en los mercados de lanzamiento comercial y conectividad, de rápido crecimiento.

Marca

Thales / Thales Alenia Space

Fundada

2000

Empleados

~85,000 (TAS ~8,000)

Presencia

Operations in 68 countries

Instalaciones

Thales Alenia Space: 14-17 industrial sites across 7 European countries

Sede

Francia

Mercado

Euronext Paris: HO

Categorías de Productos Clave
Marcas de Naves EspacialesFabricantes de Sistemas Inteligentes de TransporteMarcas de Naves EspacialesFabricantes de Sistemas Inteligentes de Transporte
8
Mitsubishi Heavy Industries

Mitsubishi Heavy Industries, Ltd.

Mitsubishi Heavy Industries, Ltd. es el principal conglomerado de ingeniería pesada de Japón y un referente tecnológico en turbinas de gas de gran tamaño, islas nucleares y entrega integral de proyectos EPC de plantas químicas. En el ejercicio fiscal 2025, el grupo registró 4.974,1 billones de yenes en ingresos y vio aumentar sus pedidos un 20 % hasta 7.653,6 billones de yenes, impulsados por la demanda norteamericana y asiática de plantas de ciclo combinado GTCC y equipos de energía nuclear, con un flujo de caja libre que ascendió a 893,4 billones de yenes.

Mitsubishi Heavy Industries también es el pilar de la capacidad espacial nacional de Japón: su planta Nagoya Aerospace Systems Works lidera el desarrollo y la producción del lanzador H3 y de la nave de carga HTV-K que abastece la Estación Espacial Internacional, mientras que la división Aircraft, Defense & Space registró ventas de 1.393,8 billones de yenes en el ejercicio fiscal 2025, un 35,2 % más interanual, gracias al aumento de los presupuestos de defensa y a la demanda de lanzamientos de la JAXA.

Fortalezas: La Takasago Machinery Works es uno de los centros de I+D y producción de turbinas de gas más avanzados del mundo, mientras que las plantas de ensamblaje en Savannah, Georgia, y Dammam, Arabia Saudita, atienden la demanda regional. Sus turbinas refrigeradas por aire serie J establecen los referentes mundiales de eficiencia y durabilidad en condiciones extremas, y los pedidos de plantas GTCC pasaron de 25 a 35 unidades de gran tamaño en el ejercicio fiscal 2025. Al ser una de las pocas empresas capaces de actuar como contratista principal EPC integral en proyectos químicos y energéticos de escala megaproducto, MHI captura valor en toda la cadena de entrega.

Debilidades: La exposición del grupo a la defensa y la aeroespacial introduce sensibilidad geopolítica y a los controles de exportación, mientras que la dependencia de los ciclos de infraestructura asiáticos hace que los resultados sean vulnerables a las oscilaciones regionales del gasto de capital. Su estructura de conglomerado abarca construcción naval, logística y maquinaria junto con energía, lo que puede diluir el enfoque y complicar el análisis de márgenes para los inversores.

Marca

Mitsubishi Heavy Industries

Fundada

1884 (reorganized 1950)

Empleados

~77,274-78,793

Presencia

69 countries

Instalaciones

12 core works in Japan + 10 global gas turbine manufacturing/repair bases

Sede

Japón

Mercado

TSE Prime: 7011

Categorías de Productos Clave
Empresas de Equipos de Energía y QuímicaSistemas de transmisión de potenciaEquipos de manipulación de fluidosEmpresas de Sistemas de Automatización IndustrialEmpresas de Sistemas HVACTop 10 Empresas de Componentes Críticos de MaquinariaEmpresas de Equipos de Manejo de MaterialesFabricantes de Equipos de Energía y Productos QuímicosMarcas de Naves EspacialesEmpresas de Equipos de Energía y QuímicaSistemas de transmisión de potenciaEquipos de manipulación de fluidosEmpresas de Sistemas de Automatización IndustrialEmpresas de Sistemas HVACTop 10 Empresas de Componentes Críticos de MaquinariaEmpresas de Equipos de Manejo de MaterialesFabricantes de Equipos de Energía y Productos QuímicosMarcas de Naves Espaciales
9
Rocket Lab

Rocket Lab USA, Inc.

Rocket Lab es la única empresa de lanzamiento además de SpaceX que ha escalado operaciones orbitales rutinarias — y la única que opera sus propias plataformas de lanzamiento privadas en dos continentes. Su fundador, Peter Beck, rechazado dos veces por la NASA antes de construir sus propios cohetes, ha llevado la compañía a unos 0,6 mil millones de dólares de ingresos en 2025 mediante un modelo integral de "espacio como servicio": los cohetes Electron, la plataforma satelital Photon, ruedas de reacción, sensores estelares, células solares e incluso las plataformas de lanzamiento se diseñan y fabrican internamente en California, Nueva Zelanda y Colorado. Una serie de adquisiciones quirúrgicas — Mynaric (comunicaciones láser), Sinclair Interplanetary (ruedas de reacción) y los antiguos activos de producción de Virgin Orbit — han convertido a Rocket Lab en un proveedor verticalmente integrado de casi todos los componentes de una misión de satélites pequeños.

Fortalezas:

• Integración vertical hasta el nivel de componentes — Rocket Lab fabrica internamente ruedas de reacción, sensores estelares, paneles solares y su propia propulsión, lo que le otorga márgenes y seguridad de suministro que sus rivales de satélites pequeños no poseen.

• Tres plataformas de lanzamiento privadas — Dos plataformas en Mahia, Nueva Zelanda, y una en Wallops, Virginia, ofrecen una independencia de calendario de lanzamiento que ningún otro operador comercial iguala fuera de SpaceX.

• El impulso de Neutron — El cohete reutilizable de clase media Neutron y su motor Archimedes están en fase de pruebas, apuntando al creciente mercado de despliegue de megaconstelaciones que la capacidad de 300 kg de Electron no puede atender.

• Modelo de negocio probado — Electron ha volado más de 60 misiones con una tasa de éxito de ~95 % en la última década, generando el registro de fiabilidad de lanzamiento más sólido de la industria para un vehículo pequeño, y la nueva línea de propulsión eléctrica Gauss (capacidad de 200 unidades/año) abre ingresos por acoplamiento de plataformas satelitales.

Debilidades:

• Intenso consumo de capital — El desarrollo de Neutron y Archimedes, además de las construcciones de Mynaric y de los sitios de lanzamiento, mantienen un alto consumo de caja; los modestos márgenes de Electron aún no pueden financiar orgánicamente la siguiente fase.

• Rentabilidad GAAP aplazada — El camino hacia una rentabilidad neta sostenida sigue retrasándose, dependiendo de que Neutron alcance su cadencia de vuelos y de la escalabilidad de las líneas de producto Photon/LASERCOM.

• Techo del cohete pequeño — El límite de carga útil de Electron (300 kg) excluye los mayores contratos comerciales GEO y de espacio profundo, limitando el mercado abordaje hasta que Neutron entre en servicio.

Marca

Rocket Lab

Fundada

2006

Empleados

2,000-2,500

Presencia

Operations in US, New Zealand, Canada, Germany

Instalaciones

Long Beach HQ (CA); Mahia Launch Complex (NZ, 2 pads); Wallops Flight Facility (VA, 1 pad)

Sede

Estados Unidos

Categorías de Productos Clave
Marcas de Naves EspacialesMarcas de Naves Espaciales
10
OHB SE

OHB SE (anteriormente OHB Technology AG)

OHB SE es el discreto campeón espacial de Alemania y uno de los solo tres contratistas principales de satélites en los que confía la Agencia Espacial Europea. Desde su fundación en 1981 como una pequeña ingeniería de Bremen, OHB ha crecido hasta convertirse en el fabricante de más de 22 satélites de navegación Galileo, la constelación meteorológica de nueva generación MTG, los satélites alemanes de reconocimiento por radar SAR-Lupe y la misión de defensa planetaria Hera — un portafolio concentrado casi al 100 % en hardware espacial. En el ejercicio fiscal 2025, la compañía aumentó sus ingresos un 21 % hasta 1.250 millones de euros, elevó la EBITDA ajustada a 126 millones de euros y cerró el año con una cartera de pedidos récord de 3.350 millones de euros, sustentada en su mayor contrato individual de la historia: una adjudicación de 250 millones de euros para la constelación meteorológica EPS-Sterna a través de su filial sueca.

Fortalezas:

• Posición institucional europea — Como contratista principal de la ESA junto a Airbus y Thales Alenia Space, OHB ocupa posiciones insustituibles en Galileo, los programas sucesores de Copernicus y los proyectos alemanes de satélites de seguridad nacional (SAR-Lupe, Georg).

• Profundidad manufacturera real — OHB opera grandes salas limpias y centros de ensayo termo-vacuum en Bremen, Múnich, Suecia e Italia, y como contratista principal ensambla y prueba en régimen íntegramente interno satélites geoestacionarios de varias toneladas y sondas de exploración del espacio profundo.

• Visibilidad récord de cartera — La cartera de pedidos de 3.350 millones de euros (aproximadamente 2,7 veces los ingresos anuales) proporciona visibilidad de producción plurianual en los programas Galileo de segunda generación, MTG y EPS-Sterna.

• Credibilidad en el espacio profundo — Como contratista principal de la sonda de desviación de asteroides Hera de la ESA, OHB demostró que puede desarrollar naves espaciales interplanetarias complejas, una capacidad que muy pocas empresas en el mundo poseen.

Debilidades:

• Presión del capital privado — KKR y la familia Fuchs controlan ahora más del 92 % de los derechos de voto; la capitalización flotante se ha desplomado a menos del 6 % y se espera ampliamente una exclusión de cotización o una privatización total, lo que podría limitar la transparencia pública y la retención de talento.

• Concentración de clientes — Los ingresos dependen en gran medida de la ESA y de programas del gobierno alemán; la compañía tiene una exposición mínima a satélites comerciales y lanzamientos, lo que la hace vulnerable a los ciclos presupuestarios europeos y a la disrupción de las constelaciones LEO en su tradicional mercado GEO.

• Brecha de escala — Con 3.466 empleados y aproximadamente una décima parte de los ingresos de Thales Alenia Space, OHB carece de la masa industrial necesaria para ganar los mayores programas de fabricación de megaconstelaciones frente a competidores de escala estadounidense.

Marca

OHB

Fundada

1981

Empleados

~3,466

Presencia

ESA programs; customers across Europe and international markets

Instalaciones

Bremen HQ and Munich assembly sites (Germany); subsidiaries in Sweden and Italy with large cleanrooms and thermal-vacuum test centers

Sede

Alemania

Mercado

XETRA Frankfurt: OHB (93% held by KKR, take-private in progress)

Categorías de Productos Clave
Marcas de Naves EspacialesEquipo de TransporteEquipo de transporteMarcas de Naves EspacialesEquipo de TransporteEquipo de transporte

Preguntas Frecuentes

¿Cómo Evaluamos y Puntuamos a los Fabricantes de Naves Espaciales?
Clasificar a los fabricantes de naves espaciales es fundamentalmente diferente de clasificar marcas, porque la evidencia es física: metros cuadrados de salas limpias, toneladas de máquinas de soldadura por fricción-agitación y satélites que realmente alcanzan la órbita.

VerityRank evalúa a los diez fabricantes líderes según tres pilares ponderados según la realidad industrial: Fuerza y Escala Productiva (50 %), Cuota de Producción en la Categoría (30 %) y Relevancia de Marca y Desempeño Financiero (20 %). La fuerza productiva se mide por la superficie de fábricas propias, el área de salas limpias de alto grado, la disponibilidad de cámaras térmico-vacío y de EMC, los sitios de AIT (ensamblaje, integración y pruebas), la plantilla y la tasa de autoproducción interna de sistemas de propulsión, ruedas de reacción, sensores estelares y grandes estructuras compuestas. Las empresas que solo diseñan y subcontratan el ensamblaje quedan excluidas de plano.

La Cuota de Producción en la Categoría penaliza a los conglomerados cuyos ingresos espaciales son una minoría de sus ventas: un especialista puro como Rocket Lab u OHB obtiene aquí una puntuación más alta que un gigante diversificado. El resultado final es una Puntuación VerityRank (0-100) que refleja quién construye físicamente —y no solo como marca— las máquinas que salen de la Tierra.

Aviso legal: Las clasificaciones reflejan datos públicamente disponibles a fecha de 2025-2026 y son únicamente informativas; no constituyen recomendaciones de inversión.
¿Qué capacidades de fabricación definen a los principales productores de naves espaciales?
Lo que distingue a un verdadero fabricante de naves espaciales de un simple ensamblador es el control de la cadena crítica: motores, estructuras, hardware de control de actitud y gestión térmica fabricados internamente.

Los líderes comparten cinco capacidades. Primera, motores y propulsión propios: SpaceX fabrica los motores Merlin y Raptor en líneas automatizadas, Rocket Lab imprime en 3D los motores Rutherford, y Northrop Grumman funde los motores estratégicos de propelente sólido de Estados Unidos. Segunda, soldadura de grandes estructuras: la instalación de Boeing en Michoud utiliza la mayor soldadora vertical por fricción-agitación del mundo para formar los tanques de combustible del SLS, mientras que las instalaciones de MHI en Nagoya sueldan tanques criogénicos de aluminio-litio para el H3. Tercera, ensamblaje de satélites en sala limpia: la planta de SpaceX en Redmond produce varios satélites Starlink a diario; OHB y Thales Alenia Space realizan el ensamblaje de satélites GEO de varias toneladas en salas limpias europeas.

Cuarta, integración vertical a nivel de componentes: Rocket Lab fabrica sus propias ruedas de reacción, sensores estelares, células solares y anillos de separación — justamente donde los competidores sufren los plazos de entrega de terceros. Quinta, AIT y pruebas ambientales: cámaras termovacío, mesas vibratorias y cámaras anecoicas EMC que cualifican el hardware antes del lanzamiento, ámbito en el que destacan Airbus Bremen, el CAST de CASC y la instalación de Lockheed en Littleton.
¿Qué tendencias están moldeando la fabricación de naves espaciales?
Cinco tendencias están transformando la fabricación de naves espaciales en 2025-2026, y las cinco favorecen a las fábricas frente a los estudios de diseño.

En primer lugar, la producción en serie en LEO: el ritmo de más de 100 satélites al mes de Starlink y el programa europeo IRIS² están obligando a los grandes integradores de satélites a pasar de naves GEO a medida a pequeños buses fabricados en líneas de montaje. En segundo lugar, la consolidación mediante integración vertical: Boeing volvió a adquirir Spirit AeroSystems por 4.700 millones de dólares y Rocket Lab compró Mynaric, Sinclair Interplanetary y SolAero — la industria está reincorporando a proveedores críticos dentro de sus propias estructuras. En tercer lugar, el rendimiento de los lanzamientos reutilizables: los propulsores del Falcon 9 con más de 20 vuelos y la recuperación mediante captura con red VTVL del Long March 10B de CASC están reduciendo drásticamente el costo por lanzamiento, aumentando la demanda de satélites para cubrir la nueva capacidad.

En cuarto lugar, el predominio del espacio de defensa: con el contrato de 1.600 millones de dólares de la Space Force ganado por SpaceX y los 73 lanzamientos ejecutados por CASC en 2025, los presupuestos espaciales gubernamentales fluyen de manera desproporcionada hacia los fabricantes con líneas de producción soberanas. En quinto lugar, la computación de borde orbital: los 3.200 millones de dólares de ingresos relacionados con IA de SpaceX en 2025 señalan que los satélites se están convirtiendo en centros de datos, lo que obliga a rediseñar la gestión térmica y los paneles solares de alta potencia en toda la base de fabricación.
¿Por qué la integración vertical importa más que la subcontratación en el espacio?
¿Por qué el informe excluyó a las empresas de diseño y externalización y favoreció la integración vertical? Porque en el espacio, un defecto de un proveedor de tercer nivel puede destruir una misión de mil millones de dólares.

El programa Starliner de Boeing es el casoejemplar de advertencia: problemas de válvulas y paracaídas originados en proveedores de niveles inferiores causaron años de retrasos, sobrecostos en contratos de precio fijo y una crisis reputacional. La respuesta de la industria es la internalización. SpaceX alcanza una tasa de autoproductación interna superior al 80 % — desde motores Raptor y tejas de escudo térmico hasta antenas de arreglo en fase y terminales láser. Rocket Lab, tras gastar cientos de millones adquiriendo SolAero y ASI, ahora fabrica sus propias ruedas de reacción, sensores estelares, paneles solares y software de vuelo, con una cartera de pedidos compuesta en un 74 % por hardware. Las plantas de propulsión sólida de Northrop son proveedor único para los lanzamientos estratégicos de EE. UU.

La lógica es sencilla: los entornos orbitales no perdonan, las ventanas de lanzamiento son costosas y cada componente externalizado es un potencial punto único de fallo. Los diez fabricantes clasificados anteriormente controlan una parte suficiente de la cadena crítica para calificar como verdaderos constructores — el foso defensivo más sólido de la economía espacial moderna.
¿Con qué frecuencia se actualizan estos rankings — y dónde está la capacidad de producción de naves espaciales del mundo?
¿Con qué frecuencia se actualizan los rankings de fabricantes de naves espaciales — y dónde se encuentra la mayor capacidad de producción de naves espaciales del mundo?

VerityRank actualiza este ranking cada 6-12 meses, en línea con los ciclos de informes anuales (los resultados del ejercicio fiscal se consolidan entre el primer y el segundo trimestre), con ajustes provisionales cuando se producen grandes fusiones o hitos de producción — como la prevista combinación espacial de Airbus-Thales-Leonardo y la OPI de SpaceX en 2026. Cada actualización vuelve a evaluar la capacidad de las fábricas, las carteras de pedidos y las tasas de fabricación propia.

En cuanto a la capacidad, el centro de gravedad global se ha desplazado hacia tres polos: Estados Unidos (la red de SpaceX en Hawthorne, Redmond, Boca Chica y Cabo Cañaveral; Littleton, de Lockheed; Michoud, de Boeing; Promontory y Redondo Beach, de Northrop), China (los ocho complejos de investigación y producción de CASC en Pekín, Shanghái, Xi'an y Sichuan) y Europa (Airbus en Bremen/Toulouse, Thales Alenia en Cannes/Roma/Turín, OHB en Bremen). La planta de MHI en Nagoya, en Japón, completa el panorama como cuarto polo. Los compradores deben verificar la superficie de las plantas de producción y las certificaciones de salas blancas antes de comprometerse — la capacidad, no los folletos, es la verdadera señal de suministro.