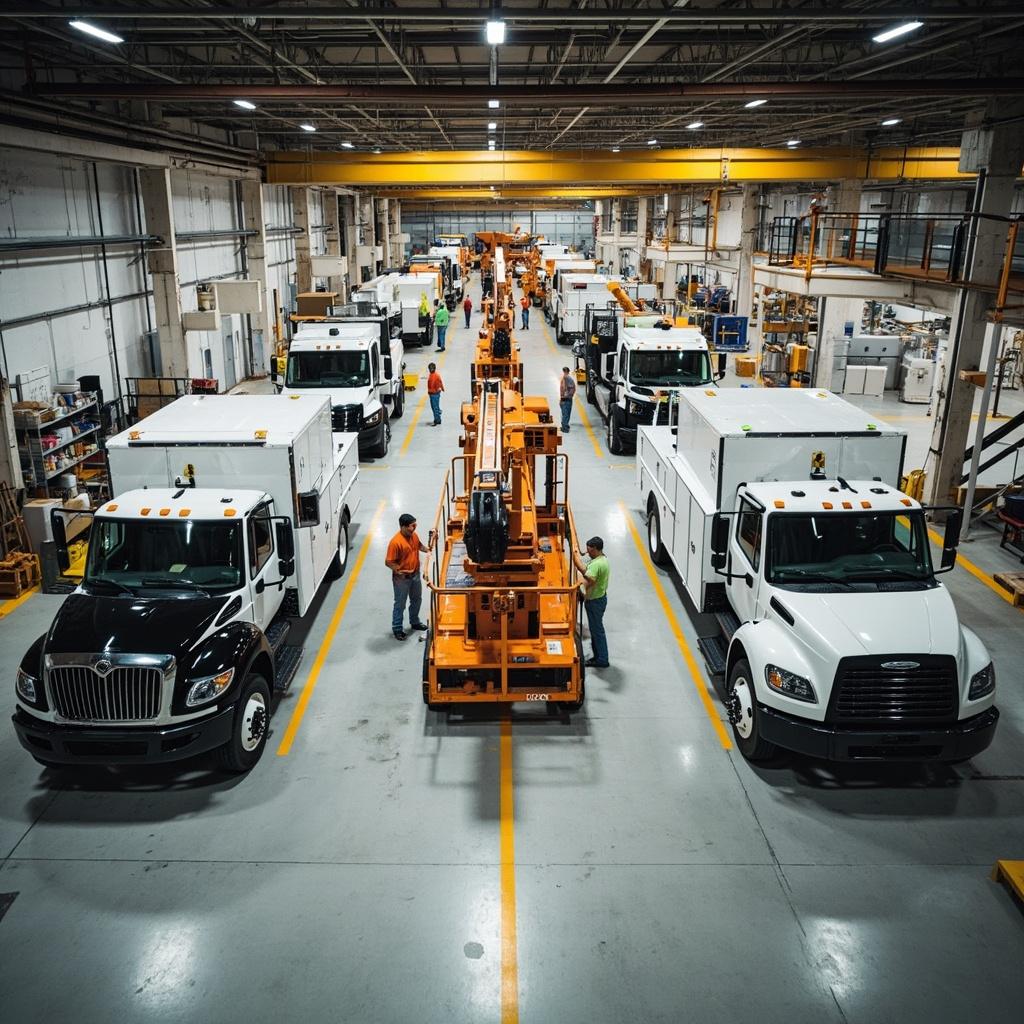
La mayoría de los vehículos que limpian las calles de una ciudad, combaten sus incendios y elevan a sus cuadrillas de mantenimiento no son fabricados por fabricantes de camiones. Los construyen un pequeño grupo de empresas de ingeniería especializadas que controlan cada etapa, desde la fabricación del chasis hasta el montaje final — y ese control es la línea divisoria en la que se basa este ranking. Un vehículo de trabajo especializado no es un camión comercial con equipos atornillados en la parte trasera. El chasis está diseñado en torno al ciclo de trabajo, el sistema hidráulico se acopla al implemento en lugar de a la carga, y la arquitectura eléctrica debe permitir que la carrocería se comunique con el tren motriz. Cuando esas piezas provienen de proveedores no relacionados, la máquina terminada funciona, pero presenta compromisos en la distribución de pesos, el acceso para mantenimiento y — cada vez más — en si puede electrificarse o no.
La razón por la que esta distinción se ha vuelto urgente es la electrificación. Un vehículo de trabajo diésel acciona su bomba hidráulica mediante una toma de fuerza del motor. Uno eléctrico no tiene un motor al ralentí del que extraer energía, por lo que la carrocería debe tomar energía directamente de la batería de tracción a través de una toma de fuerza electrónica, y eso requiere que el chasis y la carrocería sean diseñados por personas que se comunican entre sí. Los fabricantes que funden sus propios bastidores y construyen sus propios sistemas hidráulicos están convirtiéndose a esta arquitectura con rapidez. Los que compran un chasis comercial y adaptan una carrocería sobre él están descubriendo que la interfaz no está en sus manos modificarla. Por eso Oshkosh diseña sus propios chasis especiales de tracción total, por qué Rosenbauer fabrica sus propias bombas contraincendios y estructuras de brazo articulado, y por qué Bucher produce las unidades de control hidráulico que están dentro de sus barredoras.
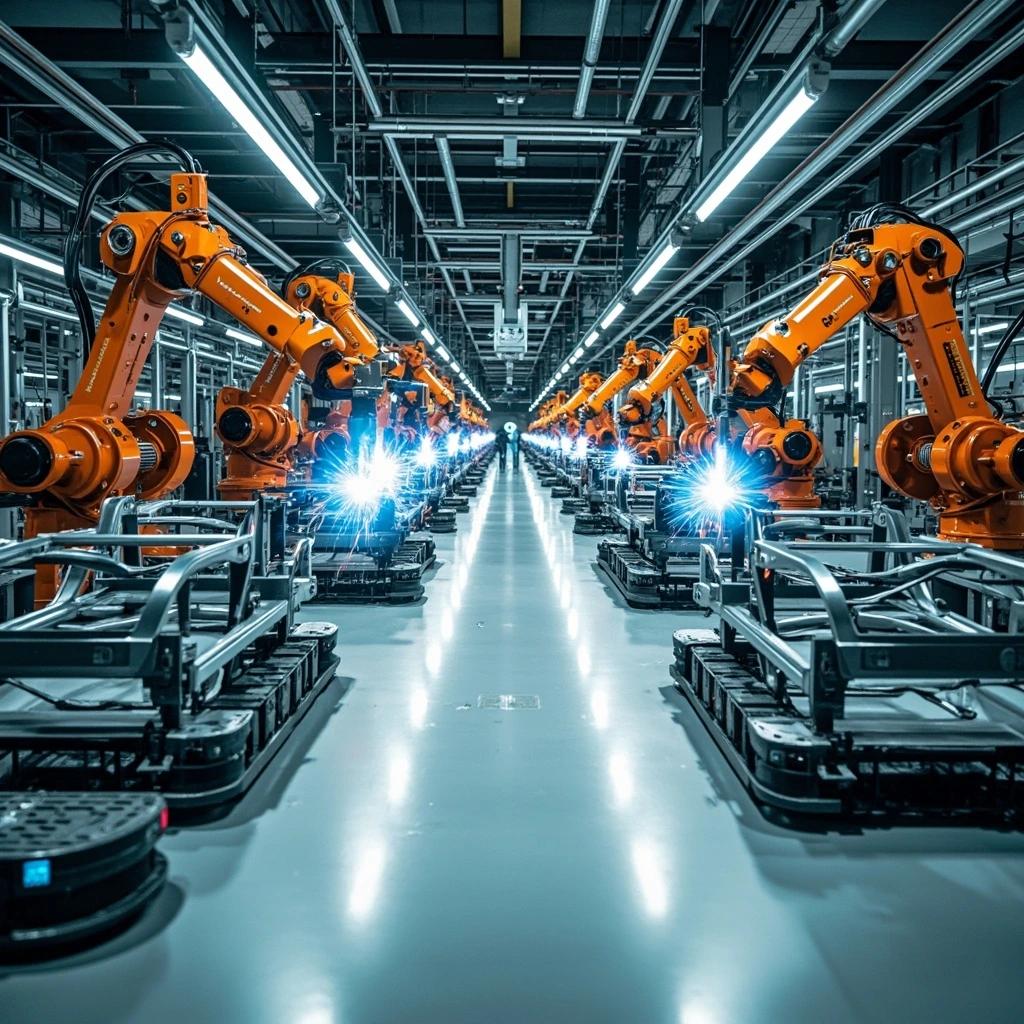
La escala en este sector se mide en plantas, no en reconocimiento de marca. Oshkosh opera aproximadamente 130 instalaciones de fabricación y servicio en 24 países y produce más de 50.000 plataformas de trabajo aéreo al año a través de JLG, además de más de 6.000 vehículos contraincendios Pierce y 8.000 vehículos de recogida de residuos y hormigón McNeilus. XCMG gestiona plantas de superescala en Xuzhou junto con operaciones Schwung en Alemania, una base en Brasil y una fábrica en India, con una capacidad de grúas sobre camión superior a 30.000 unidades al año. Liebherr concentra la elevación de cargas pesadas en Ehingen, Alemania, la mayor planta de grúas móviles del mundo, y Palfinger ensambla en más de 30 sitios para que sus grúas puedan terminarse junto a los carroceros que las montan. Terex reconfiguró su propio portafolio en febrero de 2026 al adquirir REV Group por 3.384 millones de dólares, añadiendo vehículos contraincendios y ambulancias a las plataformas aéreas Genie y a las carrocerías de recogida de residuos de Environmental Solutions Group.
Los fabricantes chinos han pasado de exportar máquinas a exportar fábricas. XCMG obtiene más del 45 % de sus ingresos en el extranjero y se localiza mediante plantas en Brasil e India. Los ingresos del negocio principal en el extranjero de SANY alcanzaron 48.500 millones de RMB, es decir, el 63,98 % del total, apoyados en operaciones de fabricación en Alemania, Estados Unidos e India. Zoomlion produce en once bases repartidas en ocho países. Infore Enviro ha mantenido la mayor cuota del mercado chino de equipos de saneamiento durante 24 años consecutivos y ahora exporta barredoras eléctricas a mercados que antes solo compraban equipos europeos.
Nuestra Metodología
VerityRank evalúa a los fabricantes en cinco dimensiones ponderadas, tratando la capacidad de fabricación propia como un umbral de calificación en lugar de un componente de puntuación:
• Capacidad de Producción y Escala de Instalaciones (35 %): el número de plantas propias, la escala de mecanizado y fabricación, la utilización de la capacidad y el grado de completitud de la cadena de suministro interna.
• Proporción de Ingresos de Vehículos Especializados (30 %): la proporción de ingresos y capacidad de producción que corresponde a las categorías de vehículos de trabajo especializados. Un fabricante que también vende equipos de construcción generales o maquinaria no relacionada obtiene una puntuación menor.
• Ventas Globales y Transparencia Financiera (15 %): ingresos consolidados, la transparencia y coherencia de los estados financieros publicados y el desempeño divulgado en el mercado chino.
• Alcance de Marca y Visibilidad en Búsquedas (10 %): interés de búsqueda, reputación sectorial y valoración de los usuarios finales entre los operadores de flotas.
• Cumplimiento de Fabricación Autónoma (10 %): verificación de que la empresa opera sus propias instalaciones de producción. Los fabricantes por contrato, las marcas que solo otorgan licencias y las empresas sin plantas propias sustantivas quedan excluidas de este ranking independientemente de sus ingresos.
Fuentes de Datos: Las cifras se compilan a partir de informes anuales de FY2024 y FY2025, estados provisionales y presentaciones bursátiles, contrastados con investigaciones independientes del sector, entre ellas los resultados FY2025 de Oshkosh Corporation, el Informe Anual 2025 de Bucher Industries, el Informe Anual 2024 de Rosenbauer, el Formulario 8-K de Terex Corp sobre la adquisición de REV Group y el Informe Anual 2025 de Liebherr. Cuando una empresa reporta en un año fiscal no calendarista, se utiliza el período de doce meses completado más recientemente.
Aviso Legal: Este ranking se basa en información pública de terceros y se publica únicamente con fines de investigación y referencia de mercado. No constituye asesoramiento de inversión, adquisición o legal, y los lectores deben verificar la capacidad de fabricación, la certificación y las condiciones comerciales directamente con los fabricantes correspondientes antes de adjudicar cualquier contrato.