VerityRank

Top 10 Fabricantes y Proveedores de Movilidad de Dos Ruedas

InicioEquipo de TransporteTop 10 Fabricantes y Proveedores de Movilidad de Dos Ruedas
Última actualización: septiembre de 2026·Por el Equipo de Investigación de VerityRank·Metodología

Todas las empresas de este ranking son propietarias de las fábricas donde se fabrican sus productos, y aplicar esa única condición descarta más nombres célebres de los que cabría admitir. Trek, una de las marcas de bicicletas más reconocidas del mundo, no aparece aquí — no porque carezca de escala, sino porque subcontrata la producción en volumen a plantas asociadas en Europa y Asia y, por tanto, no controla la fabricación que este ranking mide. La misma prueba excluye a la mayoría de los nombres europeos de bicicletas premium y a todas las marcas que licencian su logotipo a una fábrica que no les pertenece. Lo que queda es un grupo de diez empresas cuya producción anual oscila entre aproximadamente cinco millones y más de veinte millones de vehículos de dos ruedas, y cuya red combinada de fábricas abarca todos los continentes excepto la Antártida.

Los líderes en volumen son chinos y los líderes en ingeniería son japoneses, y ambos grupos no compiten por el mismo cliente. Honda opera más de 30 plantas dedicadas a motocicletas — en Japón, India, Indonesia, Vietnam, Tailandia, Brasil y China, entre otros — con una capacidad superior a 22 millones de unidades al año y distribución en más de 150 países. Su negocio de motocicletas generó 4,02 billones de JPY (unos 26.800 millones de dólares) en el ejercicio hasta marzo de 2026, aproximadamente el 18 % de los ingresos del grupo. Yadea gestiona ocho bases automatizadas en Wuxi, Tianjin, Cixi, Qingyuan, Anhui, Chongqing, Vietnam e Indonesia, con una capacidad superior a 20 millones de unidades, y TAILG y Aima operan cada una ocho plantas con una capacidad en el entorno de 15 millones. Tres fabricantes chinos han dedicado, por tanto, más superficie de planta a los vehículos eléctricos de dos ruedas que la que cualquier rival japonés o indio ha destinado a las motocicletas en su conjunto.

La aportación de la India es escala sin electrificación. Hero MotoCorp opera ocho plantas — seis en la India, en Dharuhera, Gurgaon, Neemrana, Haridwar, Halol y Chittoor, además de una en Colombia y otra en Bangladés — que producen alrededor de 9,5 millones de unidades al año y venden en 52 países. Bajaj Auto fabrica en cuatro grandes parques automatizados en Akurdi, Waluj, Chakan y Pantnagar, con una capacidad de aproximadamente 6,5 millones de vehículos de dos y tres ruedas, y exporta a más de 100 países a través de las gamas Boxer y Pulsar. TVS Motor produce en Hosur, Mysuru y Nalagarh en la India, además de en Karawang en Indonesia, con una capacidad superior a 5,5 millones de unidades y modelos eléctricos creciendo a un ritmo del 44 %. Los tres siguen siendo predominantemente fabricantes de vehículos de gasolina; las fábricas están diseñadas en torno a la producción de motores y transmisiones en lugar de al ensamblaje de baterías, y convertirlas es una tarea más ardua que construir nueva capacidad eléctrica desde cero.

Los fabricantes de bicicletas y micromovilidad pertenecen a una tradición industrial totalmente distinta. Giant opera nueve bases, incluidas Dajia en Taiwán, Kunshan y Chengdu en China continental, Lelystad en los Países Bajos y Binh Duong en Vietnam, con una capacidad superior a 6,5 millones de bicicletas y bicicletas eléctricas y distribución en más de 80 países. Es una de las muy pocas empresas que realizan el laminado, el moldeado y el acabado de fibra de carbono en sus propias plantas en lugar de comprar cuadros terminados. Ninebot se construyó su posición desde una única base altamente automatizada en Changzhou, Jiangsu, que produce más de 6 millones de unidades de patinetes eléctricos, bicicletas eléctricas y vehículos autoequilibrados, y desarrolla su propio software de gestión de baterías y de vehículos conectados. Yamaha, el otro fabricante japonés de esta lista, gestiona 140 filiales y empresas de producción en 30 países y es la única compañía de esta lista que también fabrica a volumen sistemas de transmisión para bicicletas eléctricas destinados a la venta a otras marcas.

Criterios de Admisibilidad y Modelo de Puntuación
Los fabricantes son primero evaluados en cuanto a su elegibilidad y luego puntuados en cuatro dimensiones ponderadas:
• Capacidad de Producción y Base Industrial en Propiedad (40 %): capacidad anual de vehículos de dos ruedas, número y ubicación de las plantas de propiedad exclusiva, y el grado en que el ensamblaje, la pintura y las pruebas finales se realizan bajo el control directo de la empresa.
• Concentración en el Negocio de Dos Ruedas (30 %): la proporción de los ingresos y de los recursos de ingeniería de la empresa dedicados a los vehículos de dos ruedas. Un fabricante que también fabrica automóviles, motores marinos o equipos industriales obtiene una puntuación menor porque sus prioridades de producción están repartidas.
• Ingresos Globales y Fuerza de Marca (20 %): ingresos de dos ruedas, alcance exportador, demanda de búsqueda y la posición de la marca entre los conductores de sus mercados principales.
• Autosuficiencia e Integración Vertical (10 %): producción interna de cuadros, motores o motores eléctricos, baterías, controladores y componentes estructurales — las piezas cuyo suministro determina si una fábrica puede seguir operando cuando falla un proveedor.

Regla de exclusión: las empresas que no poseen las instalaciones donde se fabrican sus productos no son elegibles, independientemente de sus ingresos o del reconocimiento de su marca. Esto excluye las operaciones de puro licenciamiento de marca, los estudios de diseño que externalizan toda la producción y las marcas de bicicletas o bicicletas eléctricas cuya producción total proviene de fábricas de terceros. Cuando un fabricante es propietario de algunas plantas y externaliza el resto, se evalúa según la proporción de producción que fabrica él mismo.

Fuentes de Datos: Las cifras de capacidad, plantas e ingresos provienen de los informes anuales FY2025 y FY2026, de las divulgaciones por segmentos y de las presentaciones bursátiles, contrastadas con investigaciones independientes del sector, incluidos los datos por segmentos de Honda Investor Relations, el informe anual 2024-25 de Hero MotoCorp, las divulgaciones ESG de TVS Motor, el informe anual de Giant Manufacturing y el análisis del mercado de bicicletas eléctricas de Grand View Research. Cuando un fabricante presenta cuentas según un ejercicio no natural, se utiliza el período de doce meses más recientemente finalizado, y las cifras de capacidad corresponden a la capacidad anual de producción declarada por la propia empresa y no a la producción real.

Aviso legal: Este ranking se elabora a partir de información pública de terceros y se publica únicamente con fines de investigación y referencia de mercado. No constituye asesoramiento financiero, de adquisición ni legal, y los lectores deben verificar la capacidad de producción, las certificaciones y las condiciones comerciales directamente con los fabricantes correspondientes antes de realizar cualquier pedido.


Clasificación Top 10

2026.09 Edición
1
Honda Motor Co., Ltd.

Honda Motor Co., Ltd.

Honda Motor Co., Ltd. es un fabricante de movilidad global diversificado con un núcleo dual único en automóviles y motocicletas, con sede en Tokio, Japón. Aprovechando su profunda herencia en tecnología de motores, la empresa ha construido una amplia cartera que abarca automóviles (por ejemplo, Accord, CR-V), motocicletas (líder mundial en ventas), productos de potencia e incluso el HondaJet. Con ingresos de aproximadamente 140 mil millones de dólares en el año fiscal 2025, Honda está avanzando en su transición mesurada hacia la electrificación basada en su madura tecnología híbrida i-MMD, mientras acelera su serie eléctrica pura e:N y el desarrollo de baterías de estado sólido. Sus operaciones están equilibradas en las principales regiones globales, siendo América del Norte su mercado más grande.

Fortalezas: Las fortalezas principales de Honda son su indiscutible liderazgo global en el mercado de motocicletas (ventas anuales que superan los 18 millones de unidades) y su excelente reputación en tecnología de motores, lo que proporciona flujos de ganancias estables y una identidad de marca distintiva. Su cartera diversificada en automóviles, motocicletas, productos de potencia y aviación mitiga efectivamente los riesgos cíclicos inherentes a cualquier industria individual.

Debilidades: El principal desafío de la empresa es su ritmo de transición relativamente cauteloso en medio del rápido cambio de la industria hacia la electrificación total, quedando rezagada frente a los líderes en velocidad de lanzamiento de productos de vehículos eléctricos puros, tecnología de plataformas y presencia de marca. También enfrenta una intensa presión competitiva de las marcas nacionales de nueva energía en China, el mercado automotriz más grande del mundo.

Marca

Honda

Fundada

1946

Empleados

200K+

Presencia

150+ Países

Sede

Japón

Mercado

TYO : 7267
Categorías de Productos Clave
Equipo de TransporteIndustria de Automóviles y Vehículos AutomotoresIndustria de los SedanesIndustria de los SUVIndustria de Vehículos a Gasolina y DiéselIndustria de Vehículos Eléctricos Híbridos (HEV)Equipo de TransporteIndustria de Automóviles y Vehículos AutomotoresIndustria de los SedanesIndustria de los SUVEquipo de TransporteIndustria de Automóviles y Vehículos AutomotoresIndustria de los SedanesIndustria de los SUVIndustria de Vehículos a Gasolina y DiéselIndustria de Vehículos Eléctricos Híbridos (HEV)Equipo de TransporteIndustria de Automóviles y Vehículos AutomotoresIndustria de los SedanesIndustria de los SUV
2
Yadea

Yadea Group Holdings Ltd.

Veinte años no es mucho tiempo para construir el mayor negocio de vehículos eléctricos de dos ruedas del mundo, pero eso fue lo que logró Yadea tras su fundación en 2001. El grupo, con sede en Wuxi, Jiangsu, es la mayor empresa de vehículos eléctricos de dos ruedas del mundo. En 2025 el grupo vendió más de 16,3 millones de bicicletas y motocicletas eléctricas —aproximadamente una de cada tres vendidas en el mundo— con unos ingresos de 37.010 millones de RMB (unos 5.400 millones de dólares), con un beneficio para los accionistas que se disparó un 128,8 %, más de 12.000 empleados, siete súper bases altamente automatizadas en China y al menos 10 instalaciones de fabricación, ensamblaje e I+D en el extranjero en Vietnam, Indonesia y otros lugares.
La barrera competitiva de Yadea es la integración vertical: desarrolla y produce sus propias baterías de grafeno, motores y sistemas de control electrónico, lo que le otorga una autonomía de cadena de suministro a una escala que ningún competidor iguala. En 2025 las ventas en el extranjero se dispararon un 26,5 %, atrayendo mayores posiciones de fondos internacionales como abrdn y FSSA, mientras que los movimientos estratégicos incluyeron la adquisición del 95 % de Orita Sinclair College (Singapur) para captar talento en diseño y la profundización de la cooperación en baterías intercambiables con Gogoro.

Fortalezas:
• Escala global – más de 14 millones de unidades anuales convierten a Yadea en el líder mundial en volumen de vehículos eléctricos de dos ruedas
• Integración vertical – baterías de grafeno, motores y controladores propios proporcionan control de costes y propiedad tecnológica
• Profundidad manufacturera – 7 súper bases en China además de más de 10 instalaciones en el extranjero en Vietnam, Indonesia y otros países
• Impulso internacional – crecimiento en el extranjero del 26,5 % en 2025, con un creciente interés institucional de fondos globales

Debilidades:
• Guerra de precios nacional – la intensa competencia con Aima y otros rivales chinos mantiene presionados los márgenes en el mercado doméstico
• Techo de marca – una imagen de valor para desplazamientos diarios dificulta el posicionamiento premium de motocicletas eléctricas en Europa y Estados Unidos
• Perfil de márgenes – el alto volumen con precios por unidad relativamente bajos limita la rentabilidad frente a competidores premium

Marca

Yadea

Fundada

2001

Empleados

12,000+

Presencia

Sales network in over 100 countries

Instalaciones

7 highly automated super bases in China plus 10+ overseas manufacturing, assembly and R&D facilities in Vietnam, Indonesia and elsewhere

Sede

China

Mercado

HKEX: 1585
Categorías de Productos Clave
Marcas de MotocicletasMarcas de Automóviles y VehículosIndustria de Automóviles y Vehículos AutomotoresIndustria de Vehículos Eléctricos Híbridos (HEV)Industria de Vehículos a Gasolina y DiéselMarcas de Movilidad de Dos RuedasFabricantes de Movilidad de Dos RuedasMarcas de Productos de MicromovilidadEquipo de TransporteEquipo de TransporteMarcas de MotocicletasMarcas de Automóviles y VehículosIndustria de Automóviles y Vehículos AutomotoresIndustria de Vehículos Eléctricos Híbridos (HEV)Industria de Vehículos a Gasolina y DiéselMarcas de Movilidad de Dos RuedasFabricantes de Movilidad de Dos RuedasMarcas de Productos de MicromovilidadEquipo de TransporteEquipo de Transporte
3
Hero MotoCorp

Hero MotoCorp Limited

En un país donde una motocicleta suele ser la primera compra importante de una familia, una marca vende más unidades que ninguna otra empresa del planeta. Hero MotoCorp ocupa esa posición en volumen de marca única, con sede en Nueva Delhi. En el ejercicio fiscal 2025 vendió 5,9 millones de motocicletas — aproximadamente el 30 % de todo el mercado indio de dos ruedas — generando 407.560 millones de rupias (unos 4.850 millones de dólares) en ingresos, un 8,8 % más interanual, con un beneficio neto récord de 46.100 millones de rupias. Con una capacidad de producción combinada de más de 9,1 millones de unidades en seis mega-fábricas en India y una séptima planta de nueva creación en Tirupati, además de instalaciones en el extranjero en Colombia y Bangladés, Hero sostiene la economía de la motocicleta de trabajo del sur de Asia mientras se expande a 48 mercados de exportación bajo su propia marca y su submarca de vehículos eléctricos Vida.
Su ventaja es una base de costes inigualable y una profundidad de distribución forjada durante cuatro décadas de colaboración con Honda, cuya transferencia de tecnología ayudó a Hero a dominar los segmentos de motocicletas de entrada, donde el precio, el consumo de combustible y la red de servicio deciden las compras.

Fortalezas:
• Escala incomparable en motocicletas de trabajo – 5,9 millones de unidades vendidas en el ejercicio fiscal 2025, el mayor volumen de marca única del mundo de la motocicleta, con una cuota del 30 % en el mercado nacional y más de 910.000 unidades de capacidad teórica anual
• Profunda red rural – un ecosistema de servicio y repuestos que llega a los pueblos más pequeños de India, un foso que a los competidores les cuesta replicar
• Inversión vertical en vehículos eléctricos – la adquisición, por 13.720 millones de rupias, de una participación del 49 % en Flash Electronics (enero de 2025) asegura capacidad interna de tren motriz y electrónica de potencia para la línea Vida EV
• Expansión global – la entrada en Filipinas en el ejercicio fiscal 2025 y las plantas existentes en Colombia y Bangladés posicionan a Hero para desafiar a las marcas japonesas en el Sudeste Asiático y América Latina

Debilidades:
• Concentración de segmento – más del 90 % de los ingresos dependen de motocicletas de baja cilindrada vendidas principalmente en India, lo que la expone a cambios de política nacional y de precios del combustible
• Brecha de marca premium – los intentos de subir por encima de los 250 cc se han topado con una feroz resistencia de Royal Enfield, KTM (propiedad de Bajaj) y las marcas japonesas, por lo que el valor de marca en la gama alta sigue siendo débil
• Retraso en la transición eléctrica – los volúmenes eléctricos de Vida siguen siendo marginales frente al dominio del combustible tradicional, y los fabricantes chinos de motos eléctricas están entrando en la misma banda de precios

Marca

Hero MotoCorp

Fundada

1984

Empleados

8,599 core employees (24,000+ incl. temporary)

Presencia

Sales and service network across 48 countries

Instalaciones

6 mega plants in India (Dharuhera, Gurugram, Neemrana) plus a 7th greenfield site at Tirupati; overseas facilities in Colombia and Bangladesh; combined capacity over 9.1 million units

Sede

India

Mercado

BSE: 500182; NSE: HEROMOTOCO

Categorías de Productos Clave
Marcas de MotocicletasMarcas de Automóviles y VehículosIndustria de Automóviles y Vehículos AutomotoresIndustria de MPV / Transporte de PasajerosIndustria de Vehículos Eléctricos Híbridos (HEV)Industria de Vehículos a Gasolina y DiéselMarcas de Movilidad de Dos RuedasFabricantes de Movilidad de Dos RuedasMarcas de MotocicletasMarcas de Automóviles y VehículosIndustria de Automóviles y Vehículos AutomotoresIndustria de MPV / Transporte de PasajerosIndustria de Vehículos Eléctricos Híbridos (HEV)Industria de Vehículos a Gasolina y DiéselMarcas de Movilidad de Dos RuedasFabricantes de Movilidad de Dos Ruedas
4
Aima

Aima Technology Group Co., Ltd.

Aima vende más vehículos eléctricos de dos ruedas que cualquier empresa de China excepto una, y lo hace gracias a una red minorista que llega a ciudades de condado a las que la mayoría de los fabricantes nunca acceden. El grupo, con sede en Tianjín y fundado en 1999, ha construido su posición menos sobre la diferenciación técnica que sobre la densidad de distribución y el diseño industrial: más de 30.000 puntos de venta en toda China, siete bases de fabricación principales y una capacidad de producción anual superior a 12,5 millones de unidades que respalda envíos de aproximadamente 10,5 millones de vehículos al año. Los ingresos alcanzaron 25.100 millones de RMB (unos 3.480 millones de dólares), generados casi en su totalidad por los vehículos eléctricos de dos ruedas, lo que otorga a Aima uno de los perfiles de ingresos más puros del sector.

Fortalezas:
• La distribución como foso defensivo: los puntos de venta de Aima se concentran en ciudades de tercera y cuarta categoría y condados rurales, donde los vehículos eléctricos de dos ruedas son el principal vehículo del hogar. Un competidor puede igualar el producto; replicar una red de ventas y servicio de esa profundidad en miles de pequeñas localidades requiere años y mucho capital.
• Posicionamiento de marca basado en el diseño: la compañía se ha alejado deliberadamente de la competencia pura por precio al dotar a sus modelos de identidades visuales distintivas y dirigirse a grupos de consumidores específicos, lo que le permite sostener una prima de precio frente a los ensambladores regionales sin marca.
• Integración vertical completa en el bastidor y el motor: el estampado de bastidores, la pintura automatizada y el ensamblaje de motores se realizan internamente, y el programa interno de propulsión inteligente y gestión de baterías de la compañía reduce la dependencia de proveedores externos en los componentes que determinan la autonomía y la fiabilidad.
• Siete plantas distribuidas en los centros de demanda de China: la fabricación en Tianjín, Jiangsu, Zhejiang, Henan, Cantón, Chongqing y Guangxi mantiene distancias de transporte cortas en un negocio donde una bicicleta eléctrica terminada es voluminosa en relación con su valor.

Debilidades:
• Presión sobre los márgenes derivada de la guerra de precios doméstica: la venta minorista de bicicletas eléctricas en China se ha estado consolidando en torno a promociones agresivas, y la gama de entrada de Aima es la que más lo sufre, lo que mantiene el margen bruto por debajo de lo que su escala permitiría.
• Riesgo de transición regulatoria: el endurecimiento de la norma nacional china para bicicletas eléctricas ha obligado a ciclos de rediseño más rápidos, y el inventario antiguo que ya no cumple debe liquidarse con descuento.
• Presencia internacional en fase inicial: las ventas alcanzan más de 50 países, pero los ingresos en el extranjero siguen representando una pequeña parte del total, por lo que la compañía sigue expuesta al ciclo de demanda y a la intensidad competitiva de un único mercado.

Marca

Aima

Fundada

1999

Empleados

10,500

Presencia

50+ countries; more than 30,000 retail outlets in China

Instalaciones

Seven core manufacturing bases across Tianjin, Jiangsu, Zhejiang, Henan, Guangdong, Chongqing and Guangxi

Sede

China

Mercado

SSE: 603529

Categorías de Productos Clave
Marcas de Movilidad de Dos RuedasEmpresas de Maquinaria de Ingeniería y ConstrucciónProveedores de Maquinaria de Ingeniería y ConstrucciónEmpresas de Maquinaria de Ingeniería CivilFabricantes de Maquinaria de Ingeniería CivilEmpresas de Equipos de Manejo de MaterialesFabricantes y Proveedores de Equipos de Manejo de MaterialesMaquinaria y EquipoMaquinaria y EquipoIndustria de Maquinaria de Construcción de CarreterasMarcas de Movilidad de Dos RuedasEmpresas de Maquinaria de Ingeniería y ConstrucciónProveedores de Maquinaria de Ingeniería y ConstrucciónEmpresas de Maquinaria de Ingeniería CivilFabricantes de Maquinaria de Ingeniería CivilEmpresas de Equipos de Manejo de MaterialesFabricantes y Proveedores de Equipos de Manejo de MaterialesMaquinaria y EquipoMaquinaria y EquipoIndustria de Maquinaria de Construcción de Carreteras
5
Bajaj Auto

Bajaj Auto Ltd.

Pocos fabricantes llegan a ser a la vez un productor de gran volumen y el ensamblador elegido por dos marcas premium europeas. Bajaj Auto, fundada en 1945 y con sede en Pune, ha desempeñado ambos papeles simultáneamente y es el fabricante indio de dos ruedas más internacional y el mayor fabricante mundial de vehículos de tres ruedas. En el ejercicio fiscal 2025 generó unos ingresos de 514.360 millones de INR (unos 6.150 millones de dólares estadounidenses), un 11,55 % más, con un beneficio neto que aumentó un 8,99 % hasta los 81.500 millones de INR, sobre ventas globales de más de 3 millones de vehículos. Las líneas Pulsar y RE (tres ruedas) de Bajaj son el pilar de una cartera que también incluye el scooter eléctrico Chetak, mientras que sus plantas de fabricación en Waluj, Chakan y Pantnagar producen millones de unidades al año.
De manera única entre los fabricantes indios de equipos originales, Bajaj es además la columna vertebral industrial de varias marcas premium europeas: fabrica motocicletas KTM y Husqvarna y ensambla modelos de Triumph en sus plantas indias, exportándolos a todo el mundo — un modelo que transfiere tecnología, escala y márgenes premium a la propia ingeniería de Bajaj.

Fortalezas:
• Potencia exportadora – el mayor exportador indio de vehículos de dos y tres ruedas, con ventas en más de 70 países de África, Latinoamérica, la ASEAN y el sur de Asia
• Dominio en tres ruedas – el mayor fabricante mundial de vehículos de tres ruedas (serie RE, Maxima), pilar del transporte público de última milla en el sur de Asia y África
• Alianzas OEM premium – alianzas de fabricación a largo plazo con KTM, Husqvarna y Triumph aportan volumen de alto margen e ingeniería de clase mundial a las propias plantas de Bajaj
• Ingeniería de costes – una extrema disciplina en la cadena de suministro mantiene a Bajaj entre los fabricantes de dos ruedas más rentables del mundo por unidad

Debilidades:
• Concentración exportadora – la fuerte dependencia de mercados emergentes como Nigeria y Latinoamérica expone los beneficios a las oscilaciones cambiarias, la inflación y la escasez de divisas
• Posicionamiento de marca en el mercado nacional – en el corazón de los desplazamientos diarios en India, Bajaj va por detrás de Hero, y su familia premium Pulsar enfrenta una intensa competencia de TVS y Royal Enfield
• Presión de la transición a vehículos eléctricos – el scooter eléctrico Chetak se enfrenta a rivales con una sólida financiación, y las motocicletas eléctricas de gran cilindrada siguen siendo una apuesta de futuro

Marca

Bajaj

Fundada

1945

Empleados

~10,000

Presencia

Exports to over 70 countries; India's largest two-wheeler and three-wheeler exporter

Instalaciones

Highly automated plants at Waluj, Chakan and Pantnagar, India

Sede

India

Mercado

NSE: BAJAJ-AUTO

Categorías de Productos Clave
Marcas de MotocicletasMarcas de Automóviles y VehículosIndustria de Automóviles y Vehículos AutomotoresIndustria de Vehículos ComercialesIndustria de Vehículos de Propósito EspecialIndustria de Vehículos a Gasolina y DiéselMarcas de Movilidad de Dos RuedasFabricantes de Movilidad de Dos RuedasMarcas de MotocicletasMarcas de Automóviles y VehículosIndustria de Automóviles y Vehículos AutomotoresIndustria de Vehículos ComercialesIndustria de Vehículos de Propósito EspecialIndustria de Vehículos a Gasolina y DiéselMarcas de Movilidad de Dos RuedasFabricantes de Movilidad de Dos Ruedas
6
Yamaha Motor

Yamaha Motor Co., Ltd.

El proyecto paralelo de un fabricante de pianos se convirtió en una de las grandes empresas de motores del mundo. Yamaha Motor surgió del negocio de instrumentos musicales en 1955 y hoy es el segundo mayor fabricante de motocicletas del mundo, con sede en Iwata, Shizuoka, y una de las empresas de movilidad más diversificadas de Japón. En el ejercicio fiscal 2025, el grupo generó unos ingresos de 2,534 billones de yenes (unos 16.900 millones de dólares estadounidenses), de los cuales el segmento de Movilidad Terrestre —motocicletas, ATVs y SPVs— aportó 1,615 billones de yenes (más del 63 %), con ventas globales de motocicletas de aproximadamente 4,5 millones de unidades, más de 55.000 empleados y 138 filiales consolidadas en más de 180 países.
La singularidad de Yamaha radica en su ingeniería transversal entre categorías: es líder mundial en motores fueraborda marinos, una fuerza dominante en ATVs/ROVs en Norteamérica, pionera de la micromovilidad eléctrica (e-bikes, e-scooters, e-Kits) y fabricante de drones industriales, mientras que su división de robótica es un proveedor de primer nivel de máquinas de montaje SMT. Esta amplitud permite al grupo aprovechar múltiples ciclos de movilidad y transferir tecnología entre categorías.

Fortalezas:
• Escala global en motocicletas – alrededor de 4,5 millones de motocicletas vendidas en 2025, con volumen creciente en Indonesia, Filipinas y Tailandia
• Liderazgo marino – fabricante mundial de primer nivel de motores fueraborda y embarcaciones de recreo, diversificando más allá de las dos ruedas
• Dominio en powersports – líder de larga trayectoria en los mercados norteamericanos de ATV/ROV y side-by-side
• Amplitud tecnológica – desde motores conformes con Euro 5+ hasta micromovilidad eléctrica y drones industriales, la capacidad de ingeniería abarca casi todas las categorías de movilidad

Debilidades:
• Presión sobre los beneficios – el beneficio operativo del ejercicio fiscal 2025 cayó un 30,4 % por los aranceles de EE. UU., el aumento de los costes de aprovisionamiento y las oscilaciones del tipo de cambio
• Reducción del dividendo – unos resultados más débiles provocaron un recorte del dividendo, señalando riesgos de margen a corto plazo
• Disrupciones regionales – el cierre temporal de una fábrica en Vietnam (cambios regulatorios e inundaciones) puso de manifiesto la fragilidad de la cadena de suministro en ASEAN

Marca

YAMAHA

Fundada

1955

Empleados

54,206 (group)

Presencia

Sales and service network across 180+ countries and regions

Instalaciones

Global manufacturing network via 138 consolidated subsidiaries (117 overseas), anchored by Iwata and Hamamatsu, Japan plants plus sites in Indonesia, Thailand, Vietnam, Europe and North America

Sede

Japón

Mercado

TSE Prime: 7272

Categorías de Productos Clave
Maquinaria y EquipoIndustria de Componentes ElectrónicosIndustria de Sistemas de Automatización IndustrialEmpresas de Equipos de Montaje ElectrónicoEmpresas de Sistemas de Automatización IndustrialFabricantes de Equipos de Ensamblaje ElectrónicoMaquinaria y EquipoEmpresas de Equipos de Fabricación de Dispositivos InteligentesMarcas de MotocicletasMarcas de Automóviles y VehículosMaquinaria y EquipoIndustria de Componentes ElectrónicosIndustria de Sistemas de Automatización IndustrialEmpresas de Equipos de Montaje ElectrónicoEmpresas de Sistemas de Automatización IndustrialFabricantes de Equipos de Ensamblaje ElectrónicoMaquinaria y EquipoEmpresas de Equipos de Fabricación de Dispositivos InteligentesMarcas de MotocicletasMarcas de Automóviles y Vehículos
7
TVS Motor

TVS Motor Company

TVS Motor, con sede en Chennai, es el tercer mayor fabricante indio de vehículos de dos ruedas y una de las empresas más adquisitivas del motociclismo mundial. En el ejercicio 2025-26 vendió un récord de 5,89 millones de vehículos de dos y tres ruedas, elevando los ingresos un 30 % hasta 472.700 millones de rupias (unos 5.600 millones de dólares), con un PBT operativo un 40 % superior, apoyado en las plantas de Hosur, Mysuru y Nalagarh, además de una fábrica de propiedad íntegra en Karawang, Indonesia, con una capacidad anual conjunta superior a 4 millones de unidades y más de 11.000 empleados.
TVS ha utilizado adquisiciones disciplinadas para escalar en la cadena de valor: compró la británica Norton Motorcycles y la italiana Engines Engineering, profundizando su capacidad de desarrollo de plataformas y diseño industrial, mientras que una relación de ingeniería y fabricación conjunta de una década con BMW Motorrad (la serie G310 es fabricada por TVS) proporciona un aval de calidad del que pocos competidores indios disfrutan. Su scooter eléctrico iQube se ha convertido en una de las líneas de vehículos eléctricos de mayor crecimiento en India bajo el programa de incentivos gubernamental PM E-DRIVE.

Fortalezas:
• Alcance de ingeniería global – las adquisiciones de Norton y Engines Engineering aportan a TVS marcas con herencia británica y capacidad italiana de diseño e I+D dentro de un mismo grupo
• Asociación con BMW – la gama G310 fabricada para BMW Motorrad durante más de una década valida la calidad de fabricación de TVS conforme a estándares globales
• Crecimiento en doble mercado – sólido desempeño nacional más exportaciones a más de 60 países, con la planta de Indonesia sirviendo directamente a la ASEAN
• Impulso eléctrico – el scooter eléctrico iQube escala rápidamente, impulsado por los subsidios de PM E-DRIVE y un ecosistema de recarga en expansión

Debilidades:
• Compresión de márgenes en el mercado interno – la intensa competencia nacional de Hero y de nuevos entrantes agresivos mantiene presionados los márgenes brutos
• Premium de marca – pese a Norton, la marca propia de TVS aún queda por detrás de Hero y Bajaj en notoriedad en el segmento de motos utilitarias
• Rentabilidad de los vehículos eléctricos – los volúmenes eléctricos dependen del apoyo a los subsidios; la rentabilidad a plena escala está por demostrar

Marca

TVS

Fundada

1978

Empleados

11,000+

Presencia

Exports to over 60 countries

Instalaciones

Three plants in India (Hosur, Mysuru, Nalagarh) and a wholly owned plant in Karawang, Indonesia; combined capacity over 4 million units

Sede

India

Mercado

BSE: 532343; NSE: TVSMOTOR

Categorías de Productos Clave
Marcas de MotocicletasMarcas de Automóviles y VehículosIndustria de Automóviles y Vehículos AutomotoresIndustria de MPV / Transporte de PasajerosIndustria de Vehículos Eléctricos Híbridos (HEV)Industria de Vehículos a Gasolina y DiéselMarcas de Movilidad de Dos RuedasFabricantes de Movilidad de Dos RuedasMarcas de MotocicletasMarcas de Automóviles y VehículosIndustria de Automóviles y Vehículos AutomotoresIndustria de MPV / Transporte de PasajerosIndustria de Vehículos Eléctricos Híbridos (HEV)Industria de Vehículos a Gasolina y DiéselMarcas de Movilidad de Dos RuedasFabricantes de Movilidad de Dos Ruedas
8
Segway-Ninebot

Ninebot Limited (Segway-Ninebot)

El transportador personal autoequilibrado que en su día parecía una curiosidad se convirtió en una categoría de producto, y la empresa que acabó siendo su propietaria es china. Segway-Ninebot (Ninebot Limited) es el fabricante líder mundial de dispositivos inteligentes de movilidad de corta distancia, combinando el legado estadounidense de Segway con la escala de fabricación china. En 2025 la empresa generó 2.980 millones de dólares en ingresos, un 49,9 % más, y en enero de 2026 sus envíos de vehículos eléctricos de dos ruedas para el mercado chino superaron las 10 millones de unidades. Fundada en 2012 con sede de I+D en Pekín y una de las mayores plantas de movilidad de corta distancia del mundo en Changzhou, Jiangsu, la empresa vende en más de 100 países.
Ninebot no es un ensamblador: opera un modelo de desarrollo apilado de software y hardware, y a comienzos de 2026 lanzó NimbleOS™, su propio sistema operativo de capa inferior para la micromovilidad de dos ruedas, certificado según las normas TLC e ISO 26262 de seguridad funcional. Su gama de productos abarca patinetes eléctricos, bicicletas eléctricas, motocicletas eléctricas, vehículos autoequilibrados y una línea creciente de ciclomotores eléctricos, y solo la serie Ninebot E2 ha superado el millón de unidades vendidas en todo el mundo.

Fortalezas:
• Liderazgo de categoría – el número 1 mundial en patinetes eléctricos y movilidad inteligente de corta distancia
• Impulso de ingresos – crecimiento del 49,9 % en 2025 con 10 millones de envíos acumulados de vehículos eléctricos de dos ruedas en China
• Tecnología integral – el sistema operativo NimbleOS™ con certificaciones TLC e ISO 26262 crea fosos de defensa en software
• Escala de fabricación – la megafábrica de Changzhou se encuentra entre las mayores instalaciones de movilidad de corta distancia del mundo

Debilidades:
• Concentración de segmento – los ingresos dependen en gran medida de la micromovilidad y los patinetes eléctricos, un segmento expuesto a la regulación urbana y a las fluctuaciones del mercado de alquiler
• Fragmentación de marca – la doble marca Segway/Ninebot puede confundir el posicionamiento premium en algunos mercados
• Profundidad en motocicletas – su negocio de ciclomotores eléctricos crece, pero sigue siendo joven en comparación con rivales centrados en motocicletas como Yadea

Marca

Segway-Ninebot

Fundada

2012

Empleados

Thousands of R&D and manufacturing staff

Presencia

Products sold in 100+ countries

Instalaciones

Changzhou, Jiangsu super factory - one of the world's largest short-distance mobility plants

Sede

China

Mercado

SSE STAR: 689009

Categorías de Productos Clave
Fabricantes de MotocicletasMarcas de MotocicletasMarcas de Automóviles y VehículosIndustria de Automóviles y Vehículos AutomotoresIndustria de Vehículos Eléctricos Híbridos (HEV)Industria de Vehículos a Gasolina y DiéselIndustria de Vehículos de Propósito EspecialMarcas de Movilidad de Dos RuedasFabricantes de Movilidad de Dos RuedasMarcas de Productos de MicromovilidadFabricantes de MotocicletasMarcas de MotocicletasMarcas de Automóviles y VehículosIndustria de Automóviles y Vehículos AutomotoresIndustria de Vehículos Eléctricos Híbridos (HEV)Industria de Vehículos a Gasolina y DiéselIndustria de Vehículos de Propósito EspecialMarcas de Movilidad de Dos RuedasFabricantes de Movilidad de Dos RuedasMarcas de Productos de Micromovilidad
9
Giant

Giant Manufacturing Co., Ltd.

Giant se convirtió en el mayor fabricante de bicicletas del mundo fabricando cuadros para marcas de terceros antes de crear una marca propia. Fundada en 1972 en Dajia, Taichung, la compañía dedicó su primera década a ser fabricante por contrato para marcas estadounidenses y europeas, y luego utilizó esa solidez manufacturera para lanzar su propia gama en 1981. Ese origen sigue explicando el negocio: Giant es una de las muy pocas empresas de bicicletas que controla a la vez la producción de cuadros de fibra de carbono, la fabricación en aluminio y su propia distribución minorista. Los ingresos alcanzaron 60.250 millones de TWD (unos 1.910 millones de USD), con envíos de aproximadamente 5,2 millones de bicicletas y bicicletas eléctricas desde nueve bases de fabricación, vendidas a través de filiales y distribuidores en más de 80 países.

Fortalezas:
• Una profundidad en la fabricación de cuadros que pocos rivales poseen: el laminado de carbono, el moldeado y el acabado se realizan internamente bajo los procesos propios de la compañía en lugar de comprarse a un fabricante de cuadros por contrato. Poseer esa etapa es lo que permite a Giant ofrecer precios competitivos en bicicletas compuestas de gama alta mientras sigue suministrando cuadros a otras marcas.
• Dos modelos de ingresos superpuestos sobre una misma base fabril: la compañía gestiona sus propias marcas de consumo —Giant, la gama específica para mujer Liv y la línea de componentes Cadex— mientras continúa fabricando para terceros. El trabajo por contrato absorbe los costes fijos durante los períodos débiles de venta minorista y mantiene el aprendizaje productivo dentro de la empresa.
• Presencia manufacturera en Europa y Norteamérica: la planta húngara permite a Giant enviar producto a la Unión Europea sin exposición arancelaria, y la base ampliada en Vietnam ofrece una segunda ruta de suministro resiliente a los aranceles hacia Estados Unidos, en un momento en que el tratamiento arancelario de las bicicletas ha sido volátil.
• Posicionamiento en bicicletas eléctricas construido sobre una red de concesionarios existente: Giant ya contaba con miles de concesionarios independientes antes de que los modelos eléctricos se convirtieran en una parte importante del mercado, de modo que la gama de e-bikes, de mayor margen, dispuso de inmediato de capacidad de servicio formada, sin necesidad de crear una red desde cero.

Debilidades:
• Exceso de inventario pospandemia en Norteamérica: los canales minoristas acumularon existencias de bicicletas durante el pico de demanda de 2020-2021 y vienen liquidándolas desde entonces, lo que deprime los pedidos a los fabricantes incluso mientras la demanda de los consumidores continúa.
• Exposición a los aranceles sobre bicicletas y a la política comercial: con la producción concentrada en Taiwán, China continental y Vietnam, los cambios en el tratamiento arancelario de las e-bikes y sus componentes alteran rápidamente el coste puesto en destino y obligan a reasignaciones de suministro repetidas.
• Competencia en el segmento premium de marcas directas al consumidor: las marcas de bicicletas nativas de internet socavan los precios de los concesionarios y captan a los compradores más jóvenes, limitando la porción del segmento alto que Giant puede retener a través de su modelo tradicional de venta minorista.

Marca

Giant

Fundada

1972

Empleados

12,000

Presencia

80+ countries through sales subsidiaries and distributors

Instalaciones

Nine manufacturing bases including Dajia (Taiwan), Kunshan (Jiangsu), Tianjin, Hungary and Vietnam

Sede

China

Mercado

TWSE: 9921

Categorías de Productos Clave
Marcas de Movilidad de Dos RuedasEmpresas de Maquinaria de Ingeniería y ConstrucciónProveedores de Maquinaria de Ingeniería y ConstrucciónEmpresas de Maquinaria de Ingeniería CivilFabricantes de Maquinaria de Ingeniería CivilMaquinaria y EquipoMaquinaria y EquipoEmpresas de Equipos de Manejo de MaterialesFabricantes y Proveedores de Equipos de Manejo de MaterialesIndustria de Remolques y Equipos LogísticosMarcas de Movilidad de Dos RuedasEmpresas de Maquinaria de Ingeniería y ConstrucciónProveedores de Maquinaria de Ingeniería y ConstrucciónEmpresas de Maquinaria de Ingeniería CivilFabricantes de Maquinaria de Ingeniería CivilMaquinaria y EquipoMaquinaria y EquipoEmpresas de Equipos de Manejo de MaterialesFabricantes y Proveedores de Equipos de Manejo de MaterialesIndustria de Remolques y Equipos Logísticos
10
TAILG

TAILG Science & Technology Group Co., Ltd.

TAILG construyó su reputación sobre una sola promesa — que la batería duraría más que el viaje — y puso a prueba esa promesa en récords verificados más que en publicidad. Fundada en 2004 y con sede en Shenzhen, la empresa se ha convertido en el tercer mayor fabricante chino de vehículos eléctricos de dos ruedas, con unos ingresos estimados de 14.500 millones de RMB (unos 2.020 millones de USD) y aproximadamente un 14,7 % del mercado nacional. Ocho bases de fabricación — Shenzhen, Wuxi, Tianjin, Dongguan, Chengdu, Guigang, Henan y Vietnam — aportan una capacidad conjunta superior a 15 millones de unidades al año, y la empresa exporta a más de 90 países.

Fortalezas:
• La autonomía posicionada como atributo central del producto: el marketing y la ingeniería de TAILG giran en torno a su sistema de larga autonomía cloud-power, y la empresa ha utilizado repetidamente récords de resistencia verificados para fundamentar afirmaciones que los competidores solo recogen en fichas técnicas. Para los repartidores y los usuarios de desplazamientos de larga distancia, que representan una gran parte de la demanda china de bicicletas eléctricas, la autonomía es el criterio de compra más determinante.
• Producción íntegra interna de los componentes que determinan el rendimiento: los chasis, los motores y el sistema de control de larga autonomía son fabricados por la propia empresa en lugar de adquirirse externamente, lo que permite que las cifras de autonomía estén ingenierizadas y no meramente declaradas.
• Ocho plantas situadas cerca de la demanda: fabricar en Shenzhen, Wuxi, Tianjin, Dongguan, Chengdu, Guigang y Henan reduce las distancias de transporte en un negocio donde un vehículo eléctrico terminado es voluminoso en relación con su valor, y la base vietnamita ofrece una vía con aranceles reducidos hacia el Sudeste Asiático.
• Profundidad de distribución en el mercado de gama baja: la red minorista de TAILG alcanza las localidades de nivel de condado y las zonas rurales donde los vehículos eléctricos de dos ruedas son el principal vehículo familiar, un segmento que exige presencia de servicio en lugar de prestigio de showroom.

Debilidades:
• Sin cotización pública ni cuentas completas divulgadas: la empresa ha iniciado los preparativos para una salida a bolsa en Hong Kong, pero hasta que esta se complete, sus cifras de ingresos y márgenes se basan en estimaciones y no en información auditada, lo que limita hasta dónde puede verificarse su escala.
• Compresión de márgenes en el segmento económico: TAILG compite con mayor intensidad en la parte del mercado chino más sensible al precio, donde la transición a la norma nacional y una guerra de precios interna han reducido los márgenes de todo el sector.
• El ecosistema de vehículos conectados va a la zaga de los competidores orientados a la tecnología: la fortaleza de la empresa radica en la autonomía del tren motriz y no en el software, y su aplicación y su interfaz de vehículo se consideran generalmente por detrás de los especialistas en movilidad inteligente que ahora compiten por los mismos compradores urbanos.

Marca

TAILG

Fundada

2004

Empleados

8,000

Presencia

90+ countries; approximately 14.7% share of the Chinese electric two-wheeler market

Instalaciones

Eight manufacturing bases: Shenzhen, Wuxi, Tianjin, Dongguan, Chengdu, Guigang, Henan and Vietnam

Sede

China

Mercado

Not Listed (Hong Kong IPO in preparation)

Categorías de Productos Clave
Fabricantes de Movilidad de Dos RuedasEmpresas de Maquinaria de Ingeniería y ConstrucciónProveedores de Maquinaria de Ingeniería y ConstrucciónEmpresas de Maquinaria de Ingeniería CivilFabricantes de Maquinaria de Ingeniería CivilEmpresas de Equipos de Manejo de MaterialesFabricantes y Proveedores de Equipos de Manejo de MaterialesMaquinaria y EquipoMaquinaria y EquipoIndustria de Remolques y Equipos LogísticosFabricantes de Movilidad de Dos RuedasEmpresas de Maquinaria de Ingeniería y ConstrucciónProveedores de Maquinaria de Ingeniería y ConstrucciónEmpresas de Maquinaria de Ingeniería CivilFabricantes de Maquinaria de Ingeniería CivilEmpresas de Equipos de Manejo de MaterialesFabricantes y Proveedores de Equipos de Manejo de MaterialesMaquinaria y EquipoMaquinaria y EquipoIndustria de Remolques y Equipos Logísticos

Preguntas Frecuentes

¿Cómo se clasifican a los Fabricantes de Movilidad de Dos Ruedas?
La clasificación comienza con un filtro en lugar de una puntuación: un fabricante solo se considera si es propietario de las plantas donde se fabrican sus productos. Esa única condición excluye a una gran parte de las marcas que la mayoría de los consumidores mencionarían en primer lugar. Una empresa que diseña bicicletas y externaliza cada cuadro a una fábrica externa no compite en la dimensión que mide esta clasificación, por fuerte que sea su marca. Cuando un fabricante es propietario de algunas instalaciones y subcontrata el resto, se evalúa según la proporción que produce por sí mismo, y una alta cuota de externalización reduce su posición aunque sus ingresos sean elevados.

Los fabricantes elegibles se puntúan después en cuatro dimensiones ponderadas. La capacidad de producción y la base manufacturera en propiedad suponen un 40 %, combinando la capacidad anual declarada de vehículos de dos ruedas con el número, la distribución geográfica y la capacidad técnica de las plantas que la empresa controla realmente — incluido si el estampado, la soldadura, la pintura y las pruebas finales se realizan en sus propias instalaciones. La concentración en el negocio de dos ruedas supone un 30 % y mide cuántos de los ingresos y recursos de ingeniería de la empresa se destinan a los vehículos de dos ruedas frente a automóviles, motores marinos o equipos industriales. Los ingresos globales y la notoriedad de la marca suponen un 20 %, abarcando los ingresos en vehículos de dos ruedas, el alcance exportador y el prestigio de la marca entre los conductores de sus mercados principales. La autosuficiencia y la integración vertical representan el 10 % final, basado en la producción interna de cuadros, motores o motores eléctricos, baterías y controladores.

Lo que el modelo deliberadamente no premia es el simple ensamblaje. Montar componentes importados en un cuadro fabricado localmente es un negocio legítimo, y es la forma en que muchos fabricantes regionales entran en el mercado, pero no constituye profundidad de manufactura. Las empresas que encabezan esta clasificación fabrican las piezas que determinan si sus productos funcionan: Honda fija y mecaniza sus propios motores y cuadros; Giant realiza el laminado, el moldeo y el acabado de fibra de carbono internamente; Yadea, Aima y TAILG producen sus propios cuadros, motores eléctricos y baterías; Ninebot fabrica su propio hardware y software de gestión de baterías y de vehículos conectados. Ese tipo de integración vertical es lo que permite a un fabricante seguir produciendo cuando falla un proveedor, y lo que convierte los cambios regulatorios sobre emisiones o seguridad de baterías en una tarea de rediseño y no en una cuestión de supervivencia.

Las cifras de capacidad son la capacidad anual declarada por la propia empresa, no la producción real. La distinción importa porque los fabricantes suelen mantener capacidad por encima de su ritmo de expedición para cubrir picos estacionales — el Año Nuevo Lunar y la temporada de ventas de primavera en China, las temporadas de bodas y festivales en India — y porque anunciar una cifra de capacidad elevada es en sí misma una señal competitiva. Cuando una empresa informa de un rango en lugar de una cifra única, la clasificación utiliza el punto medio. Cuando un fabricante opera plantas en varios países y solo informa de la capacidad de forma agregada, se utiliza el total.

Aviso legal: Todas las cifras proceden de fuentes de acceso público, incluidos informes anuales, divulgaciones por segmentos e investigación independiente del sector, y se proporcionan únicamente con fines de investigación y referencia de mercado. Esta clasificación no constituye asesoramiento de inversión ni de adquisiciones, y los lectores deben verificar la capacidad, las certificaciones y las condiciones comerciales directamente con los fabricantes correspondientes.
¿Por qué algunas marcas conocidas no aparecen en esta lista de fabricantes?
Porque no son dueñas de las fábricas que fabrican sus productos, y este ranking mide la fabricación, no la marca. El ejemplo más claro es Trek, que aparece en el estudio complementario de VerityRank sobre marcas de movilidad de dos ruedas, pero no aquí. Trek diseña y desarrolla sus propios cuadros y gestiona un programa de producción personalizada en su instalación de Waterloo, Wisconsin; sin embargo, la gran mayoría de sus bicicletas y e-bikes son fabricadas por plantas asociadas en los Países Bajos, Alemania, Taiwán y China continental. No controla el coste unitario, la planificación de las entregas ni la priorización de sus pedidos cuando esas fábricas están ocupadas con otros clientes — que es precisamente la capacidad que este ranking está diseñado para medir.

La misma exclusión se aplica a toda la industria de la bicicleta, donde el modelo está muy extendido. Una gran parte de las marcas premium de bicicletas vendidas en Europa y Norteamérica son negocios de diseño, marketing y distribución cuyos cuadros son producidos por un pequeño número de fabricantes por contrato en Taiwán, China continental, Vietnam y Camboya. Algunas de esas marcas especifican su propia geometría y esquemas de estratificación y trabajan estrechamente con la fábrica; otras seleccionan de un catálogo. En cualquier caso, la decisión de producción no recae en la marca, y cuando la demanda cambia, la marca espera en una cola que no controla.

Las operaciones de licencia de marca quedan excluidas por una razón más contundente. Cuando un nombre se licencia a un fabricante que ya existe — un acuerdo común en electrónica de consumo, confección y cada vez más en micromovilidad — el propietario de la marca no aporta ingeniería, ni utillaje, ni fábrica. Incluir a una empresa así en un ranking de fabricación no mediría absolutamente nada sobre la capacidad de producción.

La subcontratación parcial se trata de forma proporcional y no como causa de descalificación. Varios fabricantes de esta lista producen algunos modelos en sus propias plantas y otros a través de socios, particularmente para gamas de acceso o líneas de accesorios. Honda, Yadea, Hero, Aima, Bajaj, Yamaha, TVS, Ninebot, Giant y TAILG fabrican internamente, entre cientos de instalaciones, al menos el volumen equivalente a cinco de las diez empresas clasificadas, y todas ellas son dueñas de las plantas donde se fabrican sus principales líneas de producto. La distinción entre un fabricante que subcontrata una pequeña parte de su producción y uno que la subcontrata toda es una diferencia de tipo, no de grado, y el ranking lo refleja.

Los lectores que comparen esta lista con rankings centrados en marcas deben esperar que ambos difieran. Un ranking de marcas premia el reconocimiento, la presencia minorista y el poder de fijación de precios; un ranking de fabricación premia las fábricas, la capacidad y la autosuficiencia en componentes. Ambos coinciden sustancialmente en la cima — Honda, Yadea y Giant lideran en ambos — y divergen marcadamente más abajo, donde marcas conocidas sin fábricas compiten contra empresas desconocidas con fábricas enormes.
¿Qué significa realmente la autofabricación a nivel de componentes?
Significa que la empresa fabrica las piezas cuyo fallo detiene la línea de producción, en lugar de comprarlas a quien ofrezca el precio más bajo en ese trimestre. Para un fabricante de motocicletas, ese conjunto incluye el bloque del motor, la culata, el cigüeñal, la transmisión y el chasis. Para un vehículo eléctrico de dos ruedas incluye el chasis, el motor de buje o de pedaleo central, el controlador y la batería. Para un fabricante de bicicletas incluye el conformado de tubos, la soldadura del cuadro y, en la gama alta del mercado, el laminado y moldeado de fibra de carbono. Una empresa que externaliza cualquiera de esos componentes puede verse bloqueada por una decisión de capacidad de un solo proveedor y, en cada caso, el componente en cuestión es además el que determina de qué es realmente capaz el producto terminado.

Las baterías son la línea divisoria más clara en el segmento eléctrico. Las celdas las fabrica un pequeño grupo de especialistas y casi todas las empresas de vehículos de dos ruedas las compran, lo cual es normal e inevitable. Lo que diferencia a los fabricantes es lo que ocurre después. Ensamblar las celdas en una batería, diseñar la gestión térmica, escribir el firmware de gestión de la batería que regula la velocidad de carga y el comportamiento de corte, y validar el resultado frente a ciclos reales de conducción son tareas de ingeniería que un fabricante puede realizar por sí mismo o adquirir como unidad terminada. Una empresa que compra una batería completa puede cambiar de proveedor, pero no puede ajustar la autonomía, el comportamiento de carga ni el rendimiento en climas fríos — solo puede aceptar lo que le vendieron.

Los motores siguen una división similar. Los motores de buje para bicicletas eléctricas urbanas están disponibles como componentes estándar de una amplia base de proveedores, y la mayoría de las marcas los compra. Los sistemas de pedaleo central, que integran el motor con los pedales a través de una caja de cambios y requieren sensado de par para ofrecer una sensación natural, los fabrican solo un puñado de empresas en el mundo — y Yamaha es una de ellas, suministrando sistemas de transmisión a otras marcas de bicicletas además de utilizarlos en sus propios productos. Esa es una capacidad de fabricación que una marca de bicicletas que compra un sistema completo de e-bike no puede replicar a ningún precio.

La producción de cuadros es donde se decide genuinamente la cuestión de la autofabricación en la industria de la bicicleta. Los cuadros de aluminio pueden producirlos cualquier fabricante competente; los de fibra de carbono, no. Los esquemas de laminado, el diseño de moldes, los ciclos de curado y el acabado determinan la rigidez, el peso y el comportamiento ante fallos, y pequeñas variaciones de proceso producen grandes diferencias en el producto terminado. Giant realiza estas operaciones en sus propias plantas y también fabrica cuadros para otras marcas, lo cual es una señal sólida de que su capacidad de proceso es competitiva y no meramente suficiente.

Para los compradores, la prueba práctica es una sola pregunta: ¿quién es propietario de las herramientas? Las herramientas — los moldes, troqueles y utillajes que producen un cuadro o componente específico — son caras y específicas del producto. Un fabricante propietario de sus herramientas puede cambiar un diseño, ajustar una tolerancia o reiniciar la producción sin negociar con un tercero. Un fabricante que no es propietario de sus herramientas depende de la disposición de un proveedor a fabricar otro lote. Esa dependencia es invisible en una hoja de especificaciones y decisiva cuando algo sale mal.
¿En qué se diferencian las fábricas de vehículos de dos ruedas de China, India y Japón?
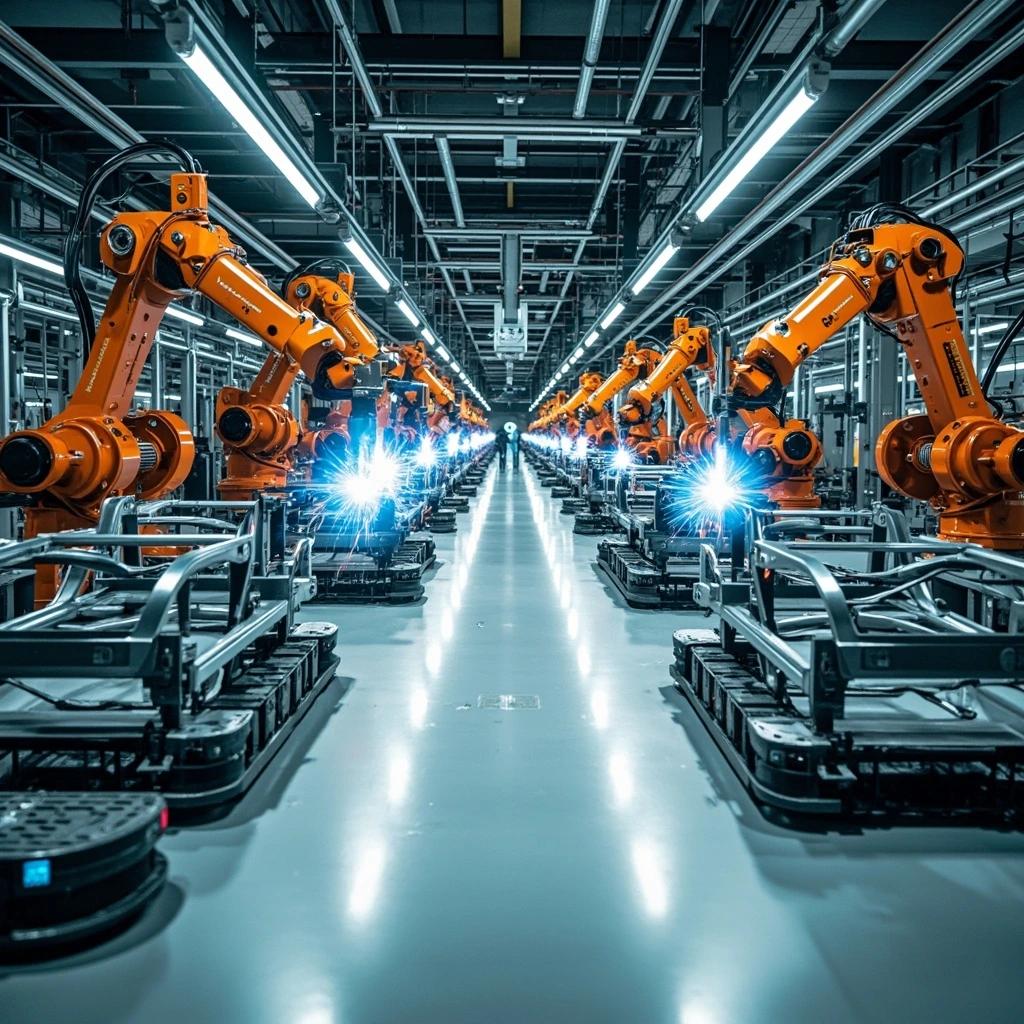
Fueron construidas para productos diferentes, y la diferencia se nota en lo que a cada grupo le resulta fácil. Las plantas chinas de vehículos eléctricos de dos ruedas, como las operadas por Yadea, Aima y TAILG, están organizadas en torno al ensamblaje de muy alto volumen de un número relativamente pequeño de tipos de chasis. Yadea gestiona ocho bases automatizadas con una capacidad superior a veinte millones de unidades; TAILG y Aima operan cada una ocho plantas con una capacidad de alrededor de quince millones. Estas instalaciones combinan el estampado de chasis, la soldadura robótica, la pintura automatizada, el ensamblaje de motores y el embalaje de baterías en un mismo emplazamiento, porque un vehículo eléctrico de dos ruedas no tiene motor de combustión, ni caja de cambios, ni sistema de escape, y su componente más complejo es el paquete de baterías sobre el que se sitúa el conductor.

Las plantas indias están centradas en el motor y presentan una mayor integración vertical en el trabajo de metales. Las ocho instalaciones de Hero MotoCorp y los cuatro parques automatizados de Bajaj en Akurdi, Waluj, Chakan y Pantnagar albergan líneas de fundición, mecanizado y ensamblaje de motores de alto volumen que las plantas chinas de vehículos eléctricos no necesitan. Producir un motor de motocicleta pequeña a un ritmo de millones de unidades al año requiere capacidad de fundición, mecanizado de precisión y una disciplina de tolerancias difícil de adquirir y cara de mantener — y es la razón por la que los fabricantes indios han podido desarrollar sus propios modelos eléctricos en lugar de comprar plataformas llave en mano.

Los fabricantes japoneses gestionan las redes más distribuidas a nivel mundial. Honda opera más de treinta plantas dedicadas a motocicletas en Japón, India, Indonesia, Vietnam, Tailandia, Brasil y China, y Yamaha gestiona 140 filiales y empresas de producción en treinta países. Esa estructura se creó para atender los mercados desde dentro de sus fronteras arancelarias y para mantener la producción cerca de la demanda en países donde importar un vehículo completo es costoso. También genera las redes de proveedores más profundas, porque una planta que ha operado en un país durante treinta años desarrolla fabricantes locales de componentes cuyas capacidades después quedan disponibles para todo el grupo.

La transición a los vehículos eléctricos de dos ruedas es más fácil para algunas de estas estructuras que para otras. Una planta china de vehículos eléctricos ya es una planta de vehículos eléctricos: convertirla implica relativamente poco. Una planta india de motores tiene capacidad de fundición y mecanizado que se vuelve redundante si su producción se traslada a baterías y motores eléctricos, y el coste de reconversión es real incluso allí donde las naves de ensamblaje pueden reutilizarse. Los fabricantes japoneses enfrentan un problema distinto: su ventaja de distribución global es más valiosa en los mercados que se electrifican más lentamente, mientras que los mercados de electrificación más rápida son aquellos donde los fabricantes chinos ya disponen de escala doméstica y estructuras de costes que ellos no pueden igualar.

El resultado no es un único modelo global de fábrica, sino tres modelos regionales. Los productores chinos compiten en coste por unidad a un volumen enorme. Los productores indios compiten en profundidad de fabricación de motores y en la capacidad de atender mercados sensibles al precio en África, el sur de Asia y Latinoamérica. Los productores japoneses compiten en alcance de distribución, redes de proveedores y variedad de productos que un solo grupo puede fabricar — desde ciclomotores de 50cc hasta máquinas de turismo de 1.800cc y sistemas de transmisión para bicicletas eléctricas. Cada modelo está bien adaptado al mercado en el que creció, y a cada uno le resulta difícil trasplantarse.
¿Hacia dónde se está moviendo la capacidad de fabricación de vehículos de dos ruedas y por qué?
Se está desplazando hacia los mercados que crecen, y cada vez más lo hace por las reglas comerciales más que por el coste laboral. El patrón más claro de los últimos años es la construcción de capacidad productiva dentro del Sudeste Asiático. Yadea ha añadido plantas en Vietnam e Indonesia; Aima puso en marcha fábricas en Vietnam e Indonesia en 2025; TAILG opera una base en Vietnam; TVS fabrica en Karawang, Indonesia; Giant cuenta con una planta en Binh Duong, Vietnam. No se trata únicamente de estrategias de mano de obra barata. Indonesia, Vietnam y Tailandia han introducido políticas que restringen la importación de vehículos eléctricos de dos ruedas completos al tiempo que fomentan el ensamblaje local, y producir dentro del mercado es frecuentemente la única forma de vender en él a precios competitivos.

Para los fabricantes que venden en Europa y Norteamérica, el factor determinante es la exposición arancelaria. La instalación de Giant en Lelystad, Países Bajos, permite a la empresa exportar a la Unión Europea desde dentro de su frontera aduanera, y su capacidad en Vietnam ofrece una ruta alternativa hacia Estados Unidos a medida que ha cambiado el tratamiento arancelario de las bicicletas y los componentes de las e-bikes. Se trata de una reorganización de la cadena de suministro conforme a criterios regulatorios más que de una búsqueda de la mano de obra más barata: Países Bajos es un lugar caro para fabricar bicicletas, y un lugar mucho más barato desde el que venderlas.

La demanda de África y América Latina se atiende mediante exportaciones más que mediante plantas locales, por ahora. Bajaj exporta a más de un centenar de países a través de sus gamas Boxer y Pulsar y es el mayor exportador mundial de vehículos de tres ruedas; Hero cuenta con una planta en Colombia y otra en Bangladés, y ha entrado en el ensamblaje en Filipinas. El ensamblaje local en estos mercados sigue siendo reducido en relación con el volumen importado, en gran parte porque el coste de capital de una planta moderna exige un volumen que muchos de estos mercados aún no pueden sostener.

El suministro de baterías es la restricción que dará forma a la siguiente fase. Las plantas de vehículos eléctricos de dos ruedas pueden construirse rápidamente; las líneas de ensamblaje de baterías en su interior pueden replicarse; pero el acceso a celdas a precios competitivos depende de las relaciones con un número reducido de grandes fabricantes de baterías, y esas relaciones se están negociando ahora. Los fabricantes que producen sus propias baterías, escriben su propio firmware de gestión de baterías e integran infraestructura de intercambio están construyendo una posición que una empresa que compra baterías terminadas no puede igualar fácilmente — porque la batería, y no el bastidor, es donde ahora residen el coste y la diferenciación de un vehículo eléctrico de dos ruedas.

Lo que no se ha movido es la cima del sector. Las más de treinta plantas de motocicletas de Honda y sus más de veintidós millones de unidades de capacidad anual, las ocho bases automatizadas de Yadea con capacidad superior a veinte millones y las nueve plantas de Giant que producen más de seis millones y medio de bicicletas representan décadas de utillaje acumulado, redes de proveedores y conocimiento de procesos. La capacidad puede añadirse en un nuevo país en pocos años; el ecosistema de proveedores y la disciplina de fabricación que lo rodea tardan considerablemente más, razón por la cual los fabricantes que encabezan este ranking son, en su mayoría, las mismas empresas que lo encabezaban hace una década.