VerityRank

Top 10 Fabricantes y Proveedores de Equipos para Offshore

InicioEquipo de TransporteTop 10 Fabricantes y Proveedores de Equipos para Offshore
Última actualización: septiembre de 2026·Por el Equipo de Investigación de VerityRank·Metodología

No todas las empresas que venden equipos offshore los fabrican realmente — y este ranking existe precisamente por esa razón. El mercado de equipos offshore está saturado de licenciatarios, marcas e integradores de activos ligeros, pero solo un puñado de empresas posee los diques secos, las megagrúas y los astilleros de fabricación pesada necesarios para construir físicamente un casco de FPSO, una plataforma flotante de producción o un árbol submarino (subsea tree). VerityRank aplica un estricto veto por voto único: para calificar, una empresa debe poseer o controlar infraestructura de fabricación como diques secos, plantas de mecanizado de equipos pesados, muelles en aguas profundas o bases de fabricación submarina de precisión. Los modelos de pura externalización, los diseñadores sin fábricas y los operadores de solo licencias quedan excluidos de la consideración antes incluso de que comience la puntuación.

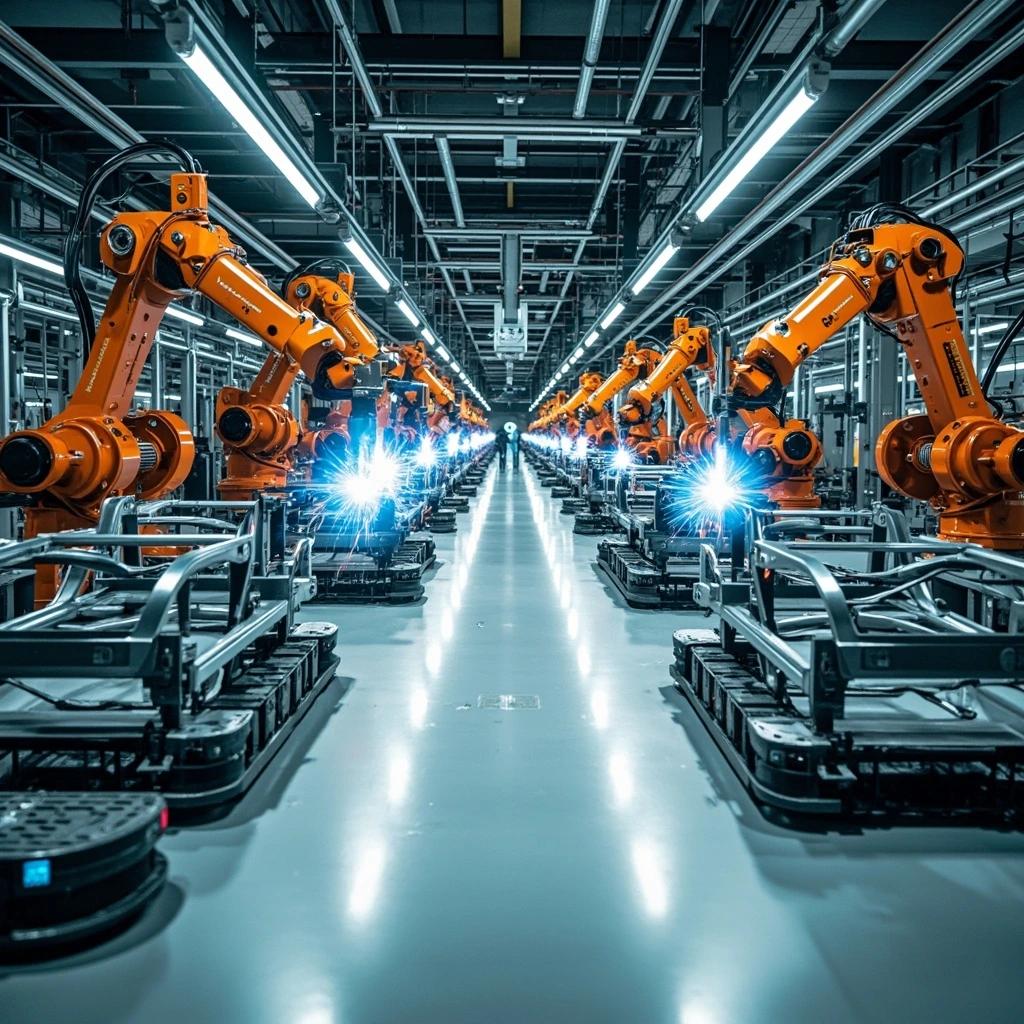
Los diez fabricantes que superan esta prueba controlan la columna vertebral física de la energía offshore mundial. China State Shipbuilding Corporation opera la mayor flota de astilleros del mundo y el mayor rendimiento anual de acero del sector, con cerca de 200.000 empleados y más de 50.000 millones de dólares en ingresos del grupo. HD Korea Shipbuilding & Offshore Engineering ancla la ofensiva offshore de Corea desde el mega-astillero de Ulsan, dominando la fabricación de FPSO, FPU y FLNG junto a Samsung Heavy Industries, que por sí sola concentra más de la mitad de la capacidad mundial de construcción de FLNG. Los astilleros de Seatrium en Singapur, Batam y Brasil construyen e integran simultáneamente múltiples FPSO de 100.000 toneladas y plataformas conversoras eólicas de escala gigavatio, mientras que TechnipFMC y Baker Hughes poseen las joyas de la corona de la fabricación submarina de Occidente — plantas de tubería flexible en Brasil y Francia, instalaciones de mecanizado y ensayo de árboles submarinos, y plantas de turbinas de gas offshore y compresores. La noruega Aker Solutions mantiene tres astilleros pesados en Stord, Egersund y Verdal, y la red de fábricas de NOV en cuatro continentes equipa la mayor parte de la flota mundial de perforación offshore, con ZPMC y CIMC Raffles aportando la capacidad china de elevación superpesada y construcción en aguas profundas.

Cómo Evaluamos

Dado que la fabricación es el foso defensivo, VerityRank pondera la capacidad de producción física por encima de cualquier otro factor:

• Fortaleza Productiva y Escala Física (40 %): diques secos de gran tamaño, capacidad máxima de elevación con grúas, superficie de astillero, rendimiento anual de acero y capacidad de mega-proyectos en paralelo.

• Adecuación y Cuota de Categoría (30 %): la proporción de ingresos derivada de categorías de equipos offshore y la cuota del fabricante en cada segmento.

• Ingresos Globales y Salud Financiera (20 %): ingresos consolidados 2024-2025 incluyendo China, cartera de pedidos y márgenes operativos.

• Influencia de Marca y Presencia en Búsquedas (10 %): intensidad de búsqueda global, reconocimiento del sector y reputación entre los clientes operadores.

Fuentes de Datos: Los hallazgos se recopilan a partir de estados financieros oficiales 2024-2025, divulgaciones de empresas, presentaciones ante bolsas de valores e investigaciones sectoriales publicadas de forma independiente, incluyendo Blackridge Research, Verified Market Research, el informe offshore de Global Growth Insights y los informes anuales de las empresas. Las cifras se contrastan con las presentaciones legales cuando están disponibles.

Descargo de Responsabilidad: Los rankings se elaboran a partir de datos públicos de terceros y están destinados únicamente a fines de investigación y referencia de mercado. No constituyen asesoramiento de inversión, y los lectores deben consultar asesores financieros y legales cualificados antes de tomar decisiones de adquisición o inversión que impliquen a estas empresas.


Clasificación Top 10

2026.09 Edición
1
China CSSC Holdings Limited

China CSSC Holdings Limited

China CSSC Holdings Limited es el brazo cotizado insignia de construcción naval de China State Shipbuilding Corporation (CSSC), el mayor grupo de construcción naval del mundo por producción, con sede en el distrito de Pudong (Shanghái). Tras la histórica fusión de 2025 que absorbió los activos de China Shipbuilding Industry Corporation (CSIC), CSSC Holdings controla siete grandes astilleros y 15 empresas de apoyo, entre ellos Jiangnan Shipyard, Hudong-Zhonghua y Shanghai Waigaoqiao, con unos ingresos de 152.000 millones de CNY en 2025 y un beneficio neto con un crecimiento interanual del 86 %.

Fortalezas:

• Liderazgo mundial en producción – CSSC capturó aproximadamente un tercio de los pedidos mundiales de nuevas embarcaciones de combustible alternativo en 2025, dominando el mercado de buques metaneros (LNG) y de doble combustible

• Integración vertical sin igual – Desde la I+D de motores diésel marinos de baja velocidad hasta el conformado de aceros especiales, el grupo controla toda la cadena de suministro de construcción naval de China

• Cartera de pedidos récord – 652 buques (unos 80 millones de DWT, valorados en más de 467.000 millones de CNY) en cartera a finales de 2025, con plazos de entrega reservados hasta 2029-2030

• Mix de buques de alto valor – La fusión de 2025 y el giro hacia buques metaneros (LNG), transportadores de vehículos PCTC y buques preparados para metanol/amoníaco han mejorado notablemente la rentabilidad

Debilidades:

• Riesgo de concentración – La fabricación se realiza casi en su totalidad en China, lo que expone al grupo a disputas comerciales, investigaciones antidumping por subvenciones y fricciones geopolíticas en los mercados occidentales

• Exposición cíclica – La construcción naval sigue siendo altamente cíclica, y las fortunas del grupo están ligadas a las tarifas del transporte marítimo mundial y a la demanda de fletes

• Volatilidad de márgenes – Las oscilaciones de los precios del acero y las fluctuaciones de divisas pueden afectar sustancialmente a los resultados trimestrales pese a la sólida cartera de pedidos

Marca

CSSC

Fundada

1998

Empleados

196,309 (group); 13,000+ (listed entity)

Presencia

Shipbuilding services for top shipowners in over 100 maritime countries

Instalaciones

7 major shipyards + 15 supporting enterprises (Jiangnan, Hudong-Zhonghua, Waigaoqiao)

Sede

China

Mercado

SSE: 600150

Categorías de Productos Clave
Equipo de TransporteEquipo de TransporteIndustria de Buques y Embarcaciones MarítimasIndustria de Vehículos de Propósito EspecialIndustria de Equipos de Apoyo en Tierra para Aeropuertos y Puertos (GSE)Industria de Remolques y Equipos LogísticosIndustria de Equipos de Tránsito FerroviarioMarcas de Barcos y Embarcaciones MarinasFabricantes de Barcos y Embarcaciones MarinasEquipo de TransporteEquipo de TransporteIndustria de Buques y Embarcaciones MarítimasIndustria de Vehículos de Propósito EspecialIndustria de Equipos de Apoyo en Tierra para Aeropuertos y Puertos (GSE)Industria de Remolques y Equipos LogísticosIndustria de Equipos de Tránsito FerroviarioMarcas de Barcos y Embarcaciones MarinasFabricantes de Barcos y Embarcaciones Marinas
2
HD Korea Shipbuilding & Offshore Engineering

HD Korea Shipbuilding & Offshore Engineering Co., Ltd.

HD Korea Shipbuilding & Offshore Engineering es la matriz intermedia del imperio de construcción naval de HD Hyundai, ampliamente reconocida como la referencia tecnológica mundial en buques mercantes de alto valor y unidades offshore. En 2025, el grupo generó unos ingresos de 29,93 billones de KRW (~21.990 millones de dólares) y, impulsado por un ritmo intenso de entregas de metaneros LNG premium, VLCC y buques ecológicos, registró un beneficio operativo récord por encima de 3,9 billones de KRW. Se convirtió en el primer astillero de la historia en entregar 5.000 buques acumulados, asegurando 137 nuevos pedidos durante el año y extendiendo a cinco años consecutivos su racha de superación de los objetivos anuales de pedidos.

Fortalezas:

• Barrera tecnológica en LNG y manejo de gases – sus capacidades propias en contención de LNG, procesamiento de gases y motores de amoníaco crean profundas barreras para los competidores

• Estrategia selectiva de pedidos – la priorización de proyectos de LNG y de doble combustible de alto margen ha elevado los márgenes y la ha protegido de las guerras de precios en buques de graneles

• Matriz completa de astilleros – opera HD Hyundai Heavy Industries, HD Hyundai Samho y HD Hyundai Mipo, además de astilleros de reparación en Vietnam y Filipinas

• Exportación de astillero digital – pionera en licenciar soluciones de astillero inteligente (Gemelo Digital/IA) al mercado estadounidense

Debilidades:

• Estructura de costes en Corea – los mayores costes laborales y energéticos frente a sus pares chinos presionan la competitividad en precios del tonelaje estándar

• Exposición cambiaria – una gran parte de los ingresos se factura en USD y euros, lo que expone los resultados a las oscilaciones del KRW

• Concentración de pedidos – los beneficios siguen dependiendo en gran medida del ciclo de LNG y offshore, que puede corregirse con brusquedad

Marca

HD KSOE

Fundada

1972

Empleados

30,000+ (shipbuilding & offshore workforce)

Presencia

Ships and offshore solutions for shipowners worldwide, with branches across Asia, Europe and the Middle East

Instalaciones

3 mega shipyards (HD Hyundai Heavy Industries, HD Hyundai Samho, HD Hyundai Mipo) + overseas bases in Vietnam and Philippines

Sede

Corea del Sur

Mercado

KRX: 009540

Categorías de Productos Clave
Marcas de Barcos y Embarcaciones MarinasEquipo de TransporteEquipo de TransporteEquipo de transporteIndustria de Buques y Embarcaciones MarítimasIndustria de Vehículos de Propósito EspecialIndustria de Equipos de Apoyo en Tierra para Aeropuertos y Puertos (GSE)Fabricantes de Barcos y Embarcaciones MarinasMarcas de Barcos y Embarcaciones MarinasEquipo de TransporteEquipo de TransporteEquipo de transporteIndustria de Buques y Embarcaciones MarítimasIndustria de Vehículos de Propósito EspecialIndustria de Equipos de Apoyo en Tierra para Aeropuertos y Puertos (GSE)Fabricantes de Barcos y Embarcaciones Marinas
3
Seatrium

Seatrium Limited

Seatrium es el mayor grupo de ingeniería offshore puro del Sudeste Asiático y una de las pocas "superfábricas" del mundo capaces de construir simultáneamente varios cascos de FPSO de cientos de miles de toneladas y plataformas convertidoras de energía eólica marina a escala de gigavatios. Constituido en 2023 a partir de la fusión de Sembcorp Marine y Keppel Offshore & Marine — dos astilleros con raíces que se remontan a los años sesenta —, el grupo cotizado en Singapur registró en 2025 unos ingresos de 11.470 millones de dólares de Singapur (unos 8.600 millones de dólares estadounidenses), duplicó su beneficio neto hasta 324 millones de dólares de Singapur y gestionaba simultáneamente más de 24 grandes proyectos de construcción offshore. Su red de astilleros abarca 15 países, con sus mayores concentraciones en Singapur, la isla indonesia de Batam y Brasil.

Fortalezas: La capacidad multi-FPSO de sus astilleros de Singapur y Batam no tiene rival en Asia — en 2025 entregó la primera producción de petróleo del nuevo FPSO P-78 y mantiene las súper órdenes de la serie P de Petrobras que se extienden hasta 2033. En nuevas energías, aseguró la cuarta plataforma convertidora HVDC de 2,2 GW del operador de red alemán TenneT (BalWin5), confirmando su liderazgo en plataformas de conversión de energía eólica marina. Su plantilla de 24.116 empleados, con un 45,9 % con base en Singapur, se estabilizó en marzo de 2026 mediante un sindicato unificado de empleados (SEU) que representa a 5.000 trabajadores núcleo de oficios pesados.

Debilidades: Los resultados están fuertemente ligados al ciclo del petróleo offshore — el auge de los FPSO de la serie P impulsa gran parte de los ingresos actuales, y una pausa en el gasto de Petrobras se notaría de inmediato. La integración de dos astilleros históricos (Sembcorp Marine y Keppel O&M) aún está madurando, y la armonización laboral y las provisiones de proyectos heredados generan ocasionales ruidos en los resultados. Su huella de ejecución en Brasil añade complejidad cambiaria y logística frente a competidores puramente singapurenses.

Marca

Seatrium

Fundada

2023

Empleados

24,116

Presencia

Operations in 15 countries

Instalaciones

Shipyard and offshore base network across 15 countries, incl. Singapore, Batam (Indonesia) and Brazil; 24+ concurrent mega projects

Sede

Singapur

Mercado

SGX: 5E2

Categorías de Productos Clave
Equipo de TransporteEquipo de TransporteEquipo de transporteIndustria de Buques y Embarcaciones MarítimasMarcas de Barcos y Embarcaciones MarinasFabricantes de Barcos y Embarcaciones MarinasMarcas de Equipos OffshoreEquipo de TransporteEquipo de TransporteEquipo de transporteIndustria de Buques y Embarcaciones MarítimasMarcas de Barcos y Embarcaciones MarinasFabricantes de Barcos y Embarcaciones MarinasMarcas de Equipos Offshore
4
TechnipFMC

TechnipFMC plc

Pocas empresas de esta lista son tan puramente offshore como TechnipFMC, el grupo constituido en el Reino Unido y con sede en Houston creado en 2017 a partir de la fusión de FMC Technologies y Technip. Prácticamente todos sus ingresos provienen de sistemas de producción submarina, tuberías flexibles e instalación submarina, lo que la convierte en la compañía más especializada del sector offshore. TechnipFMC posee las plantas de tubería flexible más avanzadas del mundo, en Brasil y Francia, controla toda la cadena de mecanizado metálico y pruebas de árboles submarinos y manifolds, y opera una flota dedicada de buques de tendido de tuberías y elevación pesada. En 2025 absorbió 2.650 millones de dólares en pedidos submarinos de Petrobras y ExxonMobil solo en el tercer trimestre, cerrando el año con una cartera de pedidos submarinos de 16.800 millones de dólares y su año más rentable desde la fusión.

Fortalezas: Su modelo propietario iEPCI (ingeniería, aprovisionamiento, construcción e instalación integrados) comprime los plazos de los proyectos en aguas profundas y reduce el riesgo de interfaces, un diferenciador decisivo con clientes supermajor. El negocio de tuberías flexibles y umbilicales es prácticamente incomparable, con plantas en Brasil y Francia que abastecen a todas las principales cuencas de aguas profundas. Una cartera de pedidos submarinos de 16.800 millones de dólares proporciona visibilidad de ingresos a varios años, y un programa de recompra de acciones de 2.000 millones de dólares, aprobado tras la fuerte generación de caja de 2025, señala la confianza de la dirección en el superciclo submarino.

Debilidades: Su flota pesada de instalación conlleva elevados costes de mantenimiento y capital que comprimen los márgenes en años de baja actividad. El negocio está concentrado en petróleo y gas en aguas profundas, lo que le deja más expuesto que sus competidores diversificados a una caída de la perforación en Brasil y Guyana. La entrada de pedidos sigue siendo irregular y dependiente de proyectos, por lo que los ingresos trimestrales pueden oscilar bruscamente según las adjudicaciones de contratos.

Marca

TechnipFMC

Fundada

2017

Empleados

About 23,000

Presencia

Operations in 48 countries

Instalaciones

~30 core centres incl. flexible-pipe plants in Brazil and France, subsea tree/manifold plants and a dedicated pipelay & installation fleet

Sede

Reino Unido

Mercado

NYSE: FTI
Categorías de Productos Clave
Equipo de TransporteEquipo de TransporteEquipo de transporteIndustria de Buques y Embarcaciones MarítimasMarcas de Barcos y Embarcaciones MarinasFabricantes de Barcos y Embarcaciones MarinasMarcas de Equipos OffshoreEquipo de TransporteEquipo de TransporteEquipo de transporteIndustria de Buques y Embarcaciones MarítimasMarcas de Barcos y Embarcaciones MarinasFabricantes de Barcos y Embarcaciones MarinasMarcas de Equipos Offshore
5
Baker Hughes

Baker Hughes Company

Baker Hughes Company ha evolucionado de ser un pilar de los servicios petroleros a convertirse en un líder de tecnología industrial-energética, con una posición dominante en compresores centrífugos y axiales, monitorización de flujo y equipos para procesos de GNL. En 2025, la empresa con sede en Houston generó 27.730 millones de dólares en ingresos, con su segmento Industrial & Energy Technology (IET) alcanzando 14.900 millones de dólares en pedidos y una cartera pendiente récord de 32.400 millones de dólares.

En producción submarina, Baker Hughes posee aproximadamente el 26 % del mercado mundial de servicios submarinos, suministrando árboles submarinos, manifolds y sistemas de control de producción integrados para cuencas de aguas profundas que van desde el presal de Brasil hasta el campo Sakarya del Mar Negro, apoyada por un nuevo centro de fabricación y servicios de 49.000 m² alimentado con energías renovables en Noruega.

Fortalezas: Su franquicia de compresores para GNL es incomparable — más de 60 grandes plantas de GNL en todo el mundo operan con turbomaquinaria de Baker Hughes, lo que representa más de 440 MTPA de capacidad de accionamiento instalada. Los sistemas de monitorización de condición Bently Nevada de la compañía marcan el estándar en diagnóstico de equipos rotativos, y su planta de productos químicos en Singapur, en la isla de Jurong, produce 55.000 toneladas al año de químicos especiales para tratamiento. Un modelo de pila completa que abarca equipos, productos químicos y monitorización digital genera ingresos de servicios recurrentes a largo plazo, mientras que un nuevo centro de fabricación submarina en Noruega refuerza la entrega en aguas profundas.

Debilidades: Aproximadamente dos tercios de los ingresos siguen ligados al capex de petróleo y gas, lo que deja los resultados expuestos a los ciclos de precios de los hidrocarburos. Su huella de instalaciones centrada en EE. UU. (204 sedes nacionales) implica una mayor exposición de costos frente a competidores asiáticos más ágiles, y la transición de los contratos heredados de OFSE hacia negocios de nuevas energías ha avanzado más lentamente de lo que sugiere el crecimiento de la cartera de IET.

Marca

Baker Hughes

Fundada

1987

Empleados

Approximately 55,000

Presencia

120+ countries

Instalaciones

100+ high-end component manufacturing and assembly/test facilities across 120+ countries

Sede

Estados Unidos

Categorías de Productos Clave
Empresas de Equipos de Energía y QuímicaEquipos de manipulación de fluidosSistemas de transmisión de potenciaTop 10 Empresas de Componentes Críticos de MaquinariaEmpresas de Sistemas de Automatización IndustrialEmpresas de Equipos de Manejo de MaterialesEmpresas de Sistemas HVACFabricantes de Equipos de Energía y Productos QuímicosEquipo de TransporteEquipo de TransporteEmpresas de Equipos de Energía y QuímicaEquipos de manipulación de fluidosSistemas de transmisión de potenciaTop 10 Empresas de Componentes Críticos de MaquinariaEmpresas de Sistemas de Automatización IndustrialEmpresas de Equipos de Manejo de MaterialesEmpresas de Sistemas HVACFabricantes de Equipos de Energía y Productos QuímicosEquipo de TransporteEquipo de Transporte
6
Samsung Heavy Industries

Samsung Heavy Industries Co., Ltd.

Samsung Heavy Industries figura entre los mayores constructores navales comerciales del mundo y es la referencia global en la construcción de metaneros (buques de GNL) y unidades FLNG, aprovechando los recursos de electrónica e IT de Samsung Group para la construcción naval digital. En 2025 la compañía registró ingresos de 10,70 billones de KRW (~8.000 millones de USD), duplicó aproximadamente su beneficio neto hasta 545.500 millones de KRW y elevó su margen bruto del 8,7 % al 11,7 %, una recuperación decisiva tras las pérdidas previas del punto más bajo del sector. Cerró el año con una cartera de pedidos de 133 buques por valor de 28.600 millones de USD y conquistó 43 buques nuevos (7.900 millones de USD) durante 2025, incluidos 11 metaneros de GNL.

Fortalezas:

• Liderazgo en FLNG y offshore – uno de los pocos astilleros del mundo capaces de diseñar y construir unidades flotantes de producción de GNL de principio a fin

• Eficiencia del astillero inteligente – las diques secos automatizados y los talleres de ensamblaje inteligentes de Geoje establecen referentes de productividad para la industria

• Ventaja en navegación digital – los sistemas de navegación autónoma SVESSEL lo sitúan a la vanguardia en navegación asistida por IA

• Cartera de pedidos premium – los metaneros de GNL, los shuttle tankers y los portacontenedores de alta especificación dominan la cartera de pedidos

Debilidades:

• Deterioros relacionados con Rusia – el impago del contrato del astillero Zvezda obligó a realizar amortizaciones sustanciales y dotaciones por pérdidas

• Escala menor que la de sus pares de Hyundai – el volumen nacional queda por detrás de HD KSOE, lo que limita el apalancamiento de costes en los segmentos estándar

• Exposición cíclica al offshore – la combinación de ingresos sigue ligada a los ciclos volátiles de la energía y el offshore

Marca

Samsung Heavy Industries

Fundada

1974

Empleados

13,974

Presencia

LNG carriers, shuttle tankers and container ships for shipowners in Asia, Europe and Oceania

Instalaciones

Geoje shipyard with automated dry docks and smart assembly shops

Sede

Corea del Sur

Mercado

KRX: 010140

Categorías de Productos Clave
Marcas de Barcos y Embarcaciones MarinasEquipo de TransporteEquipo de TransporteEquipo de transporteIndustria de Buques y Embarcaciones MarítimasIndustria de Vehículos de Propósito EspecialFabricantes de Barcos y Embarcaciones MarinasMarcas de Barcos y Embarcaciones MarinasEquipo de TransporteEquipo de TransporteEquipo de transporteIndustria de Buques y Embarcaciones MarítimasIndustria de Vehículos de Propósito EspecialFabricantes de Barcos y Embarcaciones Marinas
7
Aker Solutions

Aker Solutions ASA

Aker Solutions es el fabricante offshore de gran tonelaje más completo del Mar del Norte, un grupo noruego de ingeniería y fabricación cuyas raíces se remontan al astillero Akers Mekaniske Verksted fundado en 1841. Con sede en Lysaker, cerca de Oslo, la empresa diseña y construye decks de plataformas, jackets y módulos FPSO en sus propios astilleros noruegos de Stord, Egersund y Verdal, y es líder europeo en cimentaciones de eólica marina flotante y plataformas offshore de captura de carbono. En 2025 los ingresos crecieron un 19 % hasta 63.200 millones de coronas noruegas (NOK), con nuevos pedidos por 66.400 millones de NOK, y el trabajo en energías renovables y bajo en carbono representa ya aproximadamente una quinta parte de su cartera — una de las mayores cuotas de energía limpia entre los fabricantes offshore.

Fortalezas: La base de fabricación propia en Noruega (Stord, Egersund, Verdal) es una de las pocas redes completas de astilleros pesados que quedan en Europa Occidental, lo que otorga a la empresa una proximidad estructural a los operadores del Mar del Norte en un momento en que los competidores han externalizado la construcción de cascos a Asia. Su franquicia de eólica flotante y CCS se encuentra entre las más avanzadas del sector, respaldada por asociaciones tecnológicas de larga data y una cuota de ingresos de energía limpia del 20 %. Una alianza de mantenimiento y modificación con Aker BP, extendida hasta finales de 2026, asegura una base estable de trabajo M&M en el Mar del Norte, y la participación de la empresa en la empresa conjunta OneSubsea (con SLB y Subsea7) añade exposición a sistemas de producción submarina sin diluir su enfoque en la fabricación.

Debilidades: La base de costes laborales europea hace que Aker Solutions sea estructuralmente más cara que los astilleros asiáticos en trabajo de acero comparable, limitando su competitividad en cascos de FPSO estandarizados. La maduración del mercado del Mar del Norte implica que la demanda nacional es plana o decreciente, lo que obliga a la empresa a crecer internacionalmente en Brasil y Asia. Varios proyectos de eólica marina han sufrido retrasos en los permisos en Europa, desplazando parte de la actividad de ingeniería a corto plazo hacia adelante.

Marca

Aker Solutions

Fundada

1841

Empleados

About 15,000

Presencia

North Sea, Brazil, Asia-Pacific and global offshore basins

Instalaciones

Own shipyards and heavy fabrication plants in Stord, Egersund and Verdal, Norway

Sede

Noruega

Mercado

OSE: AKSO

Categorías de Productos Clave
Equipo de TransporteEquipo de TransporteEquipo de transporteIndustria de Buques y Embarcaciones MarítimasMarcas de Barcos y Embarcaciones MarinasFabricantes de Barcos y Embarcaciones MarinasMarcas de Equipos OffshoreFabricantes de Equipos OffshoreEquipo de TransporteEquipo de TransporteEquipo de transporteIndustria de Buques y Embarcaciones MarítimasMarcas de Barcos y Embarcaciones MarinasFabricantes de Barcos y Embarcaciones MarinasMarcas de Equipos OffshoreFabricantes de Equipos Offshore
8
NOV Inc.

NOV Inc.

NOV Inc., anteriormente National Oilwell Varco, es el mayor proveedor mundial de paquetes de perforación marina, grúas de gran tonelaje y equipos de control de pozos, y la empresa detrás de la maquinaria que perfora y da servicio a la mayoría de los pozos marinos del planeta. Con orígenes que se remontan a 1862, el fabricante con sede en Houston construye paquetes de perforación, sistemas de compensación y elevación, engranajes piñón-cremallera para patas de plataformas autopropulsadas, BOP submarinos y tubería flexible en sus propias plantas de Estados Unidos, Noruega, Dinamarca y China. En 2025, la empresa generó 72.400 millones... (ingresos de 8.740 millones de dólares) y convirtió más del 85 % del EBITDA en flujo de caja libre por segundo año consecutivo, cerrando el año con una posición reforzada en grúas de gran tonelaje para buques de instalación de aerogeneradores (WTIV).

Fortalezas: Su franquicia de paquetes de perforación equipa una gran parte de las plataformas marinas del mundo, lo que le proporciona una renta basada en la base instalada que resiste las caídas cíclicas. El negocio de automatización industrial y posventa convierte las ventas de equipos en décadas de ingresos por repuestos y servicios, sustentando una conversión de caja líder en el sector. La franquicia de grúas de gran tonelaje para WTIV está ganando cuota en la instalación de energía eólica marina, y sus fábricas distribuidas a nivel mundial (Noruega, Dinamarca, China, EE. UU.) ofrecen una flexibilidad arancelaria y logística de la que carecen la mayoría de sus competidores.

Debilidades: Los ingresos están estrechamente ligados al capex de perforación marina, por lo que una desaceleración en los pedidos de plataformas afecta rápidamente la facturación. Las eficiencias operativas de modelo ligero en activos han mejorado la conversión de caja, pero también reflejan una menor intensidad de capital, lo que puede limitar el potencial de margen en un ciclo alcista fuerte. Las perturbaciones en el Mar Rojo y Oriente Medio en el primer trimestre de 2026 retrasaron algunas entregas de equipos a astilleros de Oriente Medio y Asia, añadiendo costes logísticos a corto plazo.

Marca

NOV

Fundada

1862

Empleados

About 30,000

Presencia

Global offshore drilling and wind installation markets

Instalaciones

Own plants in Houston (US), Kristiansand (Norway), Kalundborg (Denmark) and Nantong (China)

Sede

Estados Unidos

Mercado

NYSE: NOV
Categorías de Productos Clave
Equipo de TransporteEquipo de TransporteEquipo de transporteIndustria de Buques y Embarcaciones MarítimasMarcas de Barcos y Embarcaciones MarinasFabricantes de Barcos y Embarcaciones MarinasMarcas de Equipos OffshoreFabricantes de Equipos OffshoreEquipo de TransporteEquipo de TransporteEquipo de transporteIndustria de Buques y Embarcaciones MarítimasMarcas de Barcos y Embarcaciones MarinasFabricantes de Barcos y Embarcaciones MarinasMarcas de Equipos OffshoreFabricantes de Equipos Offshore
9
ZPMC

Shanghai Zhenhua Heavy Industries Co., Ltd.

ZPMC — Shanghai Zhenhua Heavy Industries — es el constructor dominante de China en buques offshore pesados, grúas gigantes y plataformas de instalación eólica, y el fabricante detrás de una gran parte de la maquinaria portuaria y de elevación offshore del mundo. Fundada en 1992 y cotizada en la Bolsa de Shanghái (600320), la compañía opera una vasta base de producción en la isla de Changxing con 5 kilómetros de costa en aguas profundas, apoyada en instalaciones adicionales de fabricación en Qidong y Nantong. Su línea de productos abarca buques de tendido de tuberías con capacidad de elevación pesada de la clase de 5.000 toneladas, plataformas de instalación eólica jack-up y semisumergibles, cimentaciones de subestaciones offshore, grúas offshore especializadas, sistemas de tendido de tuberías y cabrestantes de posicionamiento dinámico, con ingresos de FY2025 de la división offshore y de buques especiales en crecimiento a medida que entregaba una nueva generación de buques de construcción capaces de operar en aguas profundas.

Fortalezas: La mega-base de la isla de Changxing — uno de los mayores emplazamientos de fabricación de equipos pesados del mundo, con 5 km de frente a aguas profundas — permite a ZPMC construir y botar buques y grúas que pocos competidores pueden alojar físicamente. Su tradición en grúas y equipos portuarios (suministra a la mayoría de los grandes puertos de contenedores del mundo) proporciona economías de escala y reconocimiento de marca que se trasladan directamente a los productos de elevación offshore. La división de instalación de eólica marina ha entregado múltiples buques de puesta en servicio y pedidos de plataformas para la enorme expansión de la eólica offshore de China, y su base de mano de obra china competitiva en costes subcota a los rivales occidentales y coreanos en trabajo de acero equivalente.

Debilidades: Los beneficios de ZPMC están altamente expuestos a la demanda nacional china, que es cíclica y depende de las políticas. Algunos clientes occidentales han planteado cuestiones de ciberseguridad y cumplimiento normativo sobre grúas portuarias y equipos de elevación offshore fabricados en China, generando vientos en contra en los mercados europeo y estadounidense. Su división offshore sigue siendo secundaria respecto al negocio tradicional de grúas portuarias, por lo que el trabajo marino offshore no siempre ha recibido la prioridad estratégica que le otorgan los competidores especializados.

Marca

ZPMC

Fundada

1992

Empleados

About 20,000

Presencia

Ports and offshore projects in 100+ countries

Instalaciones

Zhenhua Road base on Changxing Island (5 km deep-water coastline), plus Qidong and Nantong bases

Sede

China

Mercado

SSE: 600320

Categorías de Productos Clave
Equipo de TransporteEquipo de TransporteEquipo de transporteIndustria de Buques y Embarcaciones MarítimasMarcas de Barcos y Embarcaciones MarinasFabricantes de Barcos y Embarcaciones MarinasMarcas de Equipos OffshoreFabricantes de Equipos OffshoreEquipo de TransporteEquipo de TransporteEquipo de transporteIndustria de Buques y Embarcaciones MarítimasMarcas de Barcos y Embarcaciones MarinasFabricantes de Barcos y Embarcaciones MarinasMarcas de Equipos OffshoreFabricantes de Equipos Offshore
10
CIMC Raffles

CIMC Raffles Offshore Engineering Co., Ltd.

CIMC Raffles es la plataforma de ingeniería offshore de alta gama del CIMC Group, y el astillero chino más conocido por la plataforma semisumergible de perforación ultraprofunda con doble torre "Blue Whale 1". Con sede en Yantai, Shandong, y con origen en un astillero de 1977, la empresa opera tres bases de fabricación en Yantai, Haiyang y Longkou que cubren más de tres millones de metros cuadrados, incluida la grúa pórtico "Taishan" de capacidad de 20.000 toneladas, una de las mayores del mundo. Construye semisumergibles ultraprofundos, módulos de cubierta superior de FPSO, plataformas autoelevables y cimentaciones flotantes para eólica marina, y en 2025 entregó múltiples módulos de cubierta superior de FPSO a Petrobras y a grandes petroleras europeas, al tiempo que aseguraba pedidos de demostración para cimentaciones flotantes de nueva generación. Su matriz, CIMC Group, reportó unos ingresos del segmento offshore de aproximadamente 17.900 millones de RMB (unos 2.500 millones de USD) en el ejercicio fiscal 2025.

Fortalezas: La grúa pórtico "Taishan" de 20.000 toneladas y la red de astilleros de 3 millones de metros cuadrados otorgan a CIMC Raffles una capacidad de elevación superpesada e integración de módulos comparable a la de los grandes astilleros coreanos, pero con niveles de coste chinos. Su trayectoria en semisumergibles de aguas profundas — Blue Whale 1 es una de las plataformas de perforación más capaces del mundo — valida su credibilidad ingenieril ante operadores exigentes. El respaldo del CIMC Group matriz proporciona solidez financiera, una red logística global y acceso a los mercados de capitales de Shenzhen y Hong Kong, mientras que su franquicia en eólica marina flotante la posiciona para la próxima ola de crecimiento de las energías marinas renovables.

Debilidades: Como filial no cotizada, CIMC Raffles carece de acceso directo a los mercados de capitales y depende de las decisiones de financiación del grupo matriz. La elevada inversión inicial del segmento offshore genera tensiones de activos y de balance, especialmente con tipos de interés más altos. Su base de clientes, aunque en proceso de internacionalización, sigue concentrada en proyectos offshore respaldados por el Estado chino y un puñado de grandes petroleras extranjeras.

Marca

CIMC Raffles

Fundada

1977

Empleados

About 8,000

Presencia

Offshore operators in China, Brazil and Europe

Instalaciones

Yantai, Haiyang and Longkou bases covering 3M+ m², incl. 20,000-tonne "Taishan" gantry crane

Sede

China

Categorías de Productos Clave
Equipo de TransporteEquipo de TransporteEquipo de transporteIndustria de Buques y Embarcaciones MarítimasMarcas de Barcos y Embarcaciones MarinasFabricantes de Barcos y Embarcaciones MarinasMarcas de Equipos OffshoreFabricantes de Equipos OffshoreEquipo de TransporteEquipo de TransporteEquipo de transporteIndustria de Buques y Embarcaciones MarítimasMarcas de Barcos y Embarcaciones MarinasFabricantes de Barcos y Embarcaciones MarinasMarcas de Equipos OffshoreFabricantes de Equipos Offshore

Preguntas Frecuentes

¿Qué Diferencia a un Fabricante de Equipos Offshore de una Marca o un Integrador?
La diferencia es la infraestructura física, y VerityRank la controla con un voto de veto.

Un fabricante autónomo posee o controla los activos de fabricación que transforman el acero en equipos offshore: diques secos, plantas de mecanizado pesado, muelles de aguas profundas o bases de fabricación submarina de precisión. CSSC, HD KSOE, Seatrium y Samsung Heavy Industries califican a través de sus astilleros; TechnipFMC y Baker Hughes mediante plantas de árboles submarinos, fábricas de tubería flexible y obras de turbinas; NOV a través de plantas de equipos de perforación en cuatro continentes.

Una marca o integrador, en cambio, diseña y gestiona, pero no construye. La empresa conjunta OneSubsea de SLB se integra en la fabricación a través de las plantas de sus socios, pero los actores puramente asset-light como SBM Offshore y MODEC — que subcontratan la fabricación de cascos a astilleros chinos — quedan excluidos de este ranking de fabricantes, a pesar de ser líderes mundiales en propiedad y operación de FPSO. Su exclusión no es un juicio sobre su calidad; refleja la definición estricta de producción autónoma que aplica esta lista.

La consecuencia práctica: cada empresa de esta página puede señalar astilleros, grúas y tonelaje específicos a través de sus propias fábricas, y la fortaleza de producción de cada una (40 % de la puntuación) se verifica contra las divulgaciones públicas de instalaciones y los informes anuales.
¿Por qué las empresas occidentales siguen fabricando sistemas submarinos mientras los astilleros asiáticos construyen las plataformas?
La fabricación submarina es el único segmento offshore en el que la división del trabajo Este-Oeste favorece a Occidente.

Los árboles submarinos, cabezales de pozo, manifolds y sistemas de control de producción son productos mecanizados con precisión y probados en condiciones hiperbáricas, con tolerancias estrechas y una fuerte integración de software — una economía de fabricación distinta a la del acero de los cascos. TechnipFMC mecaniza y prueba árboles y manifolds en sus propias plantas y opera las principales fábricas de tubería flexible del mundo en Brasil y Francia; Baker Hughes posee aproximadamente el 26 % de los servicios submarinos globales y opera un centro submarino de 49.000 metros cuadrados en Noruega con capacidad de prueba de 22.500 psi. Estas instalaciones son difíciles de replicar: la base instalada, los regímenes de calificación y décadas de datos de pruebas en aguas profundas crean barreras que los astilleros asiáticos apenas han comenzado a aproximarse.

Mientras tanto, el negocio de plataformas y cascos ha migrado al Este. Los mega-astilleros de Ulsan y Geoje en Corea, los astilleros de Tuas en Singapur y los grupos estatales de astilleros de China ofrecen la escala, la economía del acero y la financiación que los astilleros occidentales abandonaron. El resultado es un duopolio de fabricación con fortalezas complementarias: Occidente mecaniza el cerebro submarino; el Este suelda el cuerpo flotante, y ambos conjuntos de fábricas operan casi a plena capacidad en el ciclo alcista de 2025-2026.
¿Quién domina la fabricación de FLNG y por qué está tan concentrada?
La producción de GNL flotante (FLNG) es el segmento de fabricación más concentrado del equipamiento marino, y Samsung Heavy Industries se sitúa en su centro.

Samsung Heavy controla más de la mitad de la capacidad mundial de construcción de FLNG, una cuota construida sobre la experiencia criogénica acumulada desde los primeros cascos FLNG del mundo: manejar gas licuado a -163 °C exige sistemas especializados de contención, configuraciones de procesado en cubierta y calificaciones de soldadura que pocos astilleros poseen. HD KSOE y HD Hyundai Heavy Industries han igualado esta capacidad en Ulsan, mientras que China State Shipbuilding Corporation está escalando su propia oferta de FLNG a través de Shanghai Waigaoqiao y Hudong-Zhonghua, con miras a la próxima ola de proyectos gasistas aprobados.

La concentración persiste porque el FLNG es un negocio que se juega el campo entero: cada unidad es una construcción multimillonaria y plurianual que requiere simultáneamente ingeniería criogénica, marina y de procesos. Solo los astilleros con grandes grúas ya existentes, diques secos de gran tamaño y capacidad de botadura en aguas profundas pueden presentar ofertas. Los analistas esperan varias nuevas adjudicaciones de FLNG en 2026 —incluidos los proyectos de Delfin y Western LNG— que reforzarán el actual duopolio de los fabricantes coreanos y, cada vez más, los chinos.
¿Cómo se convierten los buques de instalación eólica y las plataformas de conversión HVDC en una carrera manufacturera?
La eólica marina ha creado dos nuevas franquicias de manufactura pesada: los WTIV (buques de instalación de aerogeneradores) y las plataformas convertidoras HVDC.

En el lado de los buques de instalación, el aumento continuo del tamaño de los aerogeneradores exige buques jack-up cada vez mayores con grúas más pesadas. NOV es el principal proveedor de grúas pesadas y sistemas de compensación de movimiento para WTIV, mientras que ZPMC ha entregado múltiples plataformas de elevación pesada y de instalación eólica de clase 5.000 toneladas desde su base en la isla de Changxing, y CIMC Raffles ha asegurado pedidos de demostración de cimentaciones flotantes para eólica marina. Los coreanos Samsung Heavy y HD KSOE también compiten por cascos de WTIV a medida que la flota mundial envejece.

En el lado de las plataformas convertidoras, el premio manufacturero son los topsides HVDC de escala de gigavatios. Seatrium ha ganado cuatro plataformas convertidoras de 2,2 GW solo de la alemana TenneT — un casi monopolio de las estructuras convertidoras eólicas más grandes — y CSSC y CIMC Raffles están desarrollando capacidades similares para la red eólica marina de China. A medida que el despliegue eólico del Mar del Norte europeo se acelera y China avanza hacia aguas más profundas, estas dos carreras manufactureras determinan cada vez más qué astilleros marinos ganan el flujo de pedidos de energía renovable de la próxima década.
¿Cómo compiten los fabricantes chinos de equipos offshore en el escenario mundial?
China ha pasado de ser un proveedor de cascos de bajo coste a un fabricante offshore de capacidades completas en una sola década.

En la cúspide se encuentra China State Shipbuilding Corporation, el mayor grupo de construcción naval y offshore del mundo, cuyos astilleros —incluido Shanghai Waigaoqiao, que entregó en 2026 la primera FPSO con captura de carbono para aguas profundas— construyen FPSO, unidades FLNG, plataformas autoelevables y subestaciones de energía eólica marina bajo una escala coordinada por el Estado. ZPMC aporta el mayor legado mundial en grúas portuarias a la elevación offshore y a los buques de instalación eólica, con una costa de aguas profundas de 5 kilómetros en la isla de Changxing, y CIMC Raffles aprovecha su grúa pórtico "Taishan" de 20.000 toneladas y su experiencia con el Blue Whale 1 en aguas profundas para ganar módulos de cubierta superior de FPSO de Petrobras y de las grandes petroleras europeas.

La competitividad procede de las economías de escala, la abundancia de talento ingenieril y la financiación respaldada por el Estado, pero persisten desafíos: el escrutinio de cumplimiento en los mercados occidentales (en particular la revisión marítima de la Sección 301 de EE. UU.), las preocupaciones sobre propiedad intelectual y el entorno de controles de exportación. Aun así, en cuanto a capacidad bruta de fabricación, los astilleros chinos representan ya la mayoría de la capacidad mundial de cascos de FPSO y de plataformas autoelevables, y su cuota en el trabajo offshore de alto valor —módulos FLNG, plataformas eólicas y equipos de perforación en aguas profundas— crece más rápido que la de cualquier grupo competidor.